Contributo ospite – Questo articolo è stato scritto da Stefan Huser e Antun «Toni» Brcina dello Schweizer Finanzblog. Maggiori informazioni sugli autori sono disponibili alla fine dell’articolo.
Molti dei nostri errori d’investimento più costosi si basano su schemi di comportamento che hanno garantito la sopravvivenza ai nostri antenati. Mentalmente, infatti, siamo rimasti in larga parte cacciatori e raccoglitori. In borsa e nella previdenza, invece, questi schemi diventano una trappola costosa, per i professionisti come per i profani.
Sulla base della ricerca internazionale sulla finanza comportamentale, in questo articolo ti presentiamo i 15 errori di ragionamento che riteniamo più rilevanti per i tuoi investimenti e la tua previdenza. Per ciascuno scoprirai come agisce, dove lo incontri e che cosa puoi fare concretamente per contrastarlo.
In breve
- Il nostro cervello è fatto per la savana, non per la borsa: istinti come quello del gregge o la paura di perdere ci portano sistematicamente fuori strada quando investiamo.
- La protezione più efficace sono regole chiare che stabilisci nei periodi tranquilli: una strategia d’investimento adeguata, un’ampia diversificazione e l’automatizzazione.
- Nella previdenza due errori pesano in modo particolare: rimandiamo le decisioni e ci aggrappiamo a una strategia d’investimento scelta una volta per tutte, anche quando ormai non è più adatta.
- La leva più grande è il tempo: all’inizio l’interesse composto si fa sentire appena, in seguito tanto più. Chi inizia presto, investe con regolarità, resiste e ha costi bassi lo mette al proprio servizio.
Che cos’è la finanza comportamentale?
Nel mondo dei manuali di economia agisce l’homo oeconomicus: elabora tutte le informazioni senza errori e decide sempre in modo razionale. La realtà è ben diversa. Sopravvalutiamo alcune informazioni, ne ignoriamo altre e decidiamo di pancia.
È proprio questo che studia la finanza comportamentale: unisce psicologia e scienze finanziarie e spiega perché, quando si tratta di denaro, le persone si allontanano sistematicamente dalla razionalità. Tra i suoi fondatori figurano gli psicologi Daniel Kahneman e Amos Tversky; per questo, nel 2002, Kahneman ha ricevuto il premio Nobel per l’economia. Oggi la finanza comportamentale è parte integrante della ricerca finanziaria internazionale; nel 2017 il premio Nobel è andato con Richard Thaler a un altro dei suoi principali esponenti.
Che cos’è un bias?
Un bias è una distorsione cognitiva: un errore di ragionamento che non si verifica per caso, ma in modo sistematico e prevedibile.
E se pensi che i bias riguardino solo gli sciocchi, purtroppo ti sbagli: i bias non conoscono barriere di formazione. Alcuni possono colpire ancora più duramente le persone molto istruite; ma di questo parleremo più avanti.
I 15 errori di ragionamento in sintesi
Tra oltre 100 errori di ragionamento noti abbiamo scelto quelli che consideriamo particolarmente rilevanti per gli investimenti e la previdenza. Procediamo a ritroso: più basso è il numero, maggiore è il danno che secondo noi l’errore può provocare.
| Posizione | Errore di ragionamento | In breve |
| 15 | Cigno nero | L’impensabile accade più spesso di quanto si creda |
| 14 | Survivorship bias | Vediamo solo i vincitori |
| 13 | Home bias | Eccessiva concentrazione sul mercato domestico |
| 12 | Bias di conferma | Conferme al posto della verità |
| 11 | Action bias | Agire dà più soddisfazione che aspettare |
| 10 | Information bias | Più notizie, decisioni peggiori |
| 9 | Regressione verso la media | I vincitori di ieri raramente sono quelli di domani |
| 8 | Riprova sociale | Con il gregge dritti nella bolla |
| 7 | Bias del senno di poi | Doveva andare così |
| 6 | Bias dello status quo | Impostato una volta, mai più rivisto |
| 5 | Avversione alle perdite | Le perdite fanno male il doppio |
| 4 | Eccesso di fiducia | La superbia precede la caduta |
| 3 | Fallacia dei costi sommersi | Buon denaro dietro a quello cattivo |
| 2 | Present bias | La procrastinazione |
| 1 | Bias di crescita esponenziale | L’interesse composto sottovalutato |
N. 15: Cigno nero – l’impensabile accade più spesso di quanto si creda
Il termine viene dall’autore Nassim Taleb: un cigno nero è un evento che nessuno aveva sul radar e che comporta conseguenze enormi. L’errore consiste nel ritenere tali eventi così improbabili da non premunirsi contro di essi.
Anche da noi gli esempi non mancano. Swissair, un tempo orgoglio della nazione, si è fermata praticamente da un giorno all’altro nell’ottobre 2001: perdita totale per migliaia di azionisti. Nel marzo 2023 UBS ha rilevato Credit Suisse in un salvataggio d’emergenza e l’azione di quest’ultima è diventata praticamente priva di valore. Chi investe in singole azioni vive crolli simili più spesso di quanto si pensi. E durante il crollo da coronavirus del 2020 le borse mondiali hanno perso circa un terzo nel giro di poche settimane.
Come aggirarlo: I cigni neri non si possono prevedere, ma puoi smussarne la punta. Distribuisci ampiamente il tuo patrimonio, ad esempio tramite un indice mondiale con migliaia di imprese, e mantieni la calma durante le turbolenze. Un crollo ti porterà sì perdite contabili, ma il fallimento di una singola azienda non ti farà perdere tutto.
N. 14: Survivorship bias – vediamo solo i vincitori
Nelle classifiche compaiono i fondi di maggior successo degli ultimi anni. Quello che non vedi sono i numerosi fondi che, per mancanza di successo, sono stati chiusi in sordina o accorpati ad altri. Spariscono dalle statistiche e dalla nostra memoria. Resta l’impressione che i fondi attivi di successo abbondino.
I numeri dicono il contrario. Secondo la SPIVA Europe Scorecard di S&P Dow Jones Indices (dati a fine 2025), su dieci anni il 98% dei fondi azionari globali a gestione attiva lanciati in Europa ha reso meno del proprio indice di riferimento. Solo il 62% circa di questi fondi è sopravvissuto ai dieci anni. E anche tra i fondi attivi con azioni svizzere l’84% ha reso meno dell’indice.
Come aggirarlo: Non lasciarti abbagliare dai successi annunciati degli ultimi due o tre anni. Ciò che conta è il rendimento a lungo termine al netto dei costi, confrontato con l’indice adeguato. Chi applica onestamente questo metro finisce quasi sempre su fondi indicizzati o ETF a basso costo. Questo vale anche per il pilastro 3a: fornitori come VIAC puntano in modo coerente su fondi indicizzati passivi invece che su una gestione attiva.
N. 13: Home bias – eccessiva concentrazione sul mercato domestico
Quando investono, molti preferiscono il proprio mercato nazionale: chi vive in Svizzera investe volentieri nello SMI, i tedeschi nel DAX. Dà un senso di familiarità: si conoscono le aziende, se ne legge ogni giorno e si ha l’impressione di non correre alcun rischio di cambio.
Il problema è il rischio di concentrazione. Nello SMI Nestlé, Novartis e Roche rappresentano circa la metà dell’indice; con UBS e ABB si arriva a circa due terzi. Se uno di questi titoli vacilla, lo sente tutto l’indice. Un indice mondiale come l’MSCI ACWI distribuisce invece il tuo denaro su circa 2’500 imprese di quasi 50 Paesi: nessun singolo titolo pesa in modo rilevante.
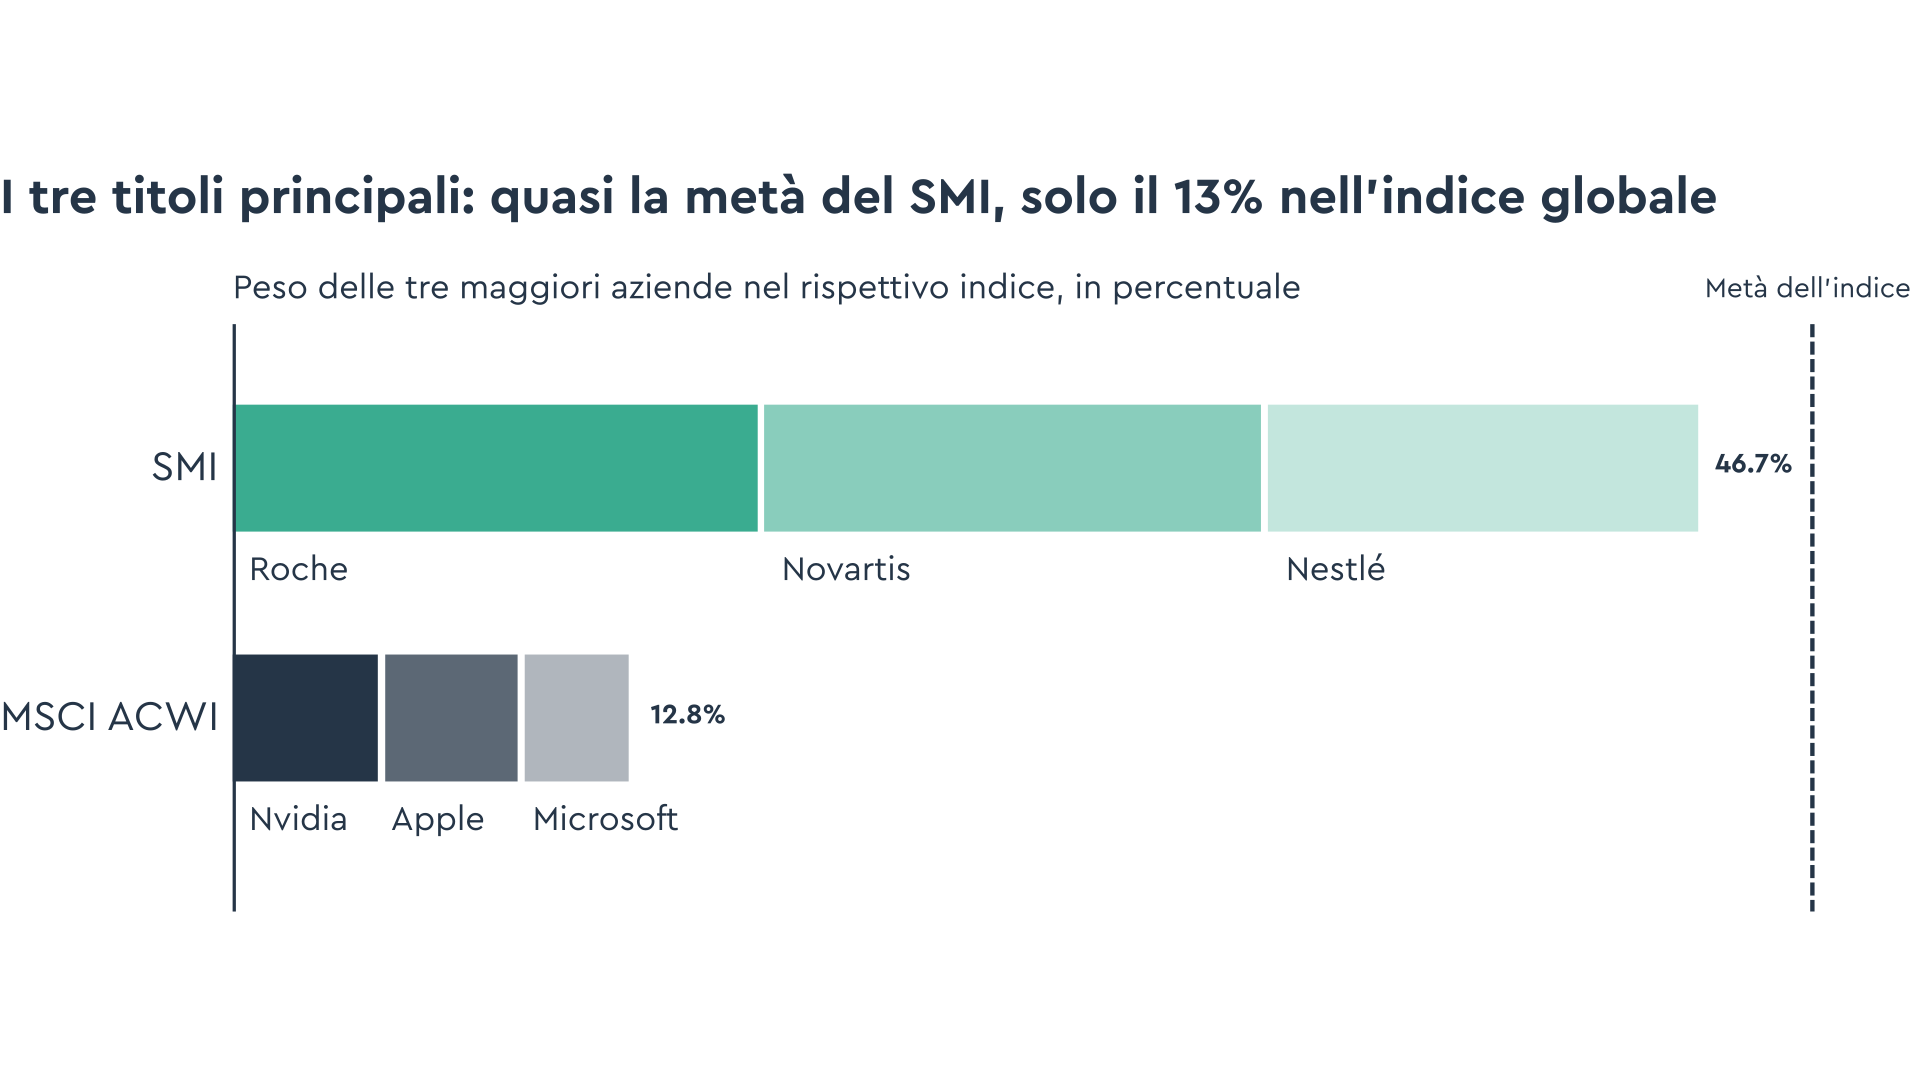
Come aggirarlo: Una certa quota svizzera è accettabile se le tue spese sono in franchi, perché attenua il rischio di cambio. Fissati però consapevolmente un limite massimo e investi il resto a livello globale, idealmente tramite un indice mondiale che copra Paesi industrializzati ed emergenti. La diversificazione è l’unico «free lunch» negli investimenti: meno rischio, senza rinunciare al rendimento. Nel pilastro 3a la quota svizzera si può regolare liberamente presso VIAC con una strategia individuale.
N. 12: Bias di conferma – conferme al posto della verità
Tendiamo a interpretare le nuove informazioni in modo che si adattino alla nostra opinione. Ciò che la contraddice lo ignoriamo. L’autore svizzero Rolf Dobelli definisce questo bias di conferma il «padre di tutti gli errori di ragionamento». Vale però quanto scrisse lo scrittore britannico Aldous Huxley: «I fatti non cessano di esistere solo perché vengono ignorati.»
Mettiamo che tu sia convinto che la borsa sia un casinò. Allora ti resterà impresso ogni titolo di giornale su un crollo, mentre non noterai i corsi in crescita nel lungo periodo. La tua convinzione si consolida e rischi di perdere decenni di rendimento. Lo stesso vale nella previdenza: chi ritiene che i soldi del 3a siano più sicuri sul conto si sente confermato da ogni crollo. Funziona anche al contrario: chi è entusiasta di un’azione percepisce solo le notizie positive.
Come aggirarlo: Metti per iscritto le tue convinzioni finanziarie e cerca di proposito controargomenti. Ancora più efficace: chiedi alla persona più critica che conosci di smontare le tue ipotesi.
N. 11: Action bias – agire dà più soddisfazione che aspettare
Nelle situazioni poco chiare sentiamo l’impulso di fare qualcosa, in un modo o nell’altro. Nell’età della pietra aveva senso: chi esitava sentendo un fruscio tra i cespugli era messo male. In borsa spesso è il contrario.
I ricercatori Brad Barber e Terrance Odean hanno analizzato i conti di oltre 60’000 economie domestiche statunitensi (1991-1996). Risultato: il quinto con il maggior numero di transazioni ha ottenuto circa l’11,4% all’anno, mentre il mercato il 17,9%. Il titolo del loro studio dice tutto: «Trading Is Hazardous to Your Wealth» (negoziare mette a rischio il tuo patrimonio).
Il grande vecchio della borsa André Kostolany lo riassunse così: «Comprate azioni, prendete sonniferi e non guardate più i titoli. Dopo molti anni vedrete: siete ricchi.» Per investimenti indicizzati ampiamente diversificati siamo d’accordo. Con le singole azioni, invece, il sonno permanente sarebbe rischioso (vedi n. 15).
Come aggirarlo: Metti per iscritto la tua strategia d’investimento finché i mercati sono tranquilli. Automatizza ciò che si può automatizzare, ad esempio i versamenti regolari. I cambiamenti spontanei dettati dall’istinto costano invece commissioni e nervi; o come dice un vecchio detto di borsa: «Comprare e vendere di continuo svuota le tasche.»
N. 10: Information bias – più notizie, decisioni peggiori
Crediamo che più informazioni portino automaticamente a decisioni migliori. Ogni giorno, però, ci piovono addosso titoli come: «Lo SMI verso un’inversione di tendenza?», «Un segnale grafico indica una correzione», «È il momento di entrare?». Per chi investe a lungo termine la maggior parte è irrilevante e molto è pura speculazione. L’autore finanziario Gerd Kommer definisce ironicamente queste previsioni a breve termine «pornografia finanziaria»: ognuna di esse è carburante per l’action bias (n. 11).
Come aggirarlo: Riduci consapevolmente il consumo di notizie finanziarie. Investi piuttosto il tempo guadagnato nella tua formazione finanziaria, ad esempio leggendo letteratura specialistica seria, oppure con la nostra guida gratuita Investieren lernen – in 8 Lektionen. Questo ti dà una base solida che nessun titolo di giornata può scalfire.
N. 9: Regressione verso la media – i vincitori di ieri raramente sono quelli di domani
Dopo un valore estremo, la misurazione successiva torna di solito più vicina alla media. Trasposto in borsa: il fondo o l’ETF con la migliore performance degli ultimi tre anni raramente è anche il migliore dei tre successivi.
Chi lo ignora pratica il performance chasing: insegue i rendimenti di ieri. Il risultato sono acquisti su mercati surriscaldati ai massimi dei corsi, una formula perdente collaudata in borsa.
Come aggirarlo: Fissa pesi obiettivo per le tue classi d’investimento ed esegui almeno una volta all’anno un ribilanciamento. In questo modo vendi automaticamente ciò che è andato bene e ricompri ciò che è rimasto indietro, l’esatto contrario del performance chasing. Presso VIAC il ribilanciamento avviene automaticamente: non devi pensarci tu.
N. 8: Riprova sociale – con il gregge dritti nella bolla
Quando tutti corrono in una direzione, corriamo anche noi. Nella savana era saggio: chi esitava mentre il gruppo fuggiva davanti a un predatore spariva dal pool genetico.
In borsa, invece, l’istinto del gregge è uno dei principali motori di bolle e crolli. Che si tratti delle azioni dotcom intorno al 2000 o delle mode legate alle criptovalute: più persone attorno a te raccontano di guadagni rapidi, più cresce la paura di perdersi qualcosa, la cosiddetta FOMO, «fear of missing out». Chi entra in quel momento compra spesso poco prima del picco.
Come aggirarlo: Insospettisciti quando un investimento diventa all’improvviso argomento di conversazione ovunque. Chiediti: lo comprerei anche se nessuno ne parlasse?
N. 7: Bias del senno di poi – doveva andare così
A posteriori ogni evoluzione sembra logica. La crisi finanziaria del 2008, il crollo da coronavirus del 2020: «era prevedibile». Peccato che quasi nessuno abbia previsto questi eventi per tempo e con precisione. E i pochi che ci avevano visto giusto hanno spesso sbagliato prima e dopo.
Il bias del senno di poi è particolarmente tenace. Gli studi mostrano che anche chi lo conosce ci casca quasi altrettanto spesso. È pericoloso perché ce ne ricaviamo una conclusione sbagliata: se il passato era così prevedibile, dovrebbe esserlo anche il futuro. Questo ci rende presuntuosi.
Come aggirarlo: Annota le tue valutazioni sul mercato con la data e rileggile un anno dopo. È un’esperienza che ridimensiona, e fa bene. Ancora più semplice: rinuncia del tutto alle previsioni e investi seguendo regole fisse.
N. 6: Bias dello status quo – impostato una volta, mai più rivisto
Restiamo volentieri su ciò che esiste già, anche quando ci sarebbero alternative migliori. Cambiare richiede impegno e comporta il rischio di commettere un errore. Non fare nulla dà un senso di sicurezza, benché anche questa sia una decisione. A prima vista è il contrario dell’action bias (n. 11); lì però si tratta di reagire in modo frenetico ai movimenti dei corsi, qui di non verificare l’impostazione di base.
Nel pilastro 3a si vede bene: secondo un sondaggio rappresentativo di YouGov su incarico della Baloise (2025), il 52% della popolazione svizzera possiede un conto 3a classico, ma solo il 31% una soluzione 3a in titoli (alcuni hanno entrambi). Molti aprono un conto 3a in giovane età e vi lasciano il denaro per decenni, benché il loro orizzonte d’investimento consentirebbe una strategia più redditizia. Oppure restano per anni con una costosa soluzione previdenziale della loro banca, perché cambiare sembra faticoso e il consulente è sempre così gentile.
Come aggirarlo: Verifica la tua strategia una volta all’anno: è ancora adatta a te, al tuo orizzonte d’investimento e alla tua propensione al rischio? E sfrutta il bias dello status quo a tuo favore: un ordine permanente per il pilastro 3a o un piano di risparmio per il tuo patrimonio libero investe regolarmente senza che tu debba decidere di nuovo. Anche questo è uno status quo, ma uno che lavora per te.
N. 5: Avversione alle perdite – le perdite fanno male il doppio
Kahneman e Tversky hanno dimostrato che una perdita ci fa male all’incirca il doppio di quanto ci rallegri un guadagno di pari entità. Un meno di 1’000 franchi pesa quindi, a livello di percezione, quanto un più di 2’000 franchi.
Questo ha due conseguenze tipiche. In primo luogo, in un crollo molti vendono per il panico e trasformano perdite contabili in perdite reali. In secondo luogo, evitano del tutto le azioni e lasciano il denaro sul conto, anche nel pilastro 3a con il suo orizzonte d’investimento spesso lungo decenni. Oppure aspettano per anni in disparte il momento d’ingresso perfetto, per paura di comprare poco prima di un crollo. Quel momento, però, non si può prevedere.
Come aggirarlo: Scegli una quota azionaria adatta alla tua capacità di rischio e alla tua propensione al rischio. Capacità di rischio significa: per quanto tempo puoi lasciare il denaro investito? Nel pilastro 3a si tratta spesso di decenni, tempo più che sufficiente per superare anche crolli profondi. Propensione al rischio significa: riesci ancora a dormire tranquillo se la tua quota azionaria perde il 40%? Se una delle due non corrisponde, riduci la quota azionaria. Se la paura di sbagliare il momento ti paralizza, entra in modo scaglionato: è comunque meglio che aspettare per anni.
N. 4: Eccesso di fiducia – la superbia precede la caduta
Sopravvalutiamo sistematicamente le nostre conoscenze e la nostra capacità di previsione. Soprattutto dopo i primi successi: alla fine degli anni Novanta molti si ritenevano geniali selezionatori di azioni perché i loro titoli Internet salivano. In realtà saliva semplicemente tutto il mercato, finché la bolla dotcom è scoppiata.
Nemmeno gli specialisti sono immuni. Lo psicologo Philip Tetlock ha analizzato per anni migliaia di previsioni politiche ed economiche. La loro percentuale di successo era poco migliore del caso e proprio i nomi più noti sbagliavano spesso in modo più netto.
Come aggirarlo: Affronta le previsioni, le tue come quelle dei professionisti, con sano scetticismo. Se investi a lungo termine, in realtà ti bastano due ipotesi: l’economia mondiale continua a crescere nel lungo periodo e le imprese realizzano utili. Se le condividi entrambe, molto depone a favore di un portafoglio azionario ampiamente diversificato.
N. 3: Fallacia dei costi sommersi – buon denaro dietro a quello cattivo
I costi sommersi sono spese ormai perse in modo irreversibile. Nonostante ciò, ci lasciamo guidare da essi nelle nuove decisioni. «Ho già pagato tanto, ormai vado fino in fondo.»
Due esempi: da anni sei investito in un costoso fondo a gestione attiva. Resta nettamente indietro rispetto all’indice di riferimento, ma cambiare sembra l’ammissione di un errore. Così rimani e continui a pagare commissioni elevate anno dopo anno.
I costi sommersi possono pesare ancora di più nelle soluzioni assicurative 3a che uniscono risparmio e copertura dei rischi: poiché una parte considerevole dei premi finisce in costi di conclusione e di amministrazione, il valore di riscatto è spesso nettamente inferiore ai versamenti effettuati. Chi cambia realizza questa perdita, che però in gran parte si è formata molto tempo prima.
Come aggirarlo: Considera le decisioni sbagliate del passato come il prezzo dell’esperienza e chiediti: entrerei di nuovo oggi? Ciò che conta è l’insieme di costi, offerta e servizio. Se non convince più, cambia: meglio una fine con spavento che uno spavento senza fine.
N. 2: Present bias – la procrastinazione
Sappiamo che dovremmo pensare alla vecchiaia. Eppure rimandiamo, perché risparmiare fa male oggi, mentre il beneficio arriva solo tra decenni. La ricerca parla di preferenza per il presente, in inglese present bias. Per questo le diete iniziano domani e la previdenza per la vecchiaia l’anno prossimo.
La buona notizia: si può ingannare sé stessi. Nel programma «Save More Tomorrow» degli economisti comportamentali Richard Thaler e Shlomo Benartzi i dipendenti stabilivano in anticipo di risparmiare una parte dei futuri aumenti salariali. Oggi non faceva male e, in seguito, l’inerzia (bias dello status quo, n. 6) faceva sì che la maggior parte restasse fedele all’impegno. Il loro tasso di risparmio è salito in poco più di tre anni dal 3,5% al 13,6%.
Come aggirarlo: Togli la decisione al tuo io futuro. Imposta un ordine permanente che scatti poco dopo l’accredito dello stipendio, invece di chiederti a dicembre se basta ancora. E aumentalo a ogni aumento di stipendio. Presso VIAC si investe già dal primo franco: non c’è quindi alcun motivo di aspettare di avere un importo più grande.
N. 1: Bias di crescita esponenziale – l’interesse composto sottovalutato
Il primo posto va a un errore di ragionamento che sembra insignificante. Il nostro cervello ragiona in modo lineare, un’eredità dell’età della pietra: chi raccoglieva bacche per il doppio del tempo ne aveva all’incirca il doppio nel cesto. L’interesse composto, invece, lo sottovalutiamo sistematicamente, anche se agisce come una palla di neve che rotolando cresce sempre più in fretta.
L’insidia: all’inizio succede poco. Molti perciò si arrendono troppo presto, quando l’effetto non si è ancora dispiegato: i consumi attirano e sembra che in fondo non valga la pena. L’effetto diventa più concreto con la regola del 72: 72 diviso il rendimento annuo dà all’incirca gli anni necessari perché il tuo denaro raddoppi. Con il 6% sono circa 12 anni. Un importo unico di 100’000 franchi diventa così dopo 12 anni circa 200’000 franchi (+100’000), dopo altri 12 anni 400’000 (+200’000) e dopo ulteriori 12 anni 800’000 franchi (+400’000). Periodi di uguale durata, ma ogni volta un incremento doppio.
Ancora più impressionante è il risultato con versamenti regolari, ad esempio nel pilastro 3a con 7’258 franchi all’anno (importo massimo 2026 per i dipendenti). La colonna di destra mostra lo stesso calcolo con costi superiori di 1,5 punti percentuali:
| Inizio a | Versato fino a 65 anni | Patrimonio a 65 anni con il 4.5% | Patrimonio a 65 anni con il 6% |
| 25 anni | 290’000 | 812’000 | 1’191’000 |
| 35 anni | 218’000 | 463’000 | 608’000 |
| 45 anni | 145’000 | 238’000 | 283’000 |
| 55 anni | 73’000 | 93’000 | 101’000 |
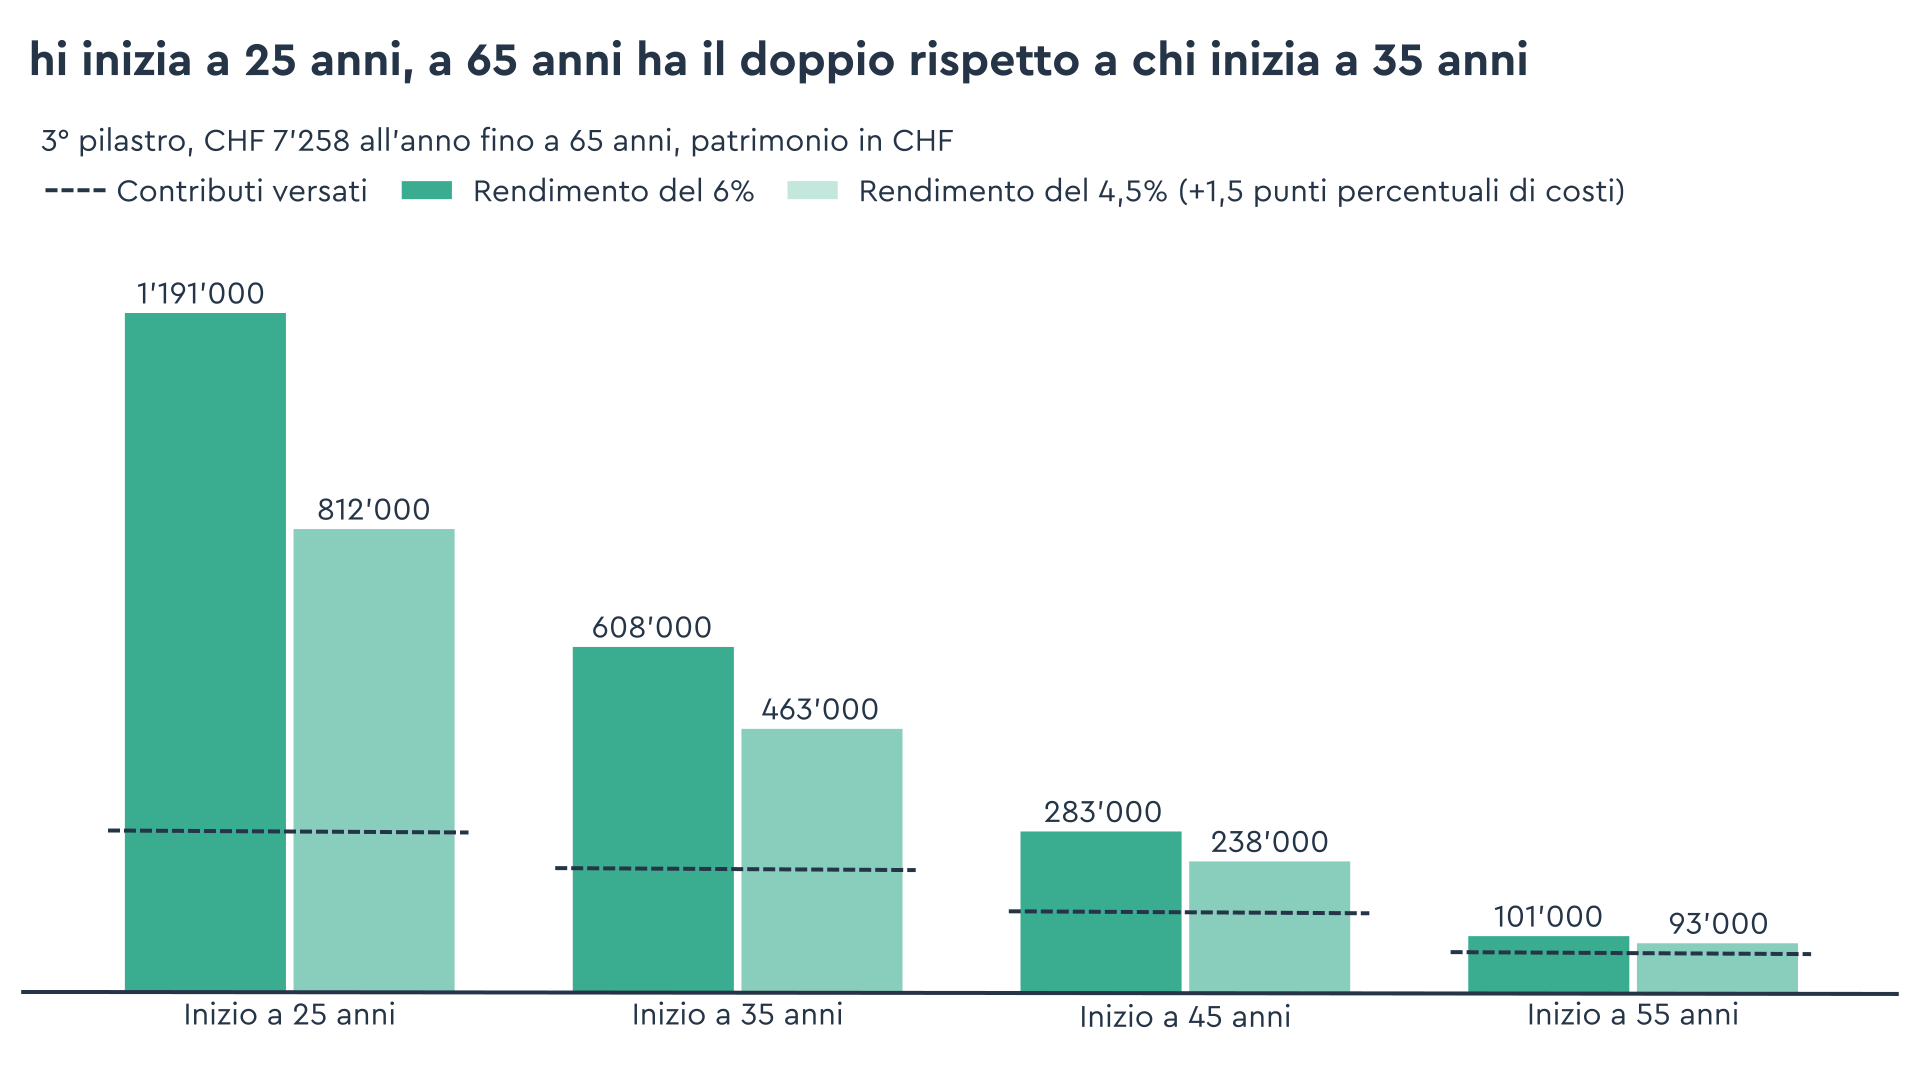
Iniziare dieci anni più tardi significa: poco più di 72’000 franchi versati in meno, ma circa 580’000 franchi di patrimonio in meno. E l’interesse composto agisce anche contro di te, sul fronte dei costi: appena 1,5 punti percentuali di commissioni in più all’anno costano quasi 380’000 franchi se si inizia a 25 anni. E il tasso di risparmio agisce in modo diretto: chi versa la metà alla fine ha anche la metà.
Come aggirarlo: Per i tassi di crescita non affidarti al tuo istinto, ma fai il calcolo. E utilizza le tre leve che hai in mano: iniziare presto (vedi n. 2), un tasso di risparmio il più alto possibile e costi bassi.
Conclusione: le regole battono gli istinti
Del tuo cervello dell’età della pietra non ti libererai, ma puoi dargli dei guardrail. Quasi tutti i 15 errori di ragionamento si possono disinnescare con gli stessi mezzi: una strategia fissata per iscritto e adatta al tuo profilo di rischio, un’ampia diversificazione, costi bassi e la maggior automatizzazione possibile.
Chi stabilisce queste regole nei periodi tranquilli non deve più decidere in quelli tempestosi. E chi inizia presto lascia che il tempo lavori per lui invece che contro di lui.
Chiediti onestamente in quale di queste trappole psicologiche sei già caduto: è umano. L’importante è imparare dall’esperienza.
Per approfondire
- Kahneman, Daniel: Pensieri lenti e veloci (2012) – l’opera di riferimento sulle distorsioni cognitive, impegnativa ma preziosa.
- Dobelli, Rolf: L’arte di pensare chiaro (2011) – un’introduzione piacevole a oltre 50 errori di ragionamento, anche al di fuori del mondo finanziario.
- Housel, Morgan: La psicologia dei soldi (2021) – 20 brevi storie sul perché ci comportiamo con il denaro come ci comportiamo.
- Kommer, Gerd: Souverän investieren mit Indexfonds und ETFs (6a edizione) – la base scientifica di un approccio buy-and-hold fondato su regole.
Gli autori
Stefan e Toni gestiscono lo Schweizer Finanzblog, una piattaforma indipendente dedicata agli investimenti a lungo termine e basati sulla scienza in Svizzera. Il loro focus: investimento passivo con ETF, costi bassi e previdenza senza gergo tecnico.
Questo articolo è un contributo ospite nell’ambito di una collaborazione con VIAC e non costituisce una raccomandazione d’investimento.