Article invité – Cet article a été rédigé par Stefan Huser et Antun « Toni » Brcina du Schweizer Finanzblog. Vous trouverez plus d’informations sur les auteurs à la fin de l’article.
Beaucoup de nos erreurs de placement les plus coûteuses reposent sur des comportements qui ont assuré la survie de nos ancêtres. Car mentalement, nous sommes restés pour l’essentiel des chasseurs-cueilleurs. En bourse et dans la prévoyance, ces réflexes deviennent en revanche un piège coûteux, pour les professionnels comme pour les profanes.
En nous appuyant sur la recherche internationale en finance comportementale, nous te présentons dans cet article les 15 biais que nous jugeons les plus lourds de conséquences pour tes placements et ta prévoyance. Pour chacun, tu découvriras comment il agit, où tu le rencontres et ce que tu peux concrètement faire contre lui.
En bref
- Notre cerveau est conçu pour la savane, pas pour la bourse: des instincts comme l’instinct grégaire ou la peur de perdre nous égarent systématiquement quand nous investissons.
- La protection la plus efficace, ce sont des règles claires que tu fixes en période calme: une stratégie de placement adaptée, une large diversification et l’automatisation.
- Dans la prévoyance, deux biais pèsent particulièrement lourd: nous repoussons les décisions et nous nous accrochons à une stratégie de placement choisie une fois pour toutes, même lorsqu’elle ne convient plus depuis longtemps.
- Le levier le plus puissant, c’est le temps: les intérêts composés produisent peu d’effet au début, puis déploient toute leur puissance avec les années. Si tu commences tôt, investis régulièrement, gardes le cap et maintiens des coûts bas, tu les fais travailler pour toi.
Qu’est-ce que la finance comportementale?
Dans le monde des manuels d’économie, c’est l’homo œconomicus qui agit: il traite toutes les informations sans erreur et décide toujours de manière rationnelle. La réalité est tout autre. Nous surestimons certaines informations, en ignorons d’autres et décidons au feeling.
C’est précisément ce qu’étudie la finance comportementale: elle relie psychologie et sciences financières et explique pourquoi, en matière d’argent, les êtres humains s’écartent systématiquement de la raison. Parmi ses fondateurs figurent les psychologues Daniel Kahneman et Amos Tversky—Kahneman a reçu pour cela le prix Nobel d’économie en 2002. Aujourd’hui, la finance comportementale fait partie intégrante de la recherche financière internationale; en 2017, le prix Nobel est revenu avec Richard Thaler à un autre de ses principaux représentants.
Qu’est-ce qu’un biais?
Un biais est une distorsion cognitive: une erreur de raisonnement qui ne survient pas par hasard, mais de manière systématique et prévisible.
Et si tu penses que les biais ne touchent que les imbéciles, tu te trompes malheureusement: les biais ne connaissent pas de frontières de formation. Certains peuvent même frapper plus durement les personnes très instruites – nous y reviendrons.
Les 15 biais en un coup d’œil
Parmi plus de 100 biais connus, nous avons retenu ceux que nous considérons comme particulièrement pertinents pour les placements et la prévoyance. Nous comptons à rebours: plus le numéro est bas, plus les dégâts que le biais peut causer sont importants, selon nous.
| Rang | Biais | En bref |
| 15 | Black Swan | L’impensable arrive plus souvent qu’on ne le croit |
| 14 | Survivorship Bias | Nous ne voyons que les gagnants |
| 13 | Home Bias | Trop de pays d’origine dans le portefeuille |
| 12 | Confirmation Bias | La confirmation plutôt que la vérité |
| 11 | Action Bias | Agir fait plus de bien qu’attendre |
| 10 | Information Bias | Plus d’informations, de moins bonnes décisions |
| 9 | Regression to the Mean | Les gagnants d’hier sont rarement ceux de demain |
| 8 | Social Proof | Avec le troupeau, droit dans la bulle |
| 7 | Hindsight Bias | C’était couru d’avance |
| 6 | Status Quo Bias | Réglé une fois, jamais revu |
| 5 | Loss Aversion | Les pertes font deux fois plus mal |
| 4 | Overconfidence Bias | L’orgueil précède la chute |
| 3 | Sunk Cost Fallacy | Jeter de l’argent bon après le mauvais |
| 2 | Present Bias | La procrastination |
| 1 | Exponential Growth Bias | Les intérêts composés sous-estimés |
N° 15: Black Swan – l’impensable arrive plus souvent qu’on ne le croit
Le terme vient de l’auteur Nassim Taleb: un cygne noir est un événement que personne n’avait sur son radar et qui entraîne des conséquences énormes. Le biais consiste à juger de tels événements si improbables que nous ne nous en prémunissons pas.
Les exemples ne manquent pas, même chez nous. Swissair, jadis fierté nationale, s’est immobilisée pratiquement du jour au lendemain en octobre 2001—perte totale pour des milliers d’actionnaires. En mars 2023, UBS a repris Credit Suisse dans un sauvetage d’urgence—l’action de cette dernière est devenue pratiquement sans valeur. Qui investit dans des actions individuelles vit de telles chutes plus souvent qu’on ne le pense. Et lors du krach du Covid en 2020, les bourses mondiales ont perdu environ un tiers en quelques semaines.
Comment le déjouer: Tu ne peux pas prévoir les cygnes noirs, mais tu peux leur enlever leur pointe. Répartis largement ta fortune, par exemple via un indice mondial comprenant des milliers d’entreprises, et garde la tête froide en cas de turbulences. Un krach te vaudra certes des pertes latentes, mais la faillite d’une seule entreprise ne te fera pas tout perdre.
N° 14: Survivorship Bias – nous ne voyons que les gagnants
Les classements font apparaître les fonds les plus performants de ces dernières années. Ce que tu ne vois pas: les nombreux fonds qui, faute de succès, ont été discrètement fermés ou fusionnés avec d’autres. Ils disparaissent des statistiques—et de notre mémoire. Il en reste l’impression que les fonds actifs performants pullulent.
Les chiffres montrent le contraire. Selon la SPIVA Europe Scorecard de S&P Dow Jones Indices (état fin 2025), sur dix ans, 98% des fonds en actions mondiales gérés activement et lancés en Europe ont fait moins bien que leur indice de référence. Seuls 62% environ de ces fonds ont même survécu à ces dix années. Et pour les fonds actifs en actions suisses, 84% ont également fait moins bien que l’indice.
Comment le déjouer: Ne te laisse pas éblouir par les succès annoncés des deux ou trois dernières années. Ce qui compte, c’est le rendement à long terme après coûts, comparé à l’indice approprié. Qui applique honnêtement cette mesure finit le plus souvent avec des fonds indiciels ou des ETF à bas coûts. Cela vaut aussi pour le pilier 3a: des prestataires comme VIAC y misent résolument sur des fonds indiciels passifs plutôt que sur une gestion active.
N° 13: Home Bias – trop de pays d’origine dans le portefeuille
Beaucoup privilégient leur marché domestique lorsqu’ils investissent: qui vit en Suisse investit volontiers dans le SMI, les Allemands dans le DAX. Cela paraît familier: on connaît les entreprises, on lit chaque jour des articles à leur sujet et on a le sentiment de n’avoir aucun risque de change.
Le problème, c’est le risque de concentration. Dans le SMI, Nestlé, Novartis et Roche représentent environ la moitié de l’indice ; avec UBS et ABB, on atteint quelque deux tiers. Si l’un de ces titres faiblit, c’est tout l’indice qui le ressent. Un indice mondial comme le MSCI ACWI répartit en revanche ton argent sur environ 2’500 entreprises de près de 50 pays: aucun titre isolé ne pèse lourdement.
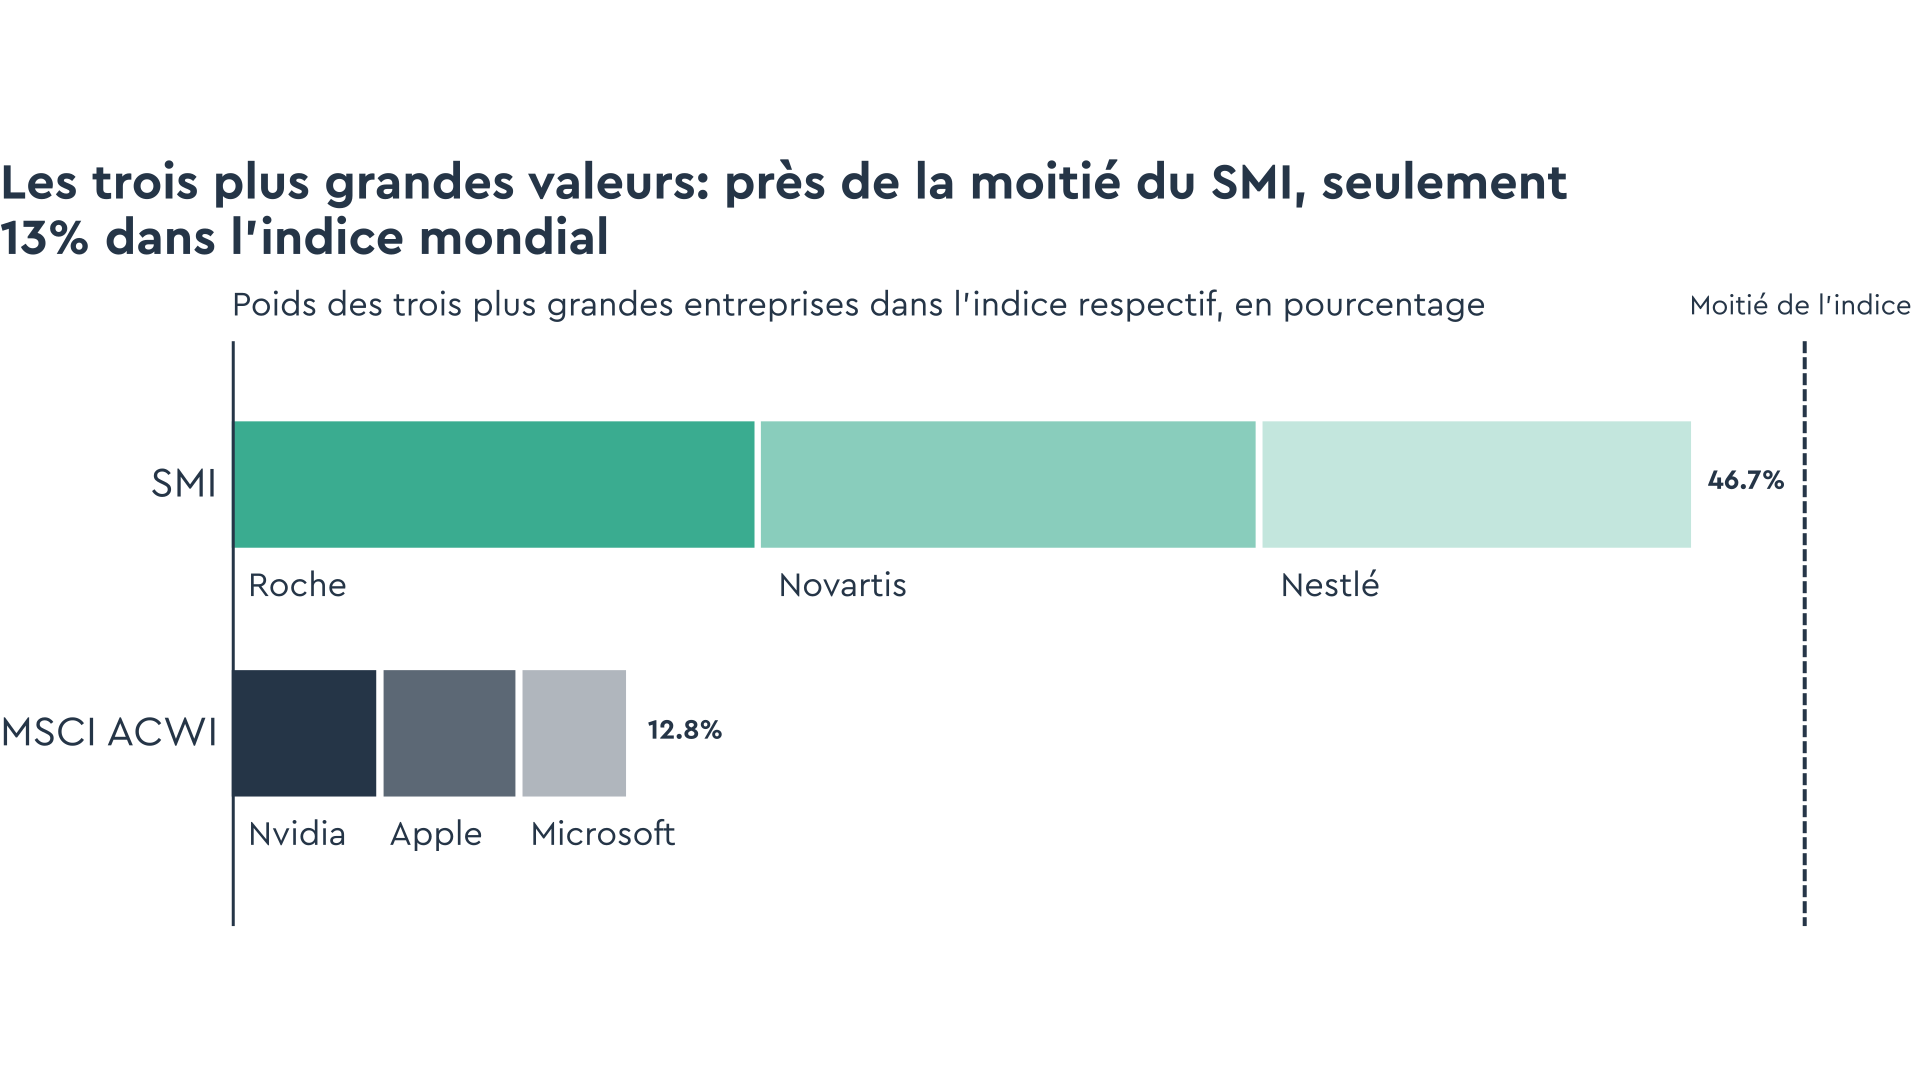
Comment le déjouer: Une certaine part suisse se défend si tes dépenses sont en francs, car elle atténue le risque de change. Fixe-toi toutefois consciemment une limite supérieure et investis le reste à l’échelle mondiale, idéalement via un indice mondial couvrant pays industrialisés et pays émergents. La diversification est le seul « free lunch » en matière de placement: moins de risque, sans renoncer au rendement. Dans le pilier 3a, la part suisse peut être ajustée librement chez VIAC avec une stratégie individuelle.
N° 12: Confirmation Bias – la confirmation plutôt que la vérité
Nous avons tendance à interpréter les nouvelles informations de manière à ce qu’elles collent à notre opinion. Ce qui la contredit, nous l’occultons. L’auteur suisse Rolf Dobelli appelle ce biais de confirmation le « père de toutes les erreurs de raisonnement ». Or, comme l’a écrit l’écrivain britannique Aldous Huxley: « Les faits ne cessent pas d’exister parce qu’on les ignore. »
Supposons que tu sois convaincu que la bourse est un casino. Alors chaque titre sur un krach te restera en mémoire, tandis que tu ne verras pas la hausse des cours à long terme. Ta conviction se renforce, et tu passes peut-être à côté de décennies de rendement. Il en va de même dans la prévoyance: qui estime que l’argent 3a est le plus sûr sur un compte se sent conforté par chaque krach. L’inverse fonctionne tout aussi bien: qui s’enthousiasme pour une action ne perçoit plus que les nouvelles positives.
Comment le déjouer: Note par écrit tes convictions financières et cherche délibérément des contre-arguments. Encore plus efficace: demande à la personne la plus critique de ton entourage de démonter tes hypothèses.
N° 11: Action Bias – agir fait plus de bien qu’attendre
Dans les situations incertaines, nous ressentons l’envie d’agir, d’une manière ou d’une autre. À l’âge de pierre, c’était judicieux: qui hésitait en entendant un bruissement dans les buissons avait de mauvaises cartes en main. En bourse, c’est souvent l’inverse.
Les chercheurs Brad Barber et Terrance Odean ont analysé les comptes de plus de 60’000 ménages américains (1991–1996). Résultat: le cinquième qui effectuait le plus de transactions a obtenu environ 11,4% par an, contre 17,9% pour le marché. Le titre de leur étude dit tout: « Trading Is Hazardous to Your Wealth » (négocier nuit à votre fortune).
Le vieux maître de la bourse André Kostolany l’a résumé ainsi: « Achetez des actions, prenez des somnifères et ne regardez plus vos titres. Au bout de nombreuses années, vous verrez: vous êtes riche. » Pour des placements indiciels largement diversifiés, nous sommes d’accord. Avec des actions individuelles, en revanche, un sommeil permanent serait risqué (voir n° 15).
Comment le déjouer: Fixe ta stratégie de placement par écrit tant que les marchés sont calmes. Automatise ce qui peut l’être, par exemple les versements réguliers. Les réallocations spontanées, dictées par l’instinct, coûtent en revanche des frais et des nerfs ; ou comme le dit un vieil adage boursier: « Acheter et vendre sans cesse vide les poches. »
N° 10: Information Bias – plus d’informations, de moins bonnes décisions
Nous croyons que plus d’informations mènent automatiquement à de meilleures décisions. Or, chaque jour, les titres pleuvent sur nous: « Le SMI à l’aube d’un retournement? », « Un signal graphique annonce une correction », « Faut-il entrer maintenant? ». La plupart n’ont aucune importance pour qui investit à long terme, et beaucoup relèvent de la pure spéculation. L’auteur financier Gerd Kommer qualifie ironiquement ces pronostics à court terme de « pornographie financière » – chacun d’eux nourrit le biais de l’action (n° 11).
Comment le déjouer: Réduis consciemment ta consommation d’actualités financières. Investis plutôt le temps gagné dans ta formation financière, par exemple en lisant des ouvrages spécialisés sérieux ou avec notre guide gratuit Apprendre à investir en 8 leçons. Cela te donne un socle stable qu’aucun titre du jour ne vient ébranler.
N° 9: Regression to the Mean – les gagnants d’hier sont rarement ceux de demain
Après une valeur extrême, la mesure suivante se rapproche généralement de la moyenne. Transposé à la bourse: le fonds ou l’ETF à la meilleure performance des trois dernières années est rarement aussi le meilleur des trois prochaines.
Qui l’ignore se livre au performance chasing: on court après les rendements d’hier. Le résultat, ce sont des achats sur des marchés en surchauffe, à des cours records – une formule perdante éprouvée en bourse.
Comment le déjouer: Fixe des pondérations cibles pour tes classes d’actifs et procède au moins une fois par an à un rééquilibrage. Tu vends ainsi automatiquement ce qui a bien marché et tu rachètes ce qui a reculé, soit l’inverse du performance chasing. Chez VIAC, le rééquilibrage se fait automatiquement: tu n’as pas à y penser toi-même.
N° 8: Social Proof – avec le troupeau, droit dans la bulle
Quand tout le monde court dans une direction, nous courons avec. Dans la savane, c’était intelligent: qui hésitait lorsque le groupe fuyait devant un prédateur disparaissait du pool génétique.
En bourse, l’instinct grégaire est en revanche un moteur essentiel des bulles et des krachs. Qu’il s’agisse des actions dotcom autour de 2000 ou des engouements pour la crypto: plus les gens autour de toi racontent des gains rapides, plus grande devient la peur de rater quelque chose, la fameuse FOMO, « Fear of Missing Out ». Qui entre alors achète souvent peu avant le sommet.
Comment le déjouer: Deviens méfiant lorsqu’un placement devient soudain le sujet de conversation partout. Demande-toi: est-ce que j’achèterais aussi si personne n’en parlait?
N° 7: Hindsight Bias – c’était couru d’avance
Rétrospectivement, toute évolution paraît logique. La crise financière de 2008, le krach du Covid en 2020 – « c’était pourtant prévisible ». Sauf que presque personne n’a annoncé ces événements à temps et avec précision. Et les rares qui ont vu juste se sont souvent trompés avant et après.
Le biais rétrospectif est particulièrement tenace. Des études le montrent: même qui le connaît y succombe presque aussi souvent. Il est dangereux parce que nous en tirons une fausse conclusion: si le passé était si prévisible, l’avenir devrait l’être aussi. Cela nous rend présomptueux.
Comment le déjouer: Note tes appréciations du marché avec la date et relis-les un an plus tard. C’est dégrisant, et salutaire. Plus simple encore: renonce complètement aux pronostics et investis selon des règles fixes.
N° 6: Status Quo Bias – réglé une fois, jamais revu
Nous restons volontiers sur l’existant, même lorsqu’il existe de meilleures solutions. Changer demande des efforts et comporte le risque de faire une erreur. Ne rien faire paraît sûr, alors que c’est aussi une décision. À première vue, c’est le contraire du biais de l’action (n° 11) ; mais là, il s’agit de réagir fébrilement aux mouvements de cours, ici de ne pas remettre en question son réglage de base.
Dans le pilier 3a, c’est bien visible: selon un sondage représentatif de YouGov mandaté par la Bâloise (2025), 52% de la population suisse possède un compte 3a classique, mais seulement 31% une solution 3a en titres (certaines personnes ont les deux). Beaucoup ouvrent un compte 3a dans leur jeunesse et y laissent dormir leur argent pendant des décennies, alors que leur horizon de placement permettrait une stratégie plus rentable. Ou alors elles restent des années auprès d’une solution de prévoyance coûteuse de leur banque habituelle, parce qu’un changement semble fastidieux et que le conseiller est toujours si aimable.
Comment le déjouer: Vérifie ta stratégie une fois par an: correspond-elle encore à toi, à ton horizon de placement et à ta propension au risque? Et utilise le biais du statu quo à ton avantage: un ordre permanent pour le pilier 3a ou un plan d’épargne pour ta fortune libre investit régulièrement sans que tu aies à décider à nouveau. C’est aussi un statu quo, mais un statu quo qui travaille pour toi.
N° 5: Loss Aversion – les pertes font deux fois plus mal
Kahneman et Tversky l’ont montré: une perte nous fait environ deux fois plus mal qu’un gain de même ampleur ne nous réjouit. Un moins de 1’000 francs pèse donc, ressenti, aussi lourd qu’un plus de 2’000 francs.
Cela a deux conséquences typiques. Premièrement, beaucoup vendent en panique lors d’un krach et transforment des pertes latentes en pertes réelles. Deuxièmement, elles évitent complètement les actions et laissent leur argent sur le compte, y compris dans le pilier 3a avec son horizon de placement souvent long de plusieurs décennies. Ou alors elles attendent des années sur la touche le moment d’entrée parfait, par peur d’acheter juste avant un krach. Or ce moment ne peut pas être prédit.
Comment le déjouer: Choisis une part d’actions qui corresponde à ta capacité de risque et à ta propension au risque. La capacité de risque, c’est: combien de temps peux-tu laisser cet argent de côté? Dans le pilier 3a, il s’agit souvent de décennies, bien assez de temps pour traverser même des krachs profonds. La propension au risque, c’est: peux-tu encore dormir tranquille si ta part d’actions perd 40%? Si l’une des deux ne colle pas, réduis la part d’actions. Si la peur du mauvais moment te paralyse, entre par étapes: c’est toujours mieux que d’attendre des années.
N° 4: Overconfidence Bias – l’orgueil précède la chute
Nous surestimons systématiquement nos connaissances et notre capacité de prévision. Surtout après de premiers succès: à la fin des années 1990, beaucoup se prenaient pour de géniaux sélectionneurs d’actions parce que leurs titres Internet montaient. En réalité, c’était simplement tout le marché qui montait – jusqu’à l’éclatement de la bulle dotcom.
Les spécialistes ne sont pas immunisés non plus. Le psychologue Philip Tetlock a analysé pendant des années des milliers de pronostics politiques et économiques. Leur taux de réussite était à peine meilleur que le hasard – et ce sont justement les têtes les plus connues qui se trompaient souvent le plus nettement.
Comment le déjouer: Aborde les pronostics, les tiens comme ceux des professionnels, avec un scepticisme sain. Si tu investis à long terme, tu n’as en fait besoin que de deux hypothèses: l’économie mondiale continue de croître à long terme, et les entreprises y réalisent des bénéfices. Si tu partages les deux, bien des choses plaident pour un portefeuille d’actions largement diversifié.
N° 3: Sunk Cost Fallacy – jeter de l’argent bon après le mauvais
Les coûts irrécupérables sont des dépenses définitivement perdues. Pourtant, nous nous laissons guider par eux dans de nouvelles décisions. « J’ai déjà tellement payé, maintenant je vais au bout. »
Deux exemples: tu es investi depuis des années dans un fonds coûteux à gestion active. Il est nettement à la traîne par rapport à son indice de référence, mais changer donne l’impression d’avouer une erreur. Alors tu restes – et tu continues à payer des frais élevés année après année.
Les coûts irrécupérables peuvent peser encore plus lourd dans les solutions d’assurance 3a, qui combinent épargne et couverture des risques: comme une part considérable des primes part en frais de conclusion et d’administration, la valeur de rachat se situe souvent nettement en dessous des versements effectués. Qui change réalise cette perte – mais elle est née en grande partie bien plus tôt.
Comment le déjouer: Considère tes mauvaises décisions passées comme le prix de l’expérience et demande-toi: est-ce que j’y entrerais encore aujourd’hui? Ce qui compte, c’est l’ensemble formé par les coûts, l’offre et le service. S’il ne convainc plus, change – selon la devise « Mieux vaut une fin effroyable qu’un effroi sans fin ».
N° 2: Present Bias – la procrastination
Nous savons que nous devrions prévoir pour nos vieux jours. Pourtant, nous le repoussons – car épargner fait mal aujourd’hui et l’utilité n’arrive que dans des décennies. La recherche parle de préférence pour le présent, en anglais present bias. C’est pourquoi les régimes commencent demain – et la prévoyance vieillesse l’an prochain.
La bonne nouvelle: on peut se jouer des tours à soi-même. Dans le programme « Save More Tomorrow » des économistes comportementaux Richard Thaler et Shlomo Benartzi, des salariés s’engageaient à l’avance à épargner une partie de leurs futures augmentations de salaire. Cela ne faisait pas mal aujourd’hui – et ensuite l’inertie (biais du statu quo, n° 6) faisait que la plupart s’y tenaient. Leur taux d’épargne est passé en un peu plus de trois ans de 3,5% à 13,6%.
Comment le déjouer: Épargne la décision à ton moi futur. Mets en place un ordre permanent déclenché peu après le versement du salaire, au lieu de te demander en décembre si cela suffit encore. Et augmente-le à chaque hausse de salaire. Chez VIAC, l’argent est investi dès le premier franc: il n’y a donc aucune raison d’attendre d’avoir un montant plus important.
N° 1: Exponential Growth Bias – les intérêts composés sous-estimés
La première place revient à un biais qui paraît anodin. Notre cerveau pense de manière linéaire – un héritage de l’âge de pierre: qui cueillait des baies deux fois plus longtemps en avait à peu près deux fois plus dans son panier. Les intérêts composés, en revanche, nous les sous-estimons systématiquement – alors qu’ils agissent comme une boule de neige qui grossit toujours plus vite en roulant.
Le piège: au début, il ne se passe pas grand-chose. Beaucoup abandonnent donc trop tôt, alors que l’effet ne s’est pas encore déployé: la consommation attire et cela ne semble finalement pas en valoir la peine. L’effet devient plus concret avec la règle des 72: 72 divisé par le rendement annuel donne approximativement le nombre d’années jusqu’au doublement de ton argent. À 6%, cela fait environ 12 ans. Un montant unique de 100’000 francs devient ainsi après 12 ans environ 200’000 francs (+100’000), après 12 années supplémentaires 400’000 (+200’000) et après encore 12 ans 800’000 francs (+400’000). Des périodes de même durée, mais un accroissement deux fois plus important à chaque fois.
C’est encore plus frappant avec des versements réguliers, par exemple dans le pilier 3a avec 7’258 francs par an (montant maximal 2026 pour les salariés). Les barres claires montrent la même chose avec des coûts supérieurs de 1,5 point de pourcentage:
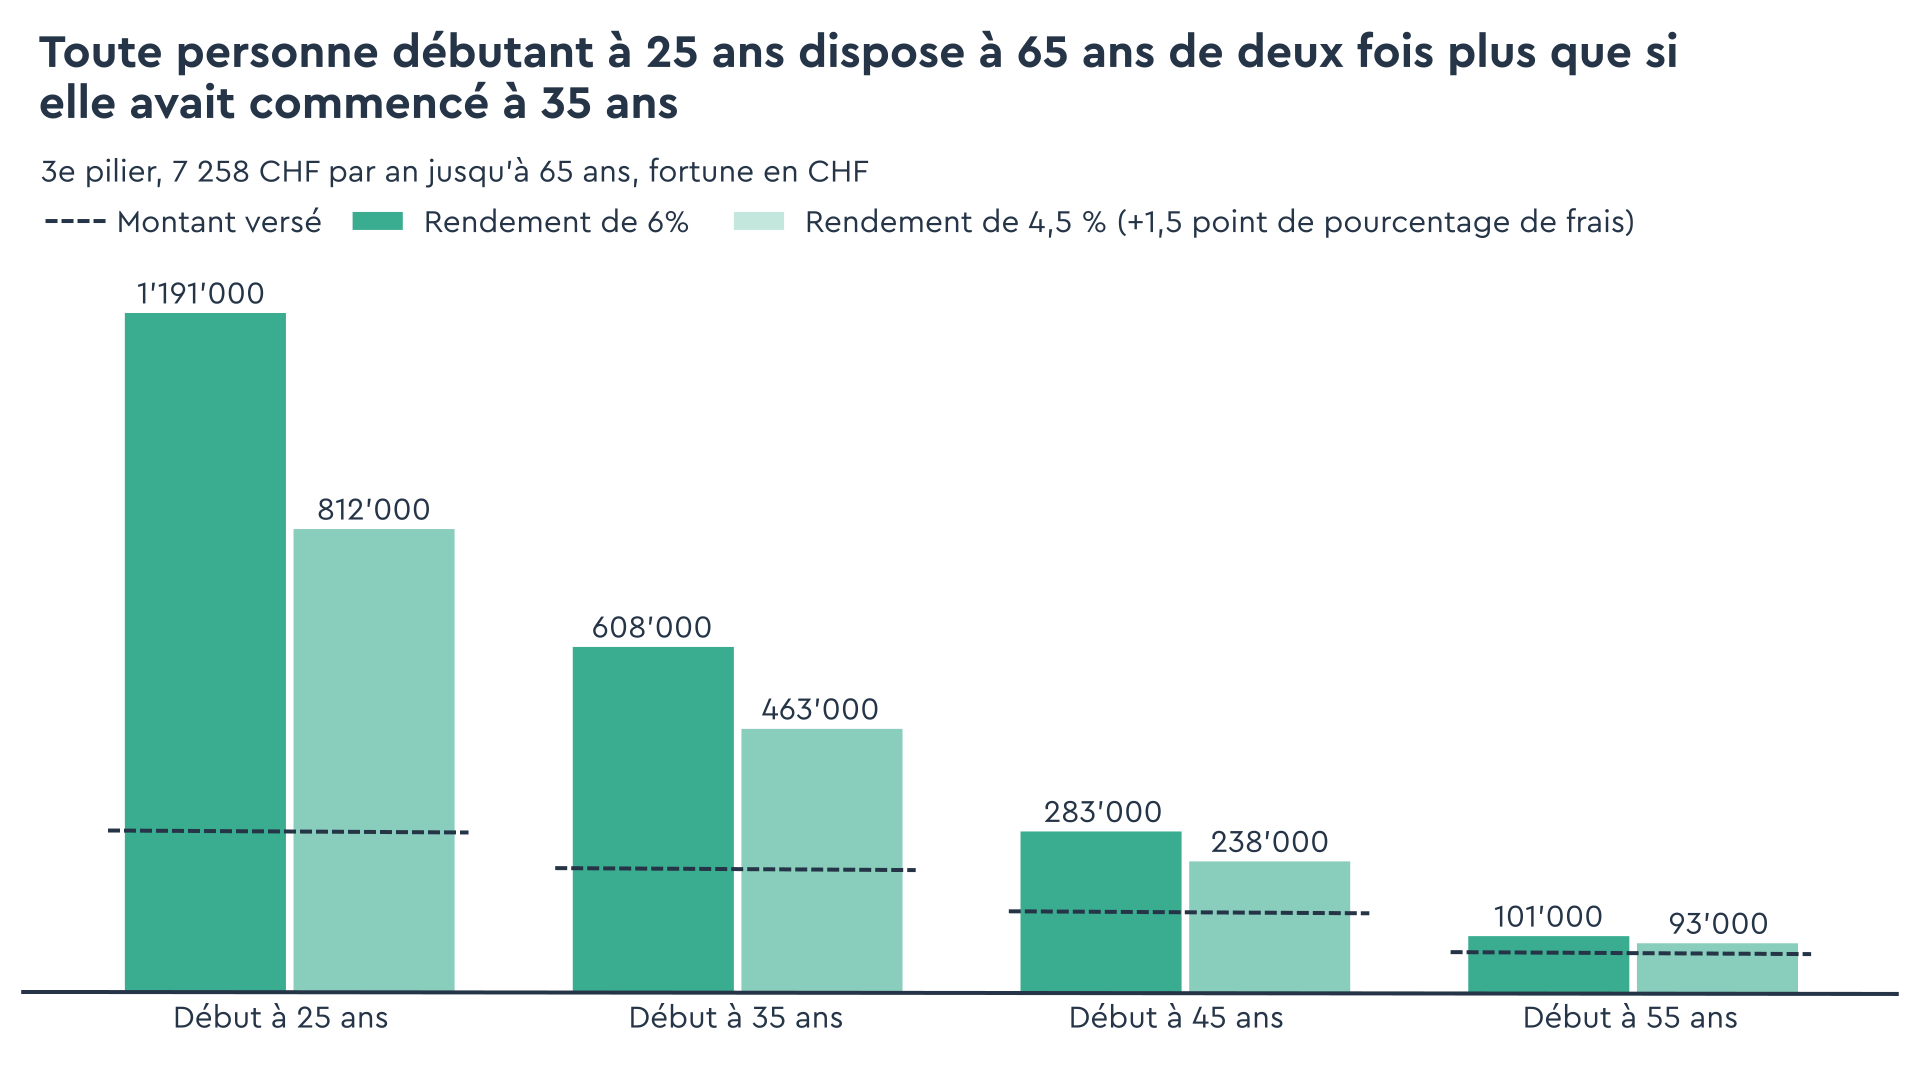
7’258 francs par an (montant maximal du pilier 3a 2026 pour les salariés, OFAS), versement en début d’année jusqu’à 65 ans ; nominal, sans impôts ni inflation. Montants en CHF, arrondis au millier. La ligne pointillée indique le montant versé.
Commencer dix ans plus tard signifie: un peu plus de 72’000 francs versés en moins, mais environ 580’000 francs de fortune en moins. Et les intérêts composés agissent aussi contre toi – au niveau des coûts: à peine 1,5 point de pourcentage de frais en plus par an coûte près de 380’000 francs si l’on commence à 25 ans. Et le taux d’épargne agit directement: qui verse moitié moins a au final moitié moins.
Comment le déjouer: Pour les taux de croissance, ne te fie pas à ton intuition, mais fais le calcul. Et utilise les trois leviers que tu as toi-même en main: commencer tôt (voir n° 2), un taux d’épargne aussi élevé que possible et des coûts bas.
Conclusion: les règles battent les instincts
Tu ne te débarrasseras pas de ton cerveau de l’âge de pierre – mais tu peux lui poser des garde-fous. Presque tous les 15 biais peuvent être désamorcés avec les mêmes moyens: une stratégie fixée par écrit et adaptée à ton profil de risque, une large diversification, des coûts bas et autant d’automatisation que possible.
Qui fixe ces règles en période calme n’a plus à décider en période de tempête. Et qui commence tôt laisse le temps travailler pour lui au lieu de travailler contre lui.
Demande-toi honnêtement dans lesquels de ces pièges psychologiques tu es déjà tombé – c’est humain. L’essentiel est d’en tirer des leçons.
Pour aller plus loin
- Kahneman, Daniel: Système 1 / Système 2: Les deux vitesses de la pensée (2012) – l’ouvrage de référence sur les distorsions cognitives, exigeant mais payant.
- Dobelli, Rolf: L’art de penser clairement (2011) – une introduction divertissante à plus de 50 biais, au-delà du monde financier également.
- Housel, Morgan: La psychologie de l’argent (2021) – 20 courtes histoires sur les raisons pour lesquelles nous agissons comme nous le faisons avec l’argent.
- Kommer, Gerd: Souverän investieren mit Indexfonds und ETFs (6e édition) – la base scientifique d’une approche buy-and-hold fondée sur des règles.
About the authors
Stefan Huser et Antun « Toni » Brcina animent le Schweizer Finanzblog, une plateforme indépendante dédiée à l’investissement à long terme et fondé sur la science en Suisse. Leur priorité : l’investissement passif via des ETF, des frais bas et une prévoyance sans jargon.
Cet article est une contribution d’invité réalisée dans le cadre d’une coopération avec VIAC et ne constitue pas un conseil en investissement.