L'essenziale in breve
- Il lavoro part-time comporta notevoli lacune pensionistiche: chi lavora meno percepisce un reddito inferiore e, di conseguenza, versa automaticamente contributi inferiori al 1° e al 2° pilastro.
- La cassa pensioni come ostacolo: la trattenuta di coordinamento fissa nel 2° pilastro non viene adeguata agli impieghi part-time. Di conseguenza, in caso di uno stipendio più basso, una parte nettamente inferiore del reddito è assicurata nella cassa pensioni.
- Il 3° pilastro come jolly: la previdenza privata è per i lavoratori a tempo parziale uno degli strumenti più importanti per colmare autonomamente le lacune nell’avere di vecchiaia e, allo stesso tempo, risparmiare sulle imposte.
Perché i lavoratori a tempo parziale rischiano di avere una grave lacuna previdenziale?
Il nostro sistema previdenziale in Svizzera si basa sul principio dei tre pilastri. Chi ha lavorato a tempo pieno per tutta la vita riceve in età avanzata, dal 1° e dal 2° pilastro, circa il 60% dell’ultimo stipendio. Tuttavia, come regola generale, per mantenere il tenore di vita abituale in età avanzata occorre circa l’80% del reddito precedente. La differenza del 20% – la classica lacuna previdenziale – può essere ridotta in modo mirato con una previdenza privata aggiuntiva. Un ruolo importante è svolto dal pilastro 3a. Tuttavia, chi lavora a tempo parziale per un periodo più lungo o addirittura per tutta la vita lavorativa versa contributi previdenziali notevolmente inferiori. La conseguenza: la lacuna già esistente si amplia in modo significativo. Esaminiamo quindi più da vicino come il lavoro a tempo parziale influisce sui singoli pilastri.
Che effetto ha il lavoro a tempo parziale sull’AVS (1° pilastro)?
Per ricevere nella vecchiaia la rendita AVS massima di CHF 2’520 al mese (situazione al 2026), devono essere soddisfatte due condizioni:
- Periodo contributivo ininterrotto: è necessario aver versato contributi all’AVS senza interruzioni per 44 anni (dal 21° anno di età fino all’età pensionabile).
- Salario medio: è necessario un reddito annuo medio di circa CHF 90’720 (situazione al 2026).
Chi lavora a tempo parziale per un periodo più lungo o in modo permanente spesso non raggiunge questo elevato salario medio. L’AVS riduce quindi la rendita in proporzione sulla base della cosiddetta scala 44 (pagina 18). Tuttavia, il 1° pilastro è più generoso del 2°: chi lavora a tempo parziale ma versa contributi senza interruzioni per 44 anni riceve almeno la rendita minima di CHF 1’260 al mese (situazione al 2026). Inoltre, vi sono due fattori che possono attenuare gli effetti del lavoro a tempo parziale sulla rendita AVS:
- Accrediti per compiti educativi: chi si occupa dei figli riceve dall’AVS i cosiddetti accrediti per compiti educativi. Questi vengono aggiunti al reddito da lavoro nel calcolo dell’AVS, aumentando così la rendita.
- Accrediti per compiti assistenziali: sono previsti anche accrediti per l’assistenza ai familiari. È importante sapere che questi non vengono accreditati automaticamente. Devi richiederli ogni anno alla cassa di compensazione cantonale del luogo di domicilio della persona assistita.
In generale, il lavoro a tempo parziale comporta spesso una rendita inferiore anche nell’ambito dell’AVS. Tuttavia, grazie alla rendita minima e agli eventuali accrediti, le ripercussioni risultano spesso meno gravi rispetto al 2° pilastro.
In che modo il lavoro a tempo parziale influisce sulla
cassa pensioni (2° pilastro)?
Mentre l’AVS (1° pilastro) ha lo scopo di garantire il minimo esistenziale, la cassa pensioni (2° pilastro) assicura che tu possa mantenere il tuo tenore di vita abituale dopo il pensionamento. Tuttavia, non tutte le persone in Svizzera sono automaticamente assicurate presso una cassa pensioni. Esiste infatti una cosiddetta soglia di ingresso, fissata a un reddito annuo di CHF 22’680 (situazione al 2026). Chi guadagna meno di tale importo presso un datore di lavoro non è assicurato obbligatoriamente presso una cassa pensioni.
Tuttavia, anche chi raggiunge la soglia di ingresso non è assicurato per l’intero stipendio. È qui che entra in gioco la cosiddetta deduzione di coordinamento. Essa ammonta a CHF 26’460 (situazione al 2026) e viene detratta dallo stipendio lordo annuo. Il motivo: la cassa pensioni deve garantire solo quella parte dello stipendio che non è già coperta dall’AVS (1° pilastro). In questo modo si evita che la stessa quota di stipendio sia assicurata due volte.
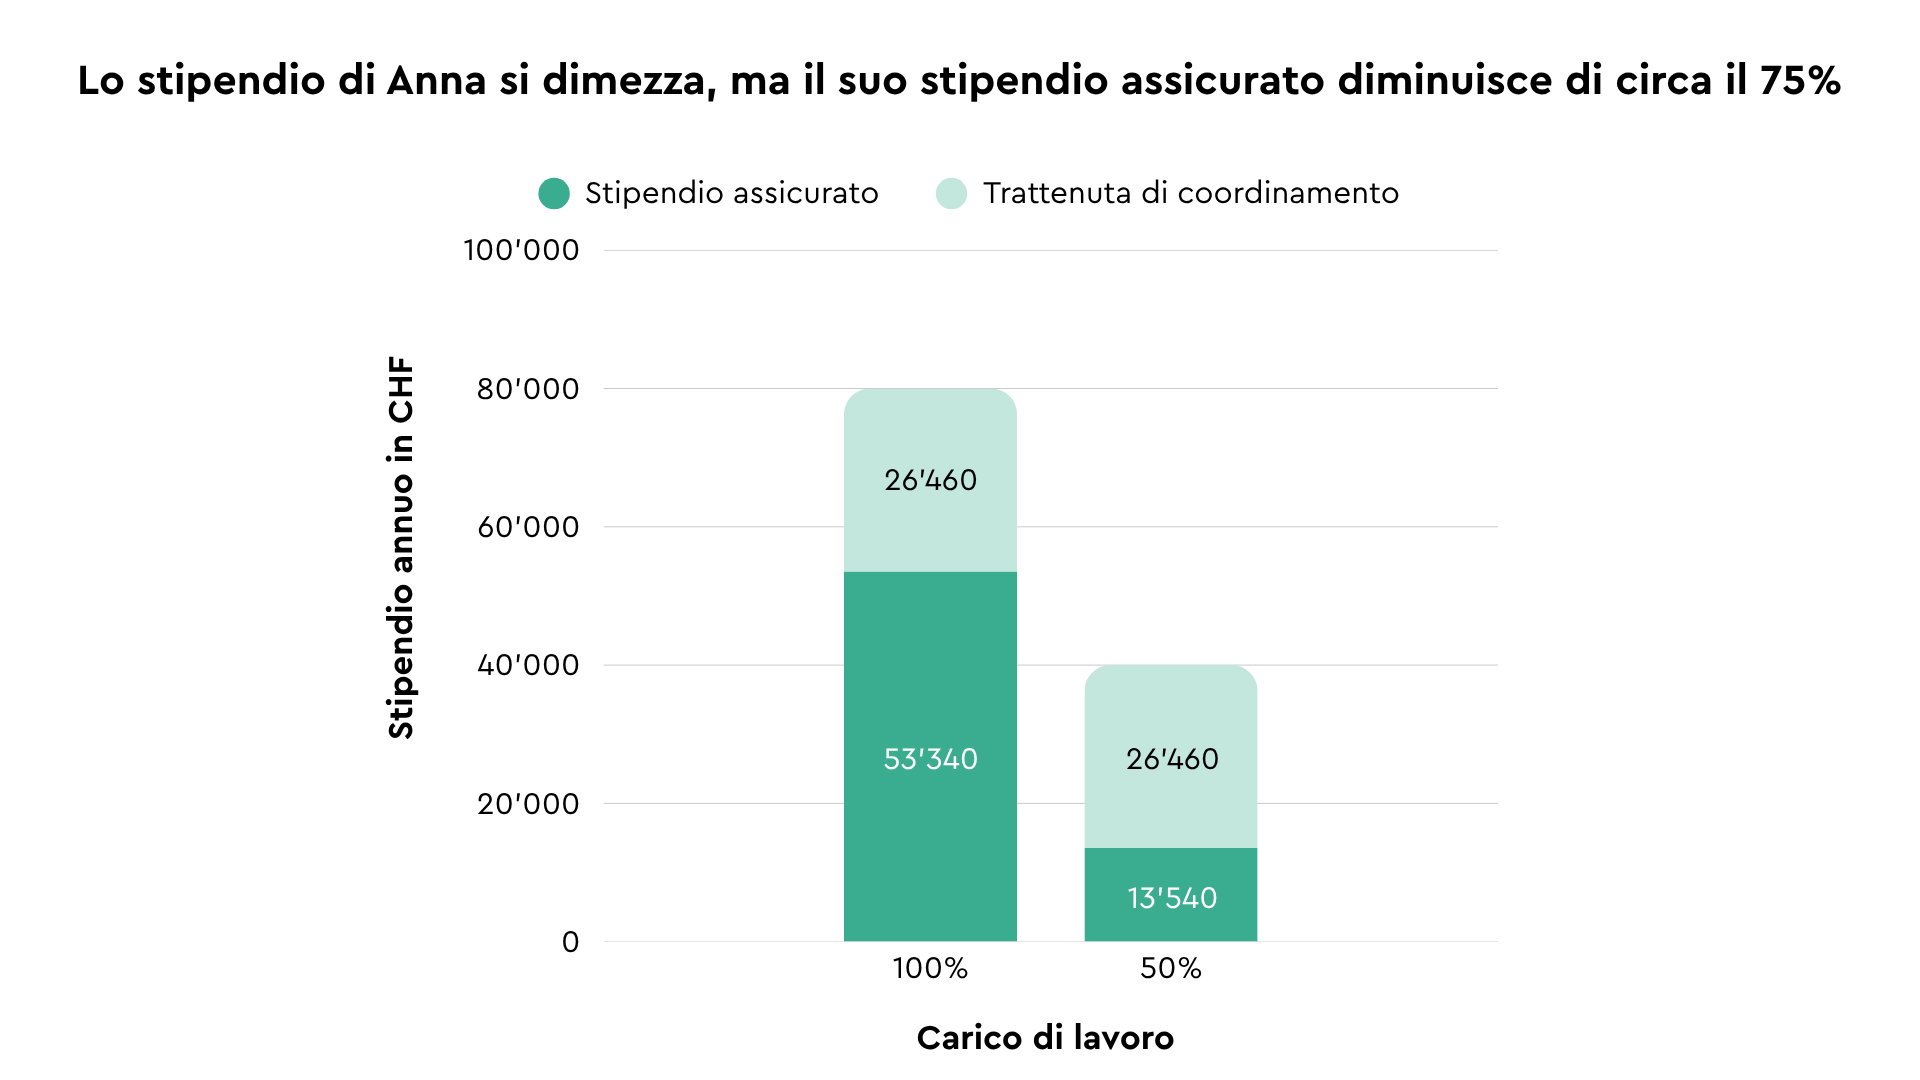
Ed è proprio questa deduzione di coordinamento a rappresentare un problema particolarmente grave per chi lavora a tempo parziale. Si tratta infatti di un importo fisso che non viene automaticamente adeguato al tuo grado di occupazione. Un esempio: Anna lavora come infermiera e, con un impiego al 100%, guadagna CHF 80’000 all’anno. Dopo la nascita del suo primo figlio, riduce il suo impiego al 50% e ora guadagna CHF 40’000. Il suo stipendio si dimezza, ma la deduzione di coordinamento di CHF 26’460 rimane invariata. Con un impiego al 100%, CHF 53’540 del suo stipendio sono assicurati presso la cassa pensioni. Con un impiego al 50%, sono solo CHF 13’540. Pertanto, anche se lo stipendio di Anna diminuisce del 50%, il suo stipendio assicurato si riduce di circa il 75%.
Di conseguenza, nel corso degli anni lei accumula una somma notevolmente inferiore nella cassa pensioni. Tutta-via, a seconda della situazione, esistono delle possibilità per ridurre l’impatto del lavoro part-time sul 2° pilastro. Ti consigliamo di verificare questi tre punti:
Consigli per i lavoratori part-time in merito al 2° pilastro:
- Adeguare la trattenuta di coordinamento: presso le casse pensioni più all’avanguardia è possibile adeguare la trattenuta di coordinamento al tuo effettivo carico di lavoro. Ti consigliamo di verificare questa opzione direttamente con il tuo datore di lavoro o con l’ufficio del personale.
- Assicurare diversi lavori insieme: se lavori per più datori di lavoro e sei assicurato presso una cassa pensioni per ciascuno di essi, la deduzione di coordinamento può essere applicata separatamente per ogni rapporto di lavoro. Verifica se puoi assicurare i tuoi redditi presso un’unica cassa pensioni.
- Stipulare un’assicurazione volontaria: guadagni presso più datori di lavoro meno della soglia di ingresso, ma complessivamente di più? In tal caso, sotto determinate condizioni, puoi assicurarti volontariamente nel 2° pilastro. Verifica se è possibile stipulare un’assicurazione tramite una delle casse pensioni dei tuoi datori di lavoro o tramite la Fondazione Istituto collettore LPP.
Che ruolo svolge il terzo pilastro nel lavoro part-time?
Se la riduzione dell’attività lavorativa nei primi due pilastri comporta delle lacune previdenziali, la previdenza privata assume un’importanza ancora più grande. Con il 3° pilastro puoi provvedere ulteriormente alla tua previdenza per la vecchiaia e colmare autonomamente una parte delle tue lacune previdenziali. In linea di principio, può versare contributi chiunque percepisca un reddito professionale soggetto all’AVS. L’importo massimo che puoi versare nel 3° pilastro dipende dal fatto che tu sia affiliato a una cassa pensioni:
- Con cassa pensioni: l’importo massimo è pari a CHF 7’258 all’anno (situazione al 2026).
- Senza cassa pensioni: se non sei affiliato a una cassa pensioni, puoi versare fino al 20% del tuo reddito netto lavorativo, fino a un massimo di CHF 36’288 all’anno (situazione al 2026). Ciò riguarda, ad esempio, i lavoratori autonomi senza cassa pensioni e i dipendenti il cui reddito è inferiore alla soglia di adesione al 2° pilastro.
È importante sapere che non sei obbligato a versare l’importo massimo. Soprattutto se percepisci un reddito da lavoro part-time basso, puoi adattare i tuoi versamenti in modo flessibile e in base al tuo budget disponibile.
Ecco come i lavoratori part-time possono sfruttare al meglio il pilastro 3a:
- Inizia il prima possibile: poiché chi lavora part-time accumula meno capitale pensionistico, l’effetto degli interessi composti può avere un impatto particolarmente positivo nel corso degli anni, a seconda della strategia di investimento. Ogni franco che versi in anticipo lavorerà a tuo vantaggio per molto tempo.
- Sfrutta ogni franco: versa quanto ti consente il tuo budget. In questo modo non solo benefici per la vecchiaia, ma puoi anche dedurre il denaro versato direttamente dalle imposte.
- Puntare sui titoli: dato che il denaro del tuo conto 3a rimane spesso immobilizzato per decenni, può valere la pena investire in titoli con un’elevata quota azionaria. In questo modo avrai maggiori possibilità di rendimento a lungo termine rispetto a un classico conto di risparmio 3a e potrai beneficiare dell’effetto degli interessi composti in modo più significativo.
Torniamo all’esempio di Anna: per ridurre il divario previdenziale derivante dal lavoro part-time, lei versa mensil-mente 250 CHF nel suo pilastro 3a per 35 anni. In totale versa così CHF 105’000 di tasca propria. Per il suo pila-stro 3a, Anna può scegliere tra diverse strategie di investimento. Queste si differenziano, tra l’altro, nella percen-tuale di azioni. A seconda della strategia scelta e dell’andamento dei mercati finanziari, il suo avero può evolversi in modo diverso. Esaminiamo due scenari: se Anna opta per una strategia con una quota azionaria del 40%, il suo avero nel pilastro 3a crescerà fino a circa CHF 228’433, ipotizzando un rendimento netto annuo del 4%. Con una strategia composta quasi al 100% da azioni e un rendimento netto presunto del 7% annuo, il saldo sarebbe di circa CHF 450’264.
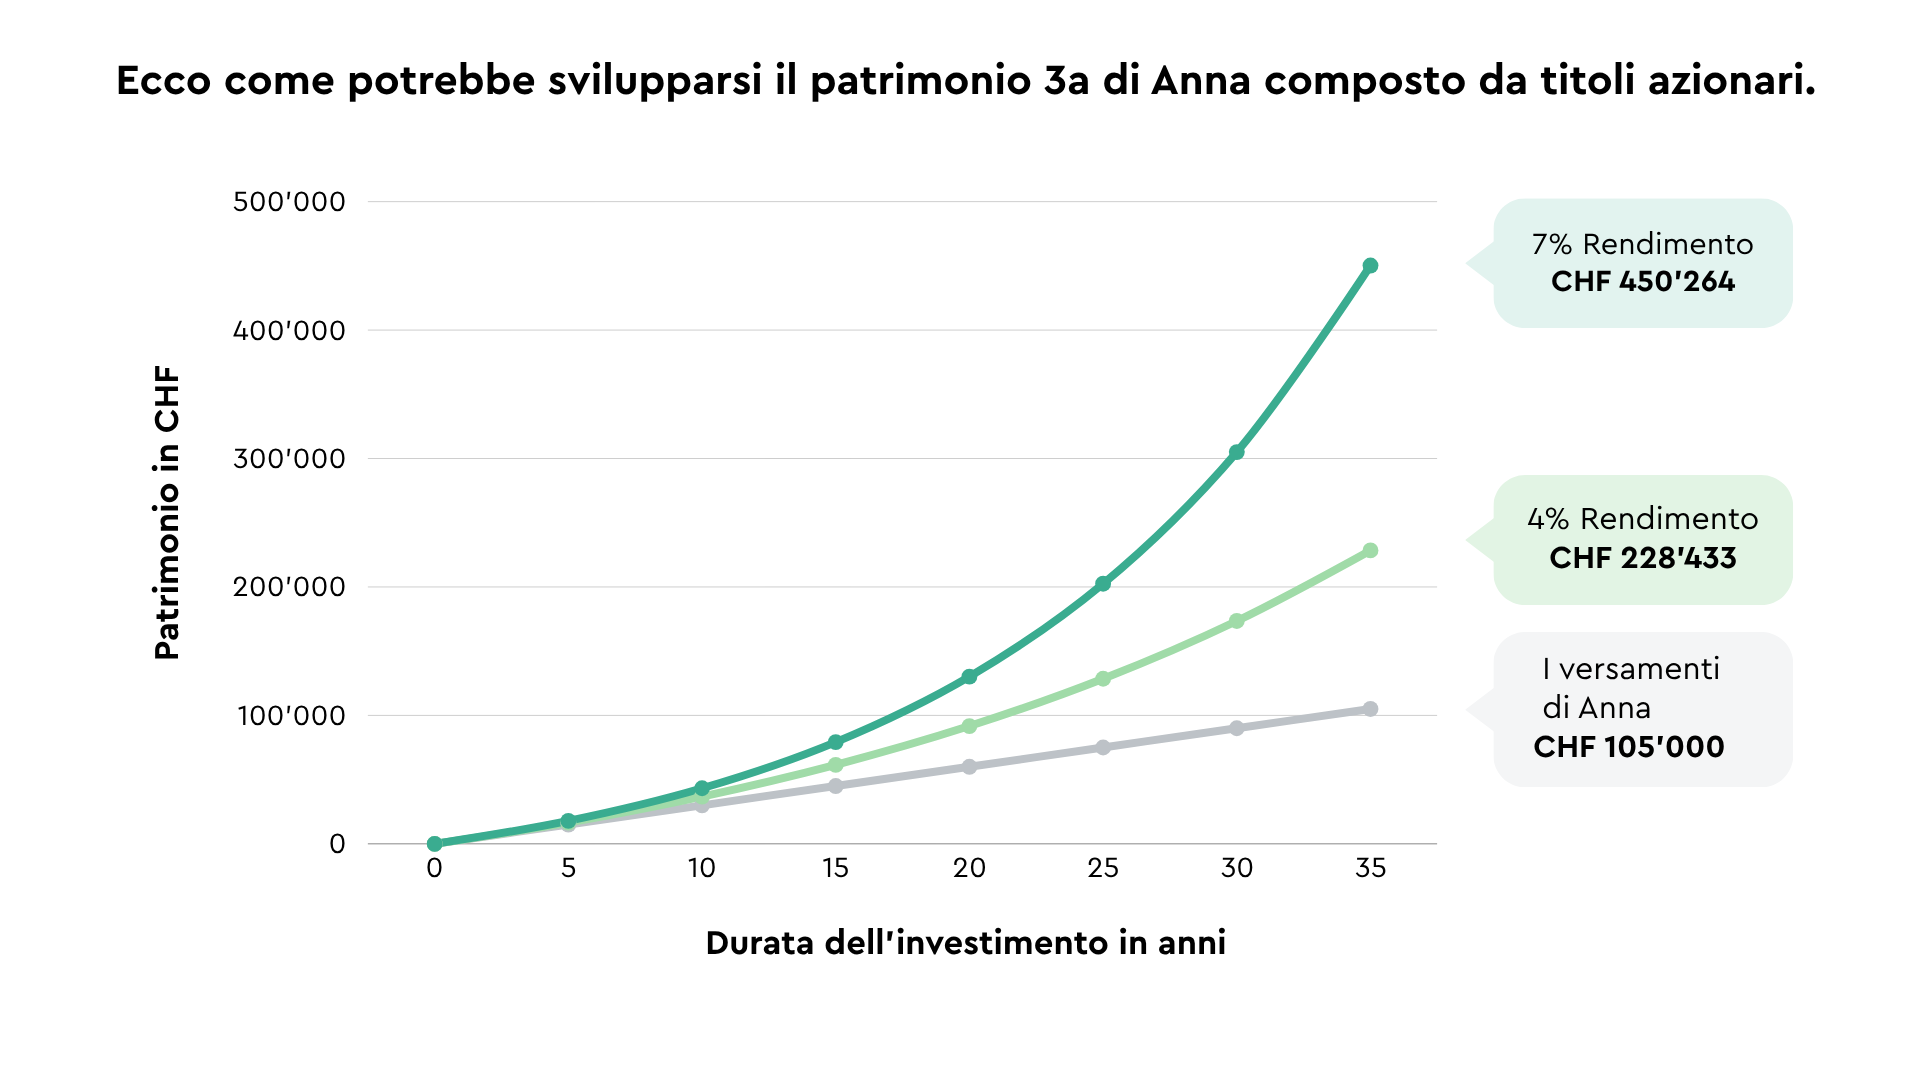
Ipotesi: versamenti mensili di 250 franchi per 35 anni.
Rendimento netto previsto costante del 4% o del 7% all’anno. I rendimenti non sono garantiti.
I due scenari mostrano quanto possa incidere il rendimento nel lungo termine. Anche il tempo gioca un ruolo importante: quanto prima Anna inizia a versare i contributi, più a lungo potrà beneficiare dell’effetto degli interessi composti. Vuoi, come Anna, prendere in mano la tua previdenza e ridurre in modo specifico il tuo deficit previ-denziale? Allora apri in tutta semplicità il tuo pilastro 3a presso VIAC, azienda vincitrice di numerosi test.
Disclaimer
Questo articolo non costituisce una consulenza previdenziale o finanziaria. La situazione previdenziale personale varia da persona a persona e dipende da diversi fattori. In caso di domande specifiche, si consiglia di consultare una persona specializzata o l’istituto di previdenza competente.Anche se VIAC ha accuratamente verificato i contenuti e le informazioni sopra riportati, non può garantire la loro correttezza e completezza. Si declina ogni responsabilità.