L'essentiel en bref
- Le travail à temps partiel entraîne d’importantes lacunes de retraite : ceux qui travaillent moins perçoivent un revenu inférieur et cotisent donc automatiquement moins aux 1er et 2e piliers.
- La caisse de retraite, un obstacle : la déduction de coordination fixe du 2e pilier n’est pas adaptée aux temps partiels. De ce fait, lorsque le salaire est plus bas, une part nettement plus faible du revenu est assurée auprès de la caisse de retraite.
- Le pilier 3a comme joker : la prévoyance privée est l’un des principaux instruments pour les salariés à temps partiel afin de compenser de manière autonome le manque d’avoirs de vieillesse et de réaliser en même temps des économies d’impôts.
Pourquoi les salariés à temps partiel risquent-ils de se retrouver confrontés à un important déficit de retraite?
En Suisse, notre système de prévoyance est basé sur le principe des trois piliers. Une personne ayant travaillé à 100% toute sa vie perçoit généralement, à la retraite, environ 60% de son dernier salaire grâce aux 1er et 2e piliers. En général, on considère toutefois qu’il faut environ 80% du revenu précédent pour maintenir le niveau de vie habituel à la retraite. La différence de 20% – ce qu’on appelle classiquement la lacune de prévoyance – peut être réduite de manière ciblée grâce à une prévoyance privée supplémentaire. Le pilier 3a joue un rôle important à cet égard. Mais toute personne travaillant à temps partiel pendant une longue période ou même tout au long de sa vie professionnelle cotise nettement moins à la prévoyance. Conséquence : la lacune déjà existante s’aggrave considérablement. Examinons donc plus en détail l’impact du travail à temps partiel sur chacun des piliers.
Quel est l’effet du travail à temps partiel sur l’AVS (1er pilier)?
Pour percevoir, à la retraite, la rente AVS maximale de CHF 2’520 par mois (situation en 2026), deux conditions doivent être remplies :
- Période de cotisation sans interruption : il faut avoir cotisé sans interruption à l’AVS pendant 44 ans (de l’âge de 21 ans jusqu’à l’âge de la retraite).
- Salaire moyen : il faut disposer d’un revenu annuel moyen d’environ CHF 90’720 (chiffre de 2026).
Les personnes qui travaillent à temps partiel pendant une longue période ou de manière permanente n’atteignent souvent pas ce salaire moyen élevé. L’AVS réduit donc la rente proportionnellement, selon ce qu’on appelle l’échelle 44 (page 18). Le 1er pilier est toutefois plus clément que le 2e pilier : les personnes qui travaillent à temps partiel mais qui ont cotisé sans interruption pendant 44 ans perçoivent au moins la rente minimale complète de CHF 1’260 par mois (chiffre de 2026). De plus, deux facteurs peuvent atténuer les effets du travail à temps partiel sur la rente AVS:
- Bonifications pour tâches éducatives : toute personne qui s’occupe d’enfants bénéficie de ce que l’AVS appelle des « bonifications pour tâches éducatives ». Celles-ci sont ajoutées au revenu professionnel lors du calcul de l’AVS, ce qui augmente le montant de la retraite.
- Bonifications pour soins : des bonifications sont également accordées pour les soins aux proches. Bon à savoir : celles-ci ne sont pas prises en compte automatiquement. Tu dois en faire la demande chaque année auprès de la caisse de compensation cantonale du lieu de domicile de la personne soutenue.
Dans l’ensemble, le travail à temps partiel entraîne généralement une rente moins élevée au titre de l’AVS. Grâce à la rente minimale et aux crédits éventuels, les conséquences sont souvent moins graves que dans le cadre du 2e pilier.
Quel est l’impact du travail à temps partiel sur la
caisse de retraite (2e pilier)?
Alors que l’AVS (1er pilier) garantit le minimum pour vivre, la caisse de retraite (2e pilier) te permet de garder ton niveau de vie habituel à la retraite. Cependant, en Suisse, personne n’est automatiquement affilié à une caisse de retraite. Il existe en effet un « seuil d’entrée » fixé à un revenu annuel de CHF 22’680 (situation en 2026). Les personnes qui gagnent moins que ce montant chez un employeur ne sont pas obligatoirement affiliées à une caisse de pension.
Mais même ceux qui atteignent le seuil d’affiliation ne sont pas assurés sur la totalité de leur salaire. C’est là qu’intervient ce qu’on appelle la déduction de coordination. Elle s’élève à CHF 26 460 (situation en 2026) et est déduite du salaire annuel brut. La raison : la caisse de retraite ne doit garantir que la partie du salaire qui n’est pas déjà couverte par l’AVS (1er pilier). Cela permet d’éviter qu’une même partie du salaire soit doublement assurée.
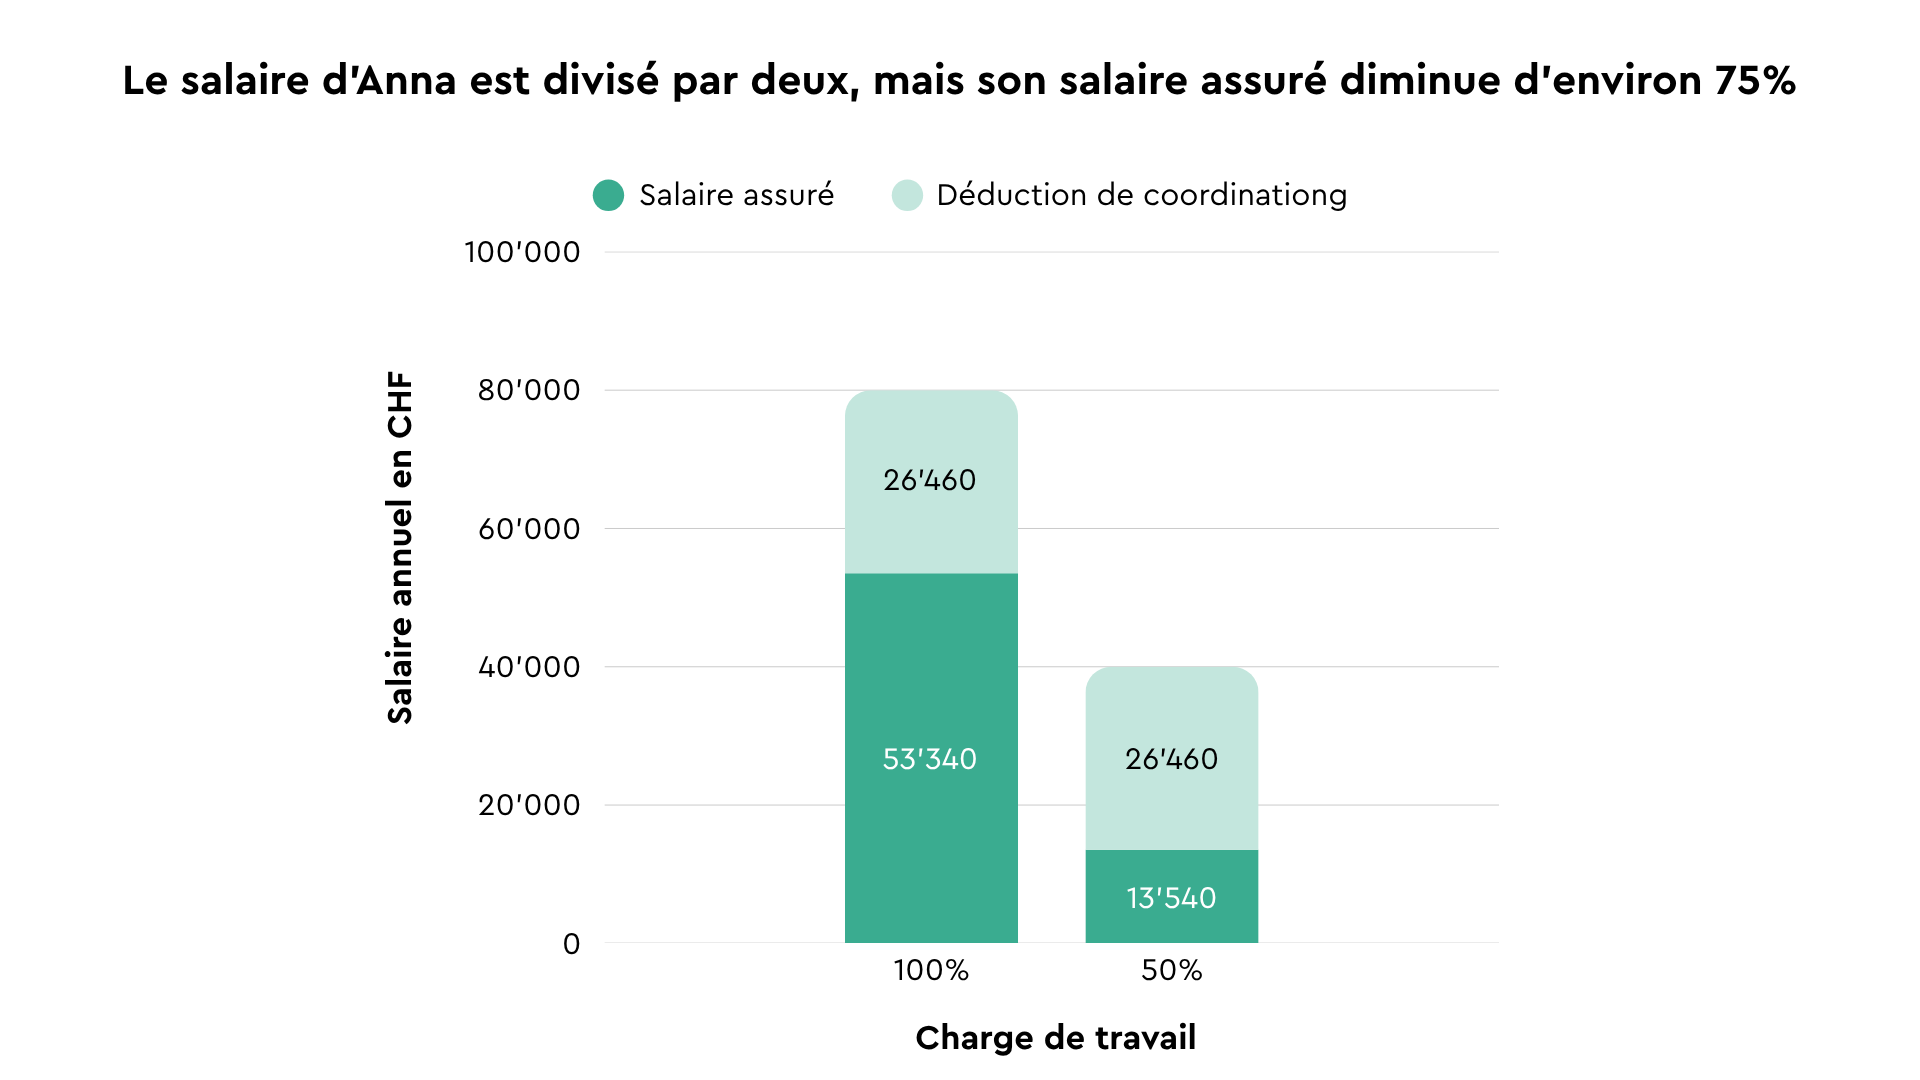
Et c’est précisément cette déduction de coordination qui pose particulièrement problème aux personnes travaillant à temps partiel. Il s’agit en effet d’un montant fixe qui n’est pas automatiquement adapté à ton taux de travail à temps partiel. Un exemple: Anna travaille comme infirmière et gagne CHF 80’000 par an pour un temps de travail de 100%. Après la naissance de son premier enfant, elle réduit son temps de travail à 50% et gagne désormais CHF 40’000. Son salaire est divisé par deux, mais la déduction de coordination de CHF 26 460 reste inchangée. Avec un taux d’occupation de 100%, CHF 53’540 de son salaire sont assurés auprès de la caisse de retraite. Avec un taux d’occupation de 50%, ce montant n’est plus que de CHF 13’540. Ainsi, le salaire d’Anna diminue de 50%, mais son salaire assuré baisse d’environ 75%.
Elle accumule ainsi nettement moins de capital dans sa caisse de pension sur plusieurs années. Selon la situation, il existe toutefois des moyens de réduire l’impact du travail à temps partiel sur le 2e pilier. Voici les trois points à vérifier :
Conseils aux salariés à temps partiel concernant le 2e pilier :
- Adapter la déduction de coordination : certaines caisses de retraite modernes permettent d’adapter la déduction de coordination à ton taux d’activité réel. Le mieux est de vérifier cette option directement auprès de ton employeur ou du service du personnel.
- Regrouper plusieurs emplois : si tu travailles pour plusieurs employeurs et que tu es affilié à plusieurs caisses de pension, la déduction de coordination peut s’appliquer séparément pour chaque contrat de travail. Vérifie si tu peux regrouper tes revenus auprès d’une seule caisse de pension.
- Souscrire une assurance facultative : si tes revenus chez plusieurs employeurs sont chacun inférieurs au seuil d’affiliation, mais que leur total est supérieur, tu peux, sous certaines conditions, t’assurer à titre facultatif dans le 2e pilier. Vérifie s’il est possible de souscrire une assurance auprès de l’une des caisses de retraite de tes employeurs ou auprès de la Fondation Institution supplétive LPP.
Quel rôle joue le 3e pilier dans le cadre du travail
à temps partiel?
Si des lacunes de prévoyance apparaissent dans les 1er et 2e piliers en raison d’un temps de travail réduit, la prévoyance privée prend d’autant plus d’importance. Le pilier 3a te permet de constituer une prévoyance complémentaire pour ta retraite et de combler toi-même une partie de ton déficit de prévoyance. En principe, toute personne qui perçoit un revenu professionnel soumis à l’AVS peut effectuer des versements. Le montant maximal que tu peux verser dans le pilier 3a dépend du fait que tu sois affilié ou pas à une caisse de pension:
- Avec une caisse de pension : le montant maximal est de CHF 7’258 par an (situation en 2026).
- Sans caisse de pension : si tu n’es affilié à aucune caisse de pension, tu peux verser jusqu’à
20% de ton revenu net professionnel, mais au maximum CHF 36’288 par an (situation en 2026). Cela concerne par exemple les travailleurs indépendants sans caisse de pension ainsi que les salariés dont le revenu est inférieur au seuil d’entrée dans le 2e pilier.
Il est important de savoir que tu n’es pas obligé d’atteindre le montant maximal. Surtout si tu perçois un revenu modeste en tant que salarié à temps partiel, tu peux adapter tes versements de manière flexible selon ton budget disponible.
Voici comment les salariés à temps partiel peuvent bénéficier au mieux du pilier 3a :
- Commencer tôt : comme les personnes travaillant à temps partiel constituent un capital de retraite moins important, l’effet des intérêts composés peut avoir un impact particulièrement positif au fil des années, selon la stratégie d’investissement choisie. Chaque franc versé tôt travaillera longtemps pour toi.
- Profite de chaque franc : verse une somme adaptée à ton budget. Tu profites pas seulement d’une prévoyance pour ta retraite, mais tu peux aussi déduire les montants versés directement de tes impôts.
- Investir dans des titres : comme ton épargne 3a reste souvent placée pendant plusieurs décennies, il peut être intéressant d’investir dans des titres comportant une forte proportion d’actions. Tu bénéficies ainsi, à long terme, de perspectives de rendement plus élevées qu’avec un compte d’épargne 3a classique et tu peux profiter plus largement de l’effet des intérêts composés.
Revenons à l’exemple d’Anna : afin de réduire son déficit de prévoyance lié à son travail à temps partiel, elle verse chaque mois 250 CHF dans son pilier 3a pendant 35 ans. Au total, elle verse ainsi CHF 105’000 de sa poche. Pour son pilier 3a, Anna peut choisir entre différentes stratégies de placement. Celles-ci se distinguent notamment par le niveau de la part d’actions. Selon la stratégie choisie et l’évolution des marchés financiers, son avoir peut évoluer différemment. Examinons deux scénarios: si Anna opte pour une stratégie comportant 40% d’actions, son avoir du pilier 3a atteindra environ 228’433 CHF, en supposant un rendement net de 4% par an. Avec une stratégie composée à presque 100% d’actions et un rendement net supposé de 7% par an, ce montant s’élèverait à environ 450’264 CHF.
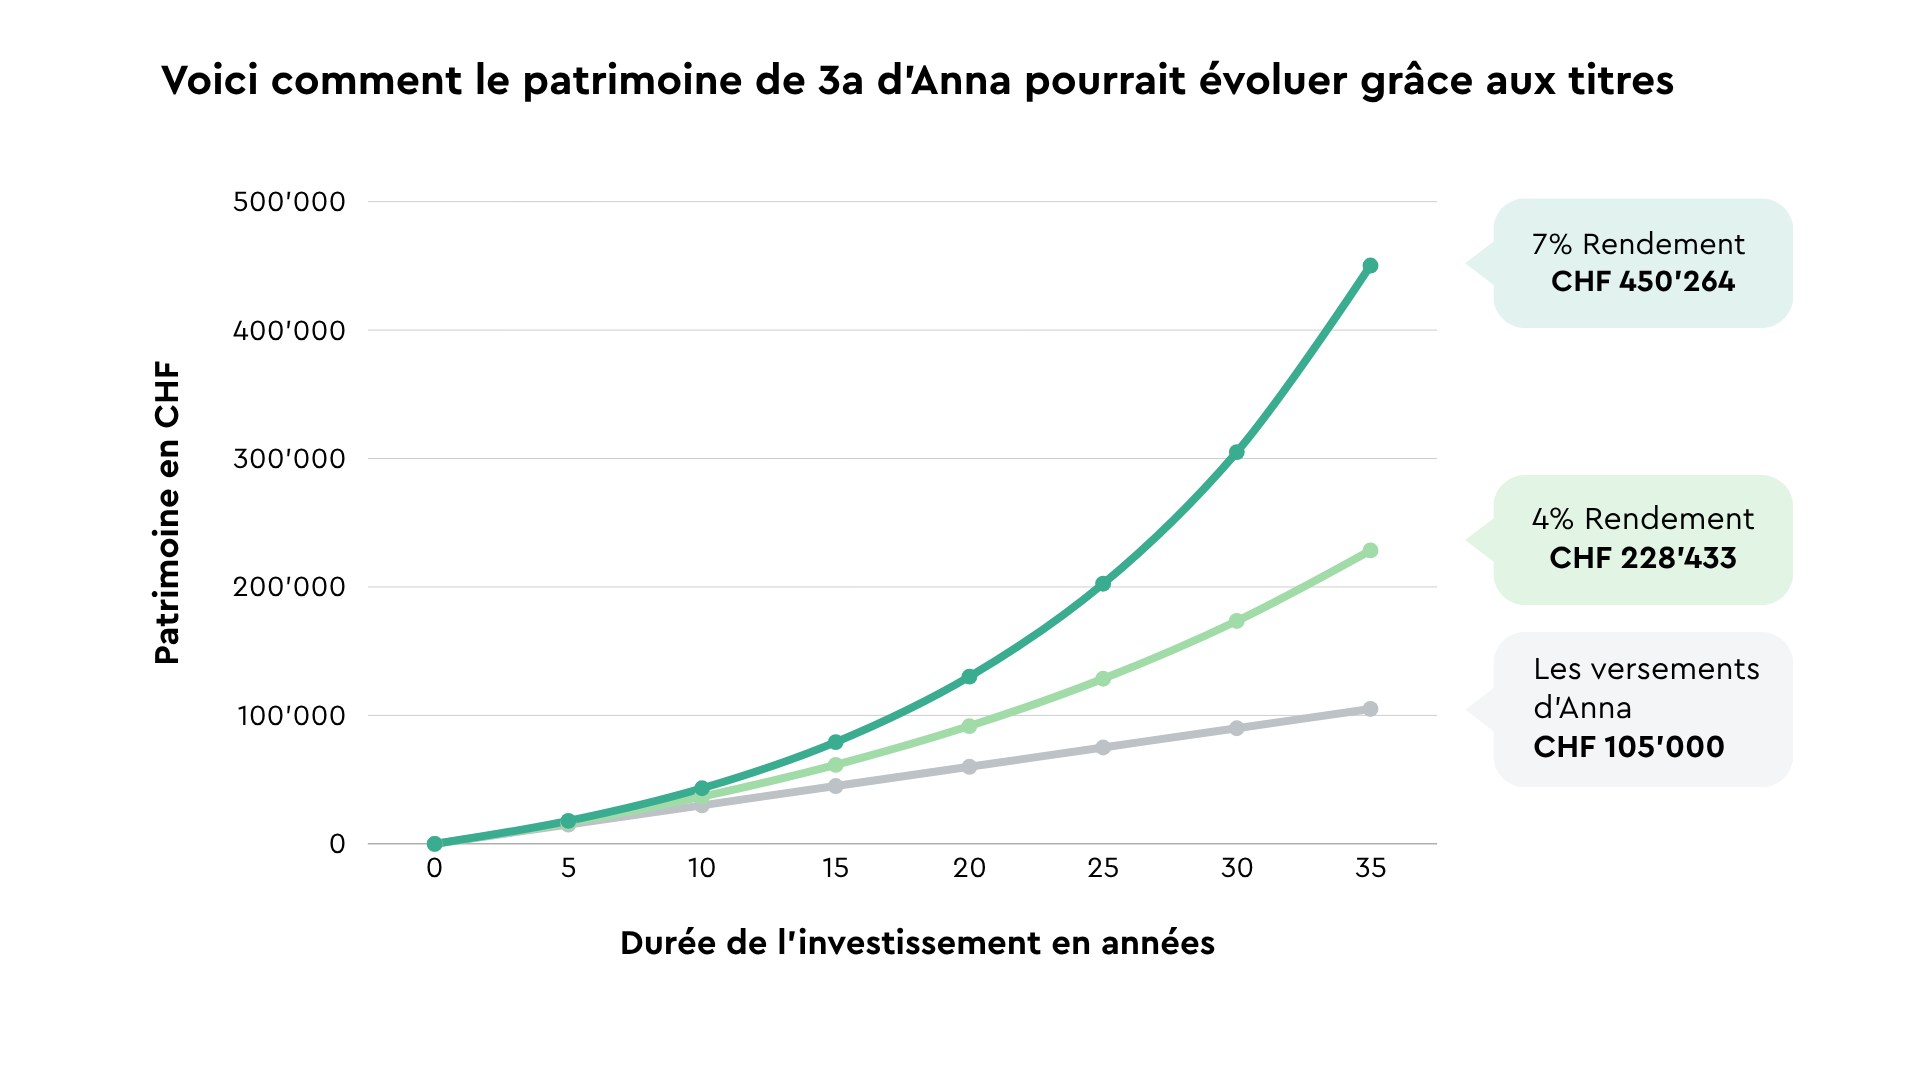
Hypothèse : versements mensuels de 250 francs pendant 35 ans.
Rendement net constant supposé de 4% ou 7% par an. Les rendements ne sont pas garantis.
Ces deux scénarios montrent l’importance du rendement à long terme. Le temps joue également un rôle essen-tiel: le plus tôt Anna commencera à verser des cotisations, plus longtemps elle pourra profiter de l’effet des inté-rêts composés. Tu souhaites, comme Anna, prendre en main ta prévoyance et combler de manière ciblée ton déficit de prévoyance ? Alors ouvre simplement ton pilier 3a auprès de VIAC, numéro un des tests.
Disclaimer
Cet article ne constitue pas un conseil en matière de prévoyance ou un conseil financier. La situation personnelle en matière de prévoyance varie d’une personne à l’autre et dépend de différents facteurs. En cas de questions spécifiques, il est recommandé de consulter un spécialiste ou l’institution de prévoyance compétente. Bien que VIAC ait effectué des recherches approfondies sur les contenus et informations ci-dessus, aucune garantie ne peut être donnée quant à leur exactitude et leur exhaustivité. Toute responsabilité est déclinée.