Gastbeitrag – Dieser Artikel wurde von Stefan Huser und Antun «Toni» Brcina vom Schweizer Finanzblog verfasst. Mehr Infos zu den Autoren findest du am Ende des Artikels.
Viele unserer teuersten Anlagefehler beruhen auf Verhaltensmustern, die unseren Vorfahren das Überleben gesichert haben. Denn mental sind wir weitgehend Jäger und Sammler geblieben. An der Börse und bei der Vorsorge werden sie dagegen zur teuren Falle – bei Profis genauso wie bei Laien.
Gestützt auf die internationale Forschung zur Behavioral Finance stellen wir dir in diesem Artikel die 15 Denkfehler vor, die wir für deine Geldanlage und Vorsorge als besonders folgenreich einschätzen. Zu jedem erfährst du, wie er wirkt, wo er dir begegnet und was du konkret dagegen tun kannst.
Kurz & bündig
- Unser Gehirn ist für die Savanne gebaut, nicht für die Börse: Instinkte wie Herdentrieb oder Verlustangst führen beim Investieren systematisch in die Irre.
- Der wirksamste Schutz sind klare Regeln, die du in ruhigen Zeiten festlegst: eine passende Anlagestrategie, breite Diversifikation und Automatisierung.
- Bei der Vorsorge wiegen zwei Denkfehler besonders schwer: Wir schieben Entscheidungen auf und halten an einer einmal gewählten Anlagestrategie fest, auch wenn sie längst nicht mehr passt.
- Den grössten Hebel hat die Zeit: Der Zinseszins wirkt anfangs kaum, später umso stärker. Wer früh beginnt, regelmässig investiert, durchhält und tiefe Kosten hat, lässt ihn für sich arbeiten.
Was ist Behavioral Finance?
In der Lehrbuchwelt der Ökonomie handelt der Homo oeconomicus: Er verarbeitet alle Informationen fehlerfrei und entscheidet stets rational. Die Wirklichkeit sieht anders aus. Wir überschätzen manche Informationen, ignorieren andere und treffen Entscheidungen aus dem Bauch.
Genau das untersucht die Behavioral Finance, auf Deutsch verhaltensorientierte Finanzmarkttheorie: Sie verbindet Psychologie und Finanzwissenschaft und erklärt, warum Menschen beim Geld systematisch von der Vernunft abweichen. Zu ihren Begründern zählen die Psychologen Daniel Kahneman und Amos Tversky – Kahneman erhielt dafür 2002 den Wirtschaftsnobelpreis. Heute ist die Behavioral Finance ein fester Bestandteil der internationalen Finanzforschung; 2017 ging der Nobelpreis mit Richard Thaler erneut an einen ihrer wichtigsten Vertreter.
Was ist ein Bias?
Ein Bias ist eine kognitive Verzerrung: ein Denkfehler, der nicht zufällig passiert, sondern systematisch und vorhersehbar.
Und wenn du meinst, Bias betreffen nur Dummköpfe, dann irrst du leider: Bias kennen keine Bildungsgrenzen. Manche können Hochgebildete sogar stärker treffen – dazu später mehr.
Die 15 Denkfehler im Überblick
Aus über 100 bekannten Denkfehlern haben wir jene ausgewählt, die wir für Geldanlage und Vorsorge als besonders relevant betrachten. Wir zählen rückwärts: Je tiefer die Nummer, desto grösser der Schaden, den der Denkfehler aus unserer Sicht anrichten kann.
| Rang | Denkfehler | Kurz gesagt |
| 15 | Schwarzer Schwan | Das Undenkbare passiert öfter als gedacht |
| 14 | Survivorship Bias | Wir sehen nur die Gewinner |
| 13 | Home Bias | Zu viel Heimat im Portfolio |
| 12 | Confirmation Bias | Bestätigung statt Wahrheit |
| 11 | Action Bias | Tun fühlt sich besser an als Warten |
| 10 | Information Bias | Mehr News, schlechtere Entscheide |
| 9 | Regression zur Mitte | Die Sieger von gestern sind selten die von morgen |
| 8 | Social Proof | Mit der Herde in die Blase |
| 7 | Hindsight Bias | Das musste ja so kommen |
| 6 | Status-quo-Bias | Einmal eingestellt, nie mehr angeschaut |
| 5 | Loss Aversion | Verluste schmerzen doppelt |
| 4 | Overconfidence Bias | Selbstüberschätzung kommt vor dem Fall |
| 3 | Sunk Cost Fallacy | Gutes Geld dem schlechten hinterher |
| 2 | Present Bias | Aufschieberitis |
| 1 | Exponential Growth Bias | Der unterschätzte Zinseszins |
Nr. 15: Schwarzer Schwan – das Undenkbare passiert öfter als gedacht
Der Begriff stammt vom Autor Nassim Taleb: Ein Schwarzer Schwan ist ein Ereignis, das niemand auf dem Radar hatte und das enorme Folgen nach sich zieht. Der Denkfehler besteht darin, solche Ereignisse für so abwegig zu halten, dass wir uns nicht dagegen wappnen.
Beispiele gibt es auch hierzulande genug. Die Swissair, einst Stolz der Nation, stand im Oktober 2001 praktisch über Nacht still – Totalverlust für Tausende Aktionäre. Im März 2023 übernahm die UBS in einer Notrettung die Credit Suisse – deren Aktie wurde praktisch wertlos. Wer in einzelne Aktien investiert, erlebt solche Abstürze häufiger, als man denkt. Und im Corona-Crash 2020 fielen die Weltbörsen innert weniger Wochen um rund ein Drittel.
So trickst du ihn aus: Du kannst Schwarze Schwäne nicht vorhersehen, aber du kannst ihnen die Spitze nehmen. Streue dein Vermögen breit, etwa über einen Weltindex mit Tausenden Unternehmen, und bewahre bei Turbulenzen einen kühlen Kopf. Ein Crash bringt dir dann zwar Buchverluste, aber kein einzelner Firmenkollaps einen Totalverlust.
Nr. 14: Survivorship Bias – wir sehen nur die Gewinner
In Ranglisten tauchen die erfolgreichsten Fonds der letzten Jahre auf. Was du nicht siehst: die vielen Fonds, die mangels Erfolg still geschlossen oder mit anderen zusammengelegt wurden. Sie verschwinden aus der Statistik – und aus unserem Gedächtnis. Zurück bleibt der Eindruck, dass es von erfolgreichen aktiven Fonds nur so wimmelt.
Die Zahlen zeigen das Gegenteil. Laut der SPIVA Europe Scorecard von S&P Dow Jones Indices (Stand Ende 2025) schnitten über zehn Jahre 98% der in Europa aufgelegten, aktiv verwalteten globalen Aktienfonds schlechter ab als ihr Vergleichsindex. Nur rund 62% dieser Fonds überlebten die zehn Jahre überhaupt. Und auch bei aktiven Fonds mit Schweizer Aktien schnitten 84% schlechter ab als der Index.
So trickst du ihn aus: Lass dich von Erfolgsmeldungen der letzten zwei, drei Jahre nicht blenden. Entscheidend ist die langfristige Rendite nach Kosten im Vergleich zum passenden Index. Wer diese Messlatte ehrlich anlegt, landet meist bei kostengünstigen Indexfonds oder ETFs. Das gilt auch für die Säule 3a: Anbieter wie VIAC setzen dort konsequent auf passive Indexfonds statt auf aktives Fondsmanagement.
Nr. 13: Home Bias – zu viel Heimat im Portfolio
Viele bevorzugen beim Investieren ihren Heimmarkt: Wer in der Schweiz lebt, investiert gern in den SMI, Deutsche in den DAX. Das fühlt sich vertraut an – man kennt die Firmen, liest täglich über sie und hat gefühlt kein Währungsrisiko.
Das Problem ist das Klumpenrisiko. Im SMI machen Nestlé, Novartis und Roche rund die Hälfte des Index aus; mit UBS und ABB sind es etwa zwei Drittel. Schwächelt einer dieser Titel, spürt es der ganze Index. Ein Weltindex wie der MSCI ACWI verteilt dein Geld dagegen auf rund 2’500 Unternehmen aus fast 50 Ländern – kein einzelner Titel fällt stark ins Gewicht.
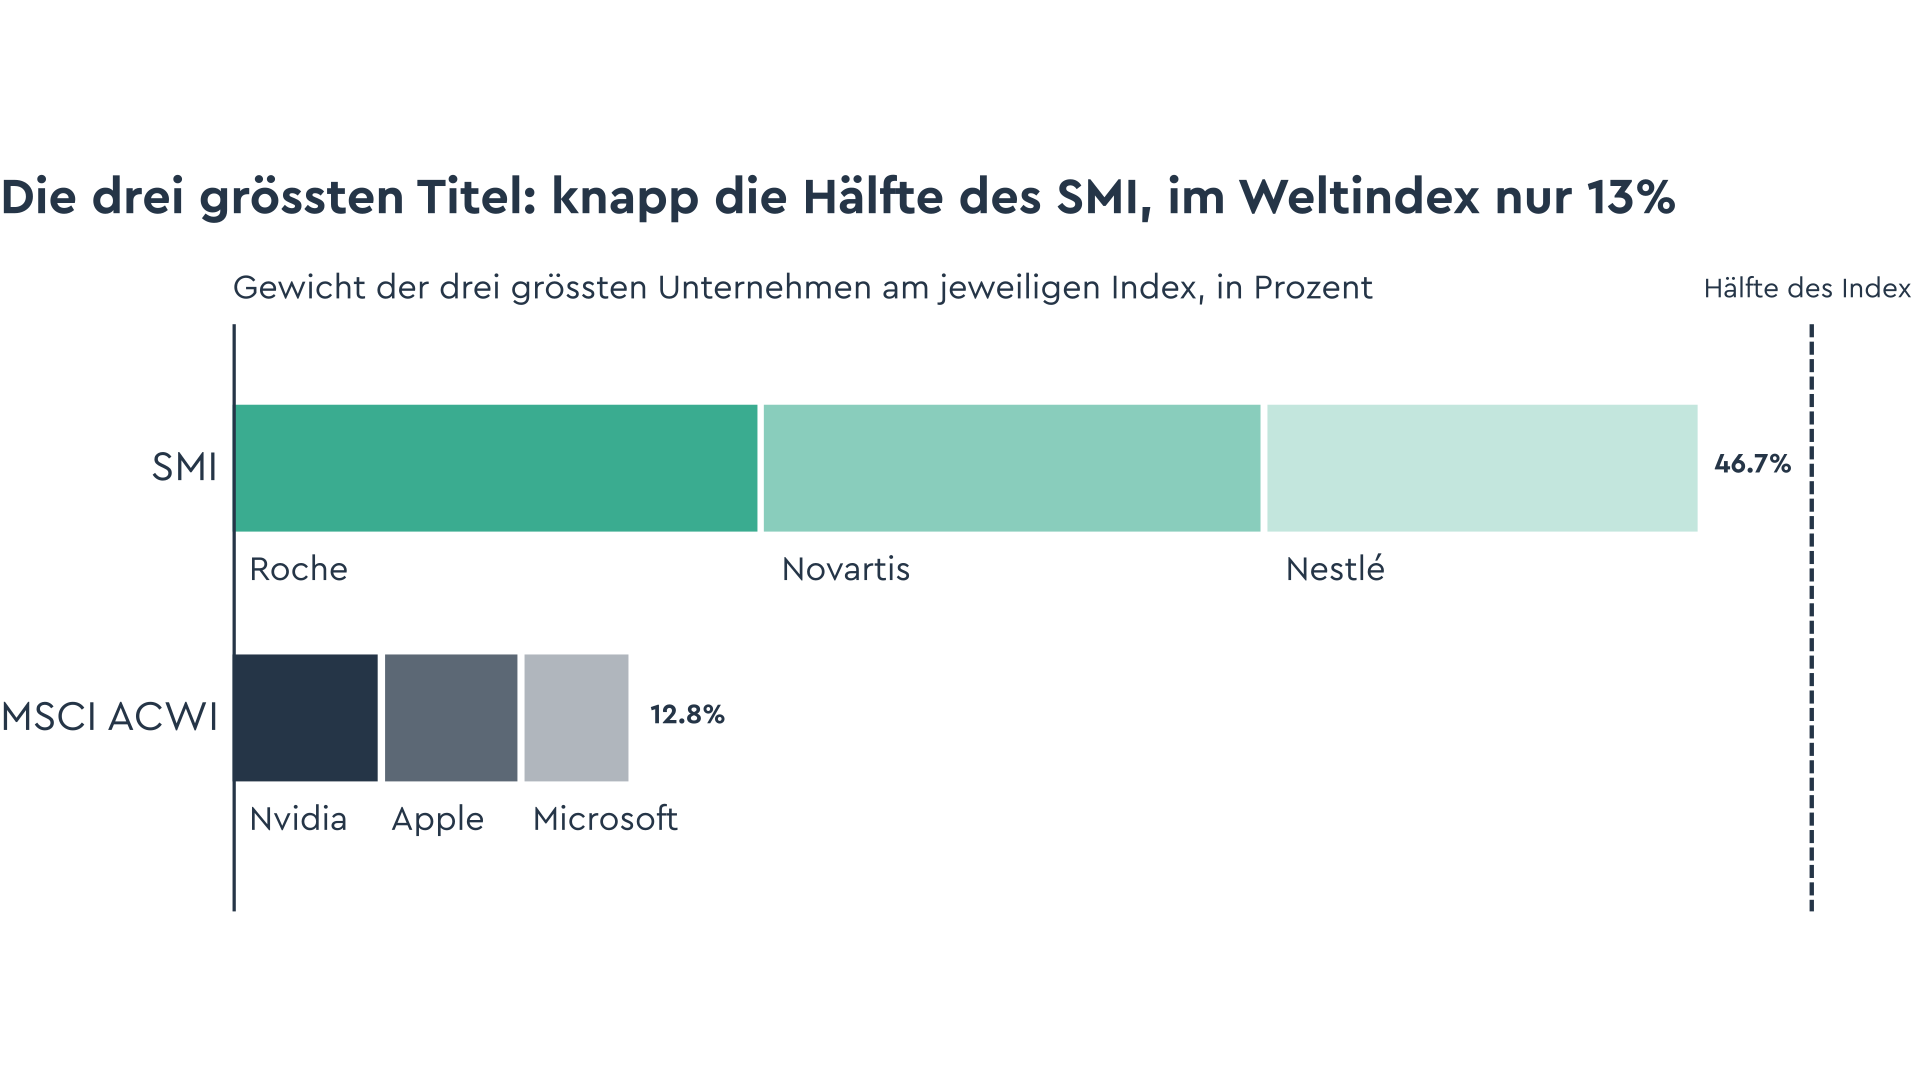
So trickst du ihn aus: Ein gewisser Schweiz-Anteil ist vertretbar, wenn deine Ausgaben in Franken anfallen, weil er das Währungsrisiko dämpft. Lege dir aber bewusst eine Obergrenze fest und investiere den Rest global – idealerweise über einen Weltindex, der Industrie- und Schwellenländer abdeckt. Diversifikation ist der einzige «Free Lunch» beim Investieren: weniger Risiko, ohne auf Rendite zu verzichten. In der Säule 3a lässt sich der Schweiz-Anteil bei VIAC mit einer individuellen Strategie beliebig justieren.
Nr. 12: Confirmation Bias – Bestätigung statt Wahrheit
Wir neigen dazu, neue Informationen so zu deuten, dass sie zu unserer Meinung passen. Was widerspricht, blenden wir aus. Der Schweizer Autor Rolf Dobelli nennt diesen Bestätigungsfehler den «Vater aller Denkfehler». Dabei gilt, was der britische Schriftsteller Aldous Huxley festhielt: «Tatsachen hören nicht auf zu existieren, nur weil sie ignoriert werden.»
Angenommen, du bist überzeugt, dass die Börse ein Casino ist. Dann bleibt dir jede Crash-Schlagzeile im Gedächtnis, während du die langfristig steigenden Kurse übersiehst. Deine Überzeugung verfestigt sich – und du verpasst möglicherweise jahrzehntelang Rendite. Dasselbe in der Vorsorge: Wer das 3a-Geld auf dem Konto für am sichersten hält, sieht sich durch jeden Crash bestätigt. Umgekehrt funktioniert es genauso: Wer von einer Aktie begeistert ist, nimmt nur noch die positiven Meldungen wahr.
So trickst du ihn aus: Schreib deine Finanzüberzeugungen auf und suche gezielt nach Gegenargumenten. Noch wirksamer: Bitte die kritischste Person in deinem Umfeld, deine Annahmen auseinanderzunehmen.
Nr. 11: Action Bias – Tun fühlt sich besser an als Warten
In unklaren Situationen verspüren wir den Drang zu handeln, irgendwie. In der Steinzeit war das sinnvoll: Wer beim Rascheln im Gebüsch zögerte, hatte schlechte Karten. An der Börse ist es oft umgekehrt.
Die Forscher Brad Barber und Terrance Odean werteten die Konten von über 60’000 US-Haushalten aus (1991–1996). Ergebnis: Das Fünftel mit den meisten Transaktionen erzielte jährlich rund 11,4%, der Markt dagegen 17,9%. Ihr Studientitel sagt alles: «Trading Is Hazardous to Your Wealth» (Handeln gefährdet dein Vermögen).
Der Börsenaltmeister André Kostolany brachte es auf den Punkt: «Kaufen Sie Aktien, nehmen Sie Schlaftabletten und schauen Sie die Papiere nicht mehr an. Nach vielen Jahren werden Sie sehen: Sie sind reich.» Für breit diversifizierte Indexanlagen stimmen wir zu. Bei Einzelaktien wäre Dauerschlaf dagegen riskant (siehe Nr. 15).
So trickst du ihn aus: Lege deine Anlagestrategie schriftlich fest, solange die Märkte ruhig sind. Automatisiere, was sich automatisieren lässt, etwa regelmässige Einzahlungen. Spontane Umschichtungen aus dem Bauch heraus kosten dagegen Gebühren und Nerven – oder wie eine alte Börsenweisheit sagt: «Hin und Her macht Taschen leer.»
Nr. 10: Information Bias – mehr News, schlechtere Entscheide
Wir glauben, mehr Informationen führten automatisch zu besseren Entscheidungen. Doch täglich prasseln Schlagzeilen auf uns ein: «SMI vor Trendwende?», «Chartsignal deutet auf Korrektur», «Jetzt einsteigen?». Das meiste davon ist für langfristig Investierende irrelevant, vieles ist reine Spekulation. Der Finanzautor Gerd Kommer nennt solche Kurzfrist-Prognosen spöttisch «Finanzpornografie» – jede davon ist Futter für den Action Bias (Nr. 11).
So trickst du ihn aus: Reduziere deinen Finanznachrichten-Konsum bewusst. Investiere die gewonnene Zeit lieber in deine Finanzbildung, zum Beispiel mit der Lektüre seriöser Fachliteratur oder mit unserem kostenlosen Leitfaden Investieren lernen – in 8 Lektionen. Das gibt dir ein stabiles Fundament, das keine Tagesschlagzeile erschüttert.
Nr. 9: Regression zur Mitte – die Sieger von gestern sind selten die von morgen
Nach einem extremen Ausreisser liegt die nächste Messung meist wieder näher am Durchschnitt. Auf die Börse übertragen: Der Fonds oder ETF mit der besten Performance der letzten drei Jahre ist selten auch der beste der nächsten drei.
Wer das ignoriert, betreibt Performance Chasing: Man rennt den Renditen von gestern hinterher. Das Resultat sind Käufe in überhitzten Märkten zu Höchstkursen – eine zuverlässige Verliererformel an der Börse.
So trickst du ihn aus: Lege Zielgewichte für deine Anlageklassen fest und führe mindestens jährlich ein Rebalancing durch. Damit verkaufst du automatisch, was gut gelaufen ist, und kaufst nach, was zurückgefallen ist – also das Gegenteil von Performance Chasing. Bei VIAC geschieht das Rebalancing automatisch – du musst nicht selbst daran denken.
Nr. 8: Social Proof – mit der Herde in die Blase
Wenn alle in eine Richtung rennen, rennen wir mit. In der Savanne war das klug: Wer zögerte, als die Gruppe vor einem Raubtier floh, verschwand aus dem Genpool.
An der Börse ist der Herdentrieb dagegen ein Haupttreiber von Blasen und Crashs. Ob Dotcom-Aktien um 2000 oder Krypto-Hypes: Je mehr Leute in deinem Umfeld von schnellen Gewinnen erzählen, desto grösser wird die Angst, etwas zu verpassen – kurz FOMO, «Fear of Missing Out». Wer dann einsteigt, kauft oft kurz vor dem Höhepunkt.
So trickst du ihn aus: Werde misstrauisch, wenn eine Anlage plötzlich überall Gesprächsthema ist. Frag dich: Würde ich das auch kaufen, wenn niemand darüber reden würde?
Nr. 7: Hindsight Bias – das musste ja so kommen
Rückblickend wirkt jede Entwicklung logisch. Die Finanzkrise 2008, der Corona-Crash 2020 – «das war doch abzusehen». Nur: Kaum jemand hat diese Ereignisse rechtzeitig und präzise vorhergesagt. Und die wenigen, die richtig lagen, lagen vorher und nachher oft daneben.
Der Rückschaufehler ist besonders hartnäckig. Studien zeigen: Selbst wer ihn kennt, fällt fast genauso oft darauf herein. Gefährlich ist er, weil wir daraus einen falschen Schluss ziehen: Wenn die Vergangenheit so vorhersehbar war, müsste es die Zukunft auch sein. Das macht uns übermütig.
So trickst du ihn aus: Notiere deine Markteinschätzungen mit Datum und lies sie ein Jahr später wieder. Das ist ernüchternd – und heilsam. Noch einfacher: Verzichte ganz auf Prognosen und investiere nach festen Regeln.
Nr. 6: Status-quo-Bias – einmal eingestellt, nie mehr angeschaut
Wir bleiben gern beim Bestehenden, auch wenn es bessere Alternativen gäbe. Veränderung bedeutet Aufwand und das Risiko, einen Fehler zu machen. Nichtstun fühlt sich sicher an, obwohl es ebenfalls eine Entscheidung ist. Auf den ersten Blick ist das das Gegenteil des Action Bias (Nr. 11) – doch dort geht es um hektisches Reagieren auf Kursbewegungen, hier um das Nicht-Überprüfen der Grundeinstellung.
Bei der Säule 3a ist das gut sichtbar: Laut einer repräsentativen Umfrage von YouGov im Auftrag der Baloise (2025) besitzen 52% der Schweizer Bevölkerung ein klassisches 3a-Konto, aber nur 31% eine 3a-Lösung mit Wertschriften (manche haben beides). Viele eröffnen in jungen Jahren ein 3a-Konto und lassen ihr Geld dort jahrzehntelang liegen, obwohl ihr Anlagehorizont eine renditestärkere Strategie zuliesse. Oder sie bleiben jahrelang bei einer teuren Vorsorgelösung ihrer Hausbank, weil ein Wechsel mühsam scheint und der Berater ja immer so freundlich ist.
So trickst du ihn aus: Überprüfe deine Strategie einmal pro Jahr: Passt sie noch zu dir, zu deinem Anlagehorizont und deiner Risikobereitschaft? Und nutze den Status-quo-Bias zu deinem Vorteil: Ein Dauerauftrag für die Säule 3a oder ein Sparplan für dein freies Vermögen investiert regelmässig, ohne dass du neu entscheiden musst. Auch das ist ein Status quo – aber einer, der für dich arbeitet.
Nr. 5: Loss Aversion – Verluste schmerzen doppelt
Kahneman und Tversky zeigten: Ein Verlust schmerzt uns etwa doppelt so stark, wie uns ein gleich grosser Gewinn freut. Ein Minus von 1’000 Franken wiegt also gefühlt so schwer wie ein Plus von 2’000 Franken.
Das hat zwei typische Folgen. Erstens verkaufen viele in einem Crash aus Panik und machen Buchverluste zu echten Verlusten. Zweitens meiden sie Aktien ganz und lassen ihr Geld auf dem Konto, auch in der Säule 3a mit ihrem oft jahrzehntelangen Anlagehorizont. Oder sie warten jahrelang an der Seitenlinie auf den perfekten Einstiegszeitpunkt – aus Angst, kurz vor einem Crash zu kaufen. Dieser Zeitpunkt lässt sich aber nicht vorhersagen.
So trickst du ihn aus: Wähle eine Aktienquote, die zu deiner Risikofähigkeit und Risikobereitschaft passt. Risikofähigkeit heisst: Wie lange kannst du das Geld liegen lassen? In der Säule 3a sind das oft Jahrzehnte – mehr als genug Zeit, um auch tiefe Crashs auszusitzen. Risikobereitschaft heisst: Kannst du noch ruhig schlafen, wenn dein Aktienanteil 40% verliert? Passt eines von beidem nicht, reduziere die Aktienquote. Lähmt dich die Angst vor dem falschen Zeitpunkt, steig gestaffelt ein – das ist allemal besser als jahrelanges Warten.
Nr. 4: Overconfidence Bias – Selbstüberschätzung kommt vor dem Fall
Wir überschätzen systematisch unser Wissen und unsere Prognosefähigkeit. Besonders nach ersten Erfolgen: Ende der 1990er-Jahre hielten sich viele für geniale Stock-Picker, weil ihre Internetaktien stiegen. In Wahrheit stieg einfach der ganze Markt – bis die Dotcom-Blase platzte.
Auch Fachleute sind nicht immun. Der Psychologe Philip Tetlock wertete über Jahre Tausende Prognosen aus Politik und Wirtschaft aus. Ihre Trefferquote war kaum besser als der Zufall – und ausgerechnet die bekanntesten Köpfe lagen oft am deutlichsten daneben.
So trickst du ihn aus: Begegne Prognosen, deinen eigenen wie denen von Profis, mit gesunder Skepsis. Wenn du langfristig investierst, brauchst du eigentlich nur zwei Annahmen: Die Weltwirtschaft wächst langfristig weiter, und Unternehmen erzielen dabei Gewinne. Teilst du beide, spricht viel für ein breit diversifiziertes Aktienportfolio.
Nr. 3: Sunk Cost Fallacy – gutes Geld dem schlechten hinterher
Versunkene Kosten sind Ausgaben, die unwiderruflich weg sind. Trotzdem lassen wir uns bei neuen Entscheiden von ihnen leiten. «Jetzt habe ich schon so viel bezahlt, jetzt ziehe ich das durch.»
Zwei Beispiele: Du bist seit Jahren in einem teuren, aktiv verwalteten Fonds investiert. Er hinkt dem Vergleichsindex deutlich hinterher, aber ein Wechsel fühlt sich an wie das Eingeständnis eines Fehlers. Also bleibst du – und zahlst Jahr für Jahr weiter hohe Gebühren.
Noch stärker können versunkene Kosten bei 3a-Versicherungslösungen wirken, die Sparen und Risikoschutz verbinden: Weil ein erheblicher Teil der Prämien in Abschluss- und Verwaltungskosten fliesst, liegt der Rückkaufswert oft deutlich unter den Einzahlungen. Wer wechselt, realisiert diesen Verlust – entstanden ist er aber zum grossen Teil längst.
So trickst du ihn aus: Betrachte vergangene Fehlentscheide als Lehrgeld und frag dich: Würde ich heute wieder einsteigen? Entscheidend ist das Gesamtpaket aus Kosten, Angebot und Service. Überzeugt es nicht mehr, steig um – nach dem Motto «Lieber ein Ende mit Schrecken als ein Schrecken ohne Ende».
Nr. 2: Present Bias – Aufschieberitis
Wir wissen, dass wir fürs Alter vorsorgen sollten. Trotzdem schieben wir es auf – denn Sparen schmerzt heute, der Nutzen kommt erst in Jahrzehnten. Die Forschung spricht von Gegenwartspräferenz, englisch Present Bias. Darum starten Diäten morgen – und die Altersvorsorge nächstes Jahr.
Die gute Nachricht: Man kann sich selbst überlisten. Im Programm «Save More Tomorrow» der Verhaltensökonomen Richard Thaler und Shlomo Benartzi legten Angestellte im Voraus fest, einen Teil künftiger Lohnerhöhungen zu sparen. Das tat heute nicht weh – und danach sorgte die Trägheit (Status-quo-Bias, Nr. 6) dafür, dass die meisten dabeiblieben. Ihre Sparquote stieg innert gut drei Jahren von 3,5% auf 13,6%.
So trickst du ihn aus: Nimm deinem künftigen Ich die Entscheidung ab. Richte einen Dauerauftrag ein, der kurz nach dem Lohneingang ausgelöst wird, statt im Dezember zu überlegen, ob es noch reicht. Und erhöhe ihn bei jeder Lohnerhöhung. Bei VIAC wird schon ab dem ersten Franken investiert – es gibt also keinen Grund, auf einen grösseren Betrag zu warten.
Nr. 1: Exponential Growth Bias – der unterschätzte Zinseszins
Platz Nummer 1 geht an einen Denkfehler, der unscheinbar wirkt. Unser Gehirn denkt linear – ein Erbe aus der Steinzeit: Wer doppelt so lange Beeren sammelte, hatte ungefähr doppelt so viele im Korb. Den Zinseszins unterschätzen wir dagegen systematisch – dabei wirkt er wie ein Schneeball, der beim Rollen immer schneller wächst.
Das Tückische: Am Anfang passiert wenig. Viele geben deshalb zu früh auf, wenn sich der Effekt noch gar nicht entfaltet hat – der Konsum lockt, und es scheint sich ja doch nicht zu lohnen. Greifbarer wird der Effekt mit der 72er-Regel: 72 geteilt durch die jährliche Rendite ergibt ungefähr die Jahre, bis sich dein Geld verdoppelt. Bei 6% sind das rund 12 Jahre. Aus einem Einmalbetrag von 100’000 Franken werden so nach 12 Jahren rund 200’000 Franken (+100’000), nach weiteren 12 Jahren 400’000 (+200’000) und nach nochmals 12 Jahren 800’000 Franken (+400’000). Gleich lange Zeiträume – aber jedes Mal doppelt so viel Zuwachs.
Noch eindrücklicher wird es bei regelmässigen Einzahlungen, etwa in die Säule 3a mit jährlich 7’258 Franken (Maximalbetrag 2026 für Angestellte). Die hellen Balken zeigen dasselbe mit 1,5 Prozentpunkten höheren Kosten:
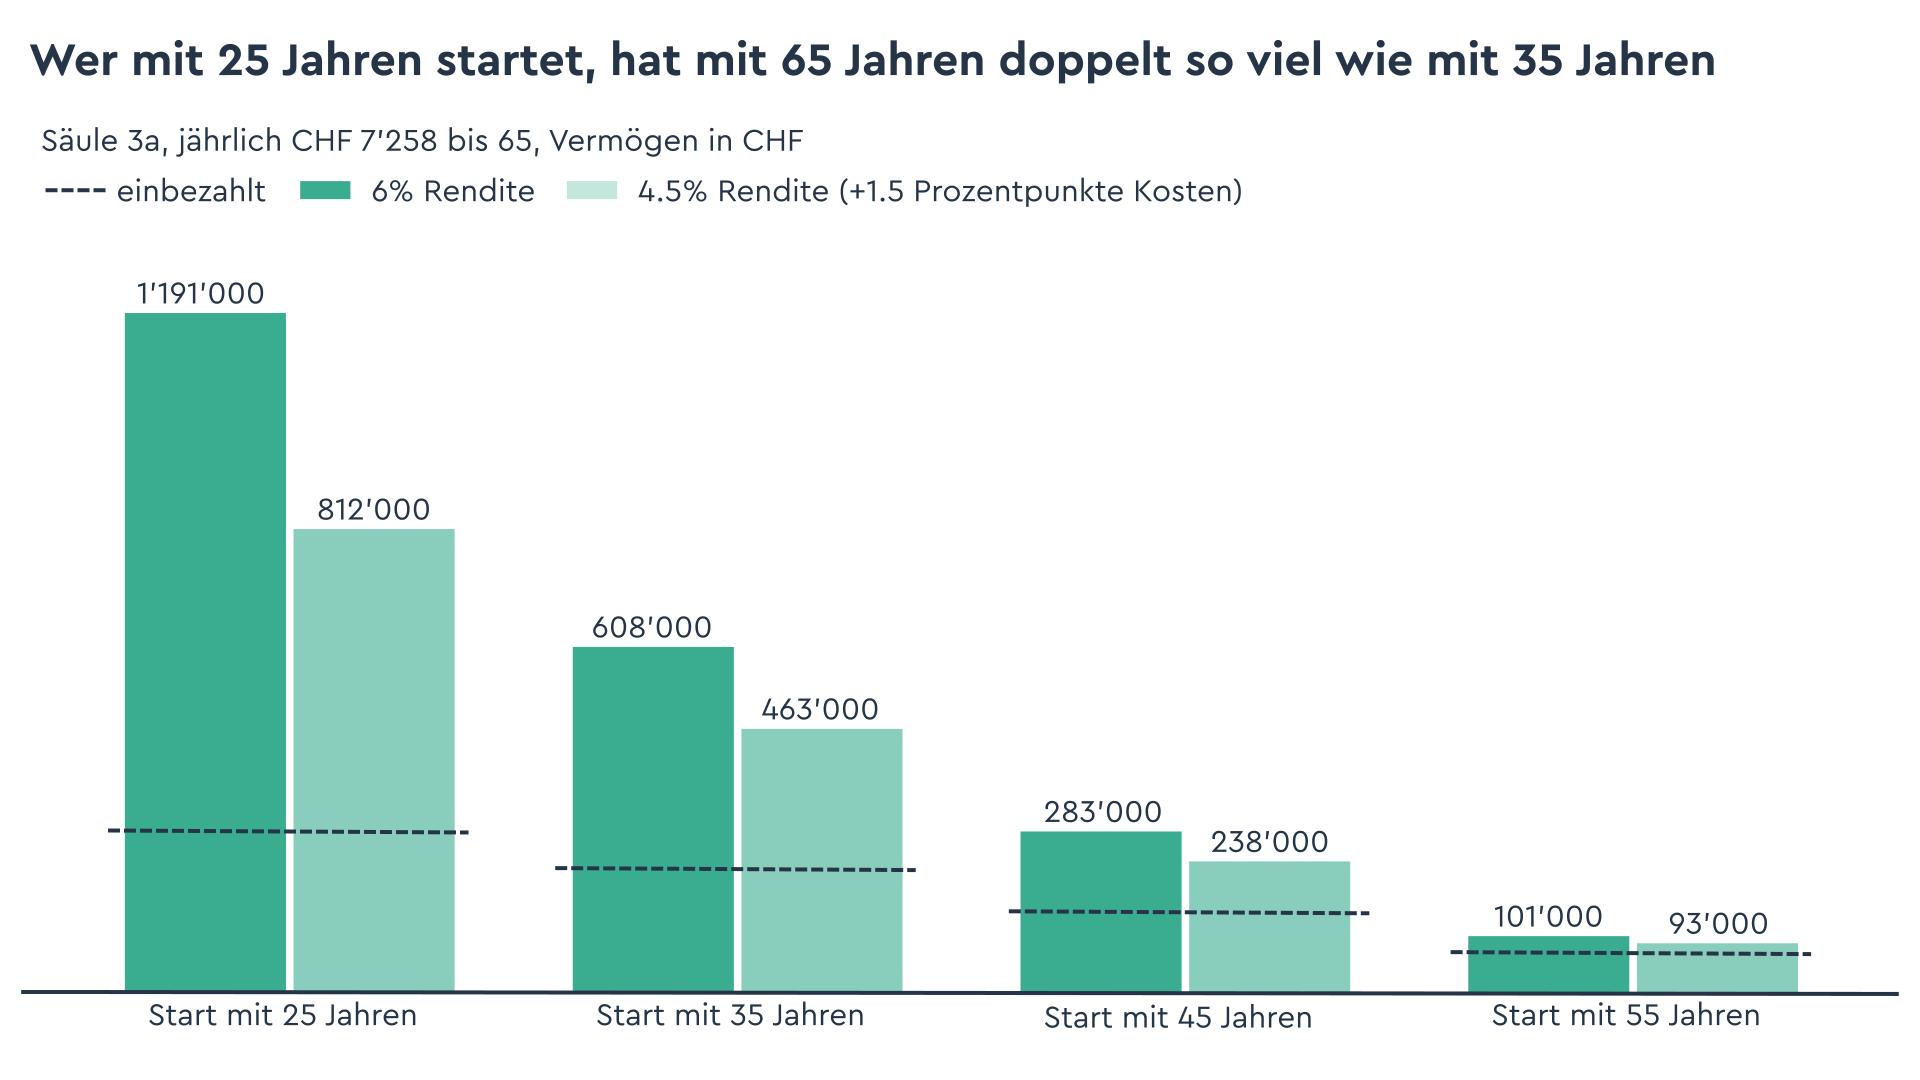
Jährlich 7’258 Franken (Maximalbetrag Säule 3a 2026 für Angestellte, BSV), Einzahlung jeweils zu Jahresbeginn bis 65; nominal, ohne Steuern und Inflation. Beträge in CHF, gerundet auf 1’000. Die gestrichelte Linie zeigt den einbezahlten Betrag.
Zehn Jahre später starten heisst: gut 72’000 Franken weniger einbezahlt, aber rund 580’000 Franken weniger Vermögen. Und der Zinseszins wirkt auch gegen dich – bei den Kosten: Schon 1,5 Prozentpunkte mehr Gebühren pro Jahr kosten bei einem Start mit 25 Jahren fast 380’000 Franken. Und die Sparrate wirkt direkt: Wer halb so viel einzahlt, hat am Ende auch halb so viel.
So trickst du ihn aus: Verlass dich bei Wachstumsraten nicht auf dein Bauchgefühl, sondern rechne nach. Und nutze die drei Stellschrauben, die du selbst in der Hand hast: früh beginnen (siehe Nr. 2), eine möglichst hohe Sparrate und tiefe Kosten.
Fazit: Regeln schlagen Instinkte
Dein Steinzeithirn wirst du nicht los – aber du kannst ihm Leitplanken setzen. Fast alle 15 Denkfehler lassen sich mit denselben Mitteln entschärfen: eine schriftlich festgelegte Strategie, die zu deinem Risikoprofil passt, breite Diversifikation, tiefe Kosten und möglichst viel Automatisierung.
Wer diese Regeln in ruhigen Zeiten festlegt, muss in stürmischen nicht mehr entscheiden. Und wer früh beginnt, lässt die Zeit für sich arbeiten statt gegen sich.
Frag dich ehrlich, welchen dieser psychologischen Fallstricke du schon auf den Leim gegangen bist – das ist menschlich. Entscheidend ist, daraus zu lernen.
Zum Weiterlesen
- Kahneman, Daniel: Schnelles Denken, langsames Denken (2012) – das Standardwerk zu kognitiven Verzerrungen, anspruchsvoll, aber lohnend.
- Dobelli, Rolf: Die Kunst des klaren Denkens (2011) – unterhaltsamer Einstieg in über 50 Denkfehler, auch jenseits der Finanzwelt.
- Housel, Morgan: Über die Psychologie des Geldes (2021) – 20 kurze Geschichten darüber, warum wir mit Geld so handeln, wie wir handeln.
- Kommer, Gerd: Souverän investieren mit Indexfonds und ETFs (6. Auflage) – die wissenschaftliche Grundlage für einen regelbasierten Buy-and-Hold-Ansatz.
Über die Autoren
Stefan Huser und Antun «Toni» Brcina betreiben den Schweizer Finanzblog, eine unabhängige Plattform für langfristiges, wissenschaftsbasiertes Investieren in der Schweiz. Ihr Fokus: passive Geldanlage mit ETFs, tiefe Kosten und Vorsorge ohne Fachchinesisch.
Dieser Artikel ist ein Gastbeitrag im Rahmen einer Kooperation mit VIAC und stellt keine Anlageempfehlung dar.