Das Wichtigste in Kürze
- Teilzeitarbeit führt zu massiven Rentenlücken: Wer weniger arbeitet, erzielt ein tieferes Einkommen und zahlt dadurch automatisch weniger in die 1. und 2. Säule ein.
- Die Pensionskasse als Stolperstein: Der fixe Koordinationsabzug in der 2. Säule wird nicht an Teilzeitpensen angepasst. Dadurch ist bei einem tieferen Lohn ein deutlich kleinerer Teil des Einkommens in der Pensionskasse versichert.
- Die Säule 3a als Joker: Die private Vorsorge ist für Teilzeitarbeitende eines der wichtigsten Werkzeuge, um fehlendes Altersguthaben eigenständig auszugleichen und gleichzeitig Steuern zu sparen.
Weshalb droht Teilzeitarbeitenden eine grosse Vorsorgelücke?
Unser Vorsorgesystem in der Schweiz basiert auf dem Drei-Säulen-Prinzip. Wer sein Leben lang 100% gearbeitet hat, erhält im Alter aus der 1. und 2. Säule in der Regel rund 60% des letzten Lohnes. Als Faustregel gilt jedoch: Um den gewohnten Lebensstandard im Alter weiterzuführen, braucht es etwa 80% des bisherigen Einkommens. Die Differenz von 20% – die klassische Vorsorgelücke – lässt sich mit zusätzlicher privater Vorsorge gezielt reduzieren. Eine wichtige Rolle spielt dabei die Säule 3a. Doch wer über längere Zeit oder sogar das ganze Berufsleben hinweg in einem Teilzeitpensum arbeitet, zahlt deutlich weniger in die Vorsorge ein. Die Folge: Die ohnehin schon bestehende Lücke vergrössert sich massiv. Schauen wir uns deshalb genauer an, wie sich Teilzeitarbeit auf die einzelnen Säulen auswirkt.
Wie wirkt sich Teilzeitarbeit auf die AHV (1. Säule) aus?
Um im Alter die maximale AHV-Rente von monatlich CHF 2’520 (Stand 2026) zu erhalten, müssen zwei Bedingungen erfüllt sein:
- Lückenlose Beitragszeit: Man muss während 44 Jahren (vom 21. Altersjahr bis zum Rentenalter) lückenlos in die AHV eingezahlt haben.
- Durchschnittslohn: Man benötigt ein durchschnittliches Jahreseinkommen von rund CHF 90’720 (Stand 2026).
Wer länger oder dauerhaft in Teilzeit arbeitet, erreicht diesen hohen Durchschnittslohn oft nicht. Die AHV kürzt die Rente deshalb anteilsmässig gemäss der sogenannten Skala 44 (Seite 18). Dennoch ist die 1. Säule gnädiger als die 2. Säule: Wer zwar Teilzeit arbeitet, aber über die 44 Jahre hinweg lückenlos Beiträge leistet, erhält mindestens die volle Minimalrente von CHF 1’260 pro Monat (Stand 2026). Zudem gibt es zwei Faktoren, welche die Auswirkungen von Teilzeitarbeit auf die AHV-Rente abfedern können:
- Erziehungsgutschriften: Wer Kinder betreut, erhält von der AHV sogenannte Erziehungsgutschriften. Diese werden bei der AHV-Berechnung zum Erwerbseinkommen hinzugezählt, was die Rente erhöht.
- Betreuungsgutschriften: Auch für die Pflege von Angehörigen gibt es Gutschriften. Wichtig zu wissen: Diese werden nicht automatisch angerechnet. Du musst sie jedes Jahr bei der kantonalen Ausgleichskasse am Wohnsitz der betreuten Person beantragen.
Insgesamt führt Teilzeitarbeit meist auch bei der AHV zu einer tieferen Rente. Dank der Minimalrente und möglicher Gutschriften fallen die Auswirkungen jedoch oft weniger stark aus als bei der 2. Säule.
Wie wirkt sich Teilzeitarbeit auf die Pensionskasse
(2. Säule) aus?
Während die AHV (1. Säule) das Existenzminimum sichern soll, sorgt die Pensionskasse (2. Säule) dafür, dass du deinen gewohnten Lebensstandard nach der Pensionierung weiterführen kannst. Doch nicht jede Person in der Schweiz ist automatisch in einer Pensionskasse versichert. Dafür gibt es eine sogenannte Eintrittsschwelle, welche bei einem Einkommen von CHF 22’680 pro Jahr (Stand 2026) liegt. Wer bei einem Arbeitgeber weniger als diesen Betrag verdient, ist nicht obligatorisch in der Pensionskasse versichert.
Doch auch wer die Eintrittsschwelle erreicht, ist nicht mit dem gesamten Lohn versichert. Hier kommt der sogenannte Koordinationsabzug ins Spiel. Er beträgt CHF 26’460 (Stand 2026) und wird vom Bruttojahreslohn abgezogen. Der Grund: Die Pensionskasse soll nur jenen Teil des Lohnes absichern, der nicht bereits durch die AHV (1. Säule) abgedeckt ist. So wird verhindert, dass derselbe Lohnanteil doppelt versichert ist.
Und genau dieser Koordinationsabzug ist für Teilzeitarbeitende besonders problematisch. Es handelt sich dabei um einen fixen Betrag, welcher nicht automatisch an dein Teilzeitpensum angepasst wird. Ein Beispiel: Anna arbeitet als Pflegefachfrau und verdient bei einem Pensum von 100% CHF 80’000 pro Jahr. Nach der Geburt ihres ersten Kindes reduziert sie ihr Pensum auf 50% und verdient neu CHF 40’000. Ihr Lohn halbiert sich, der Koordinationsabzug von CHF 26’460 bleibt jedoch gleich hoch. Bei einem 100%-Pensum sind CHF 53’540 ihres Lohnes in der Pensionskasse versichert. Mit einem 50%-Pensum sind es nur noch CHF 13’540. Somit sinkt Annas Lohn um 50%, ihr versicherter Lohn jedoch um rund 75%.
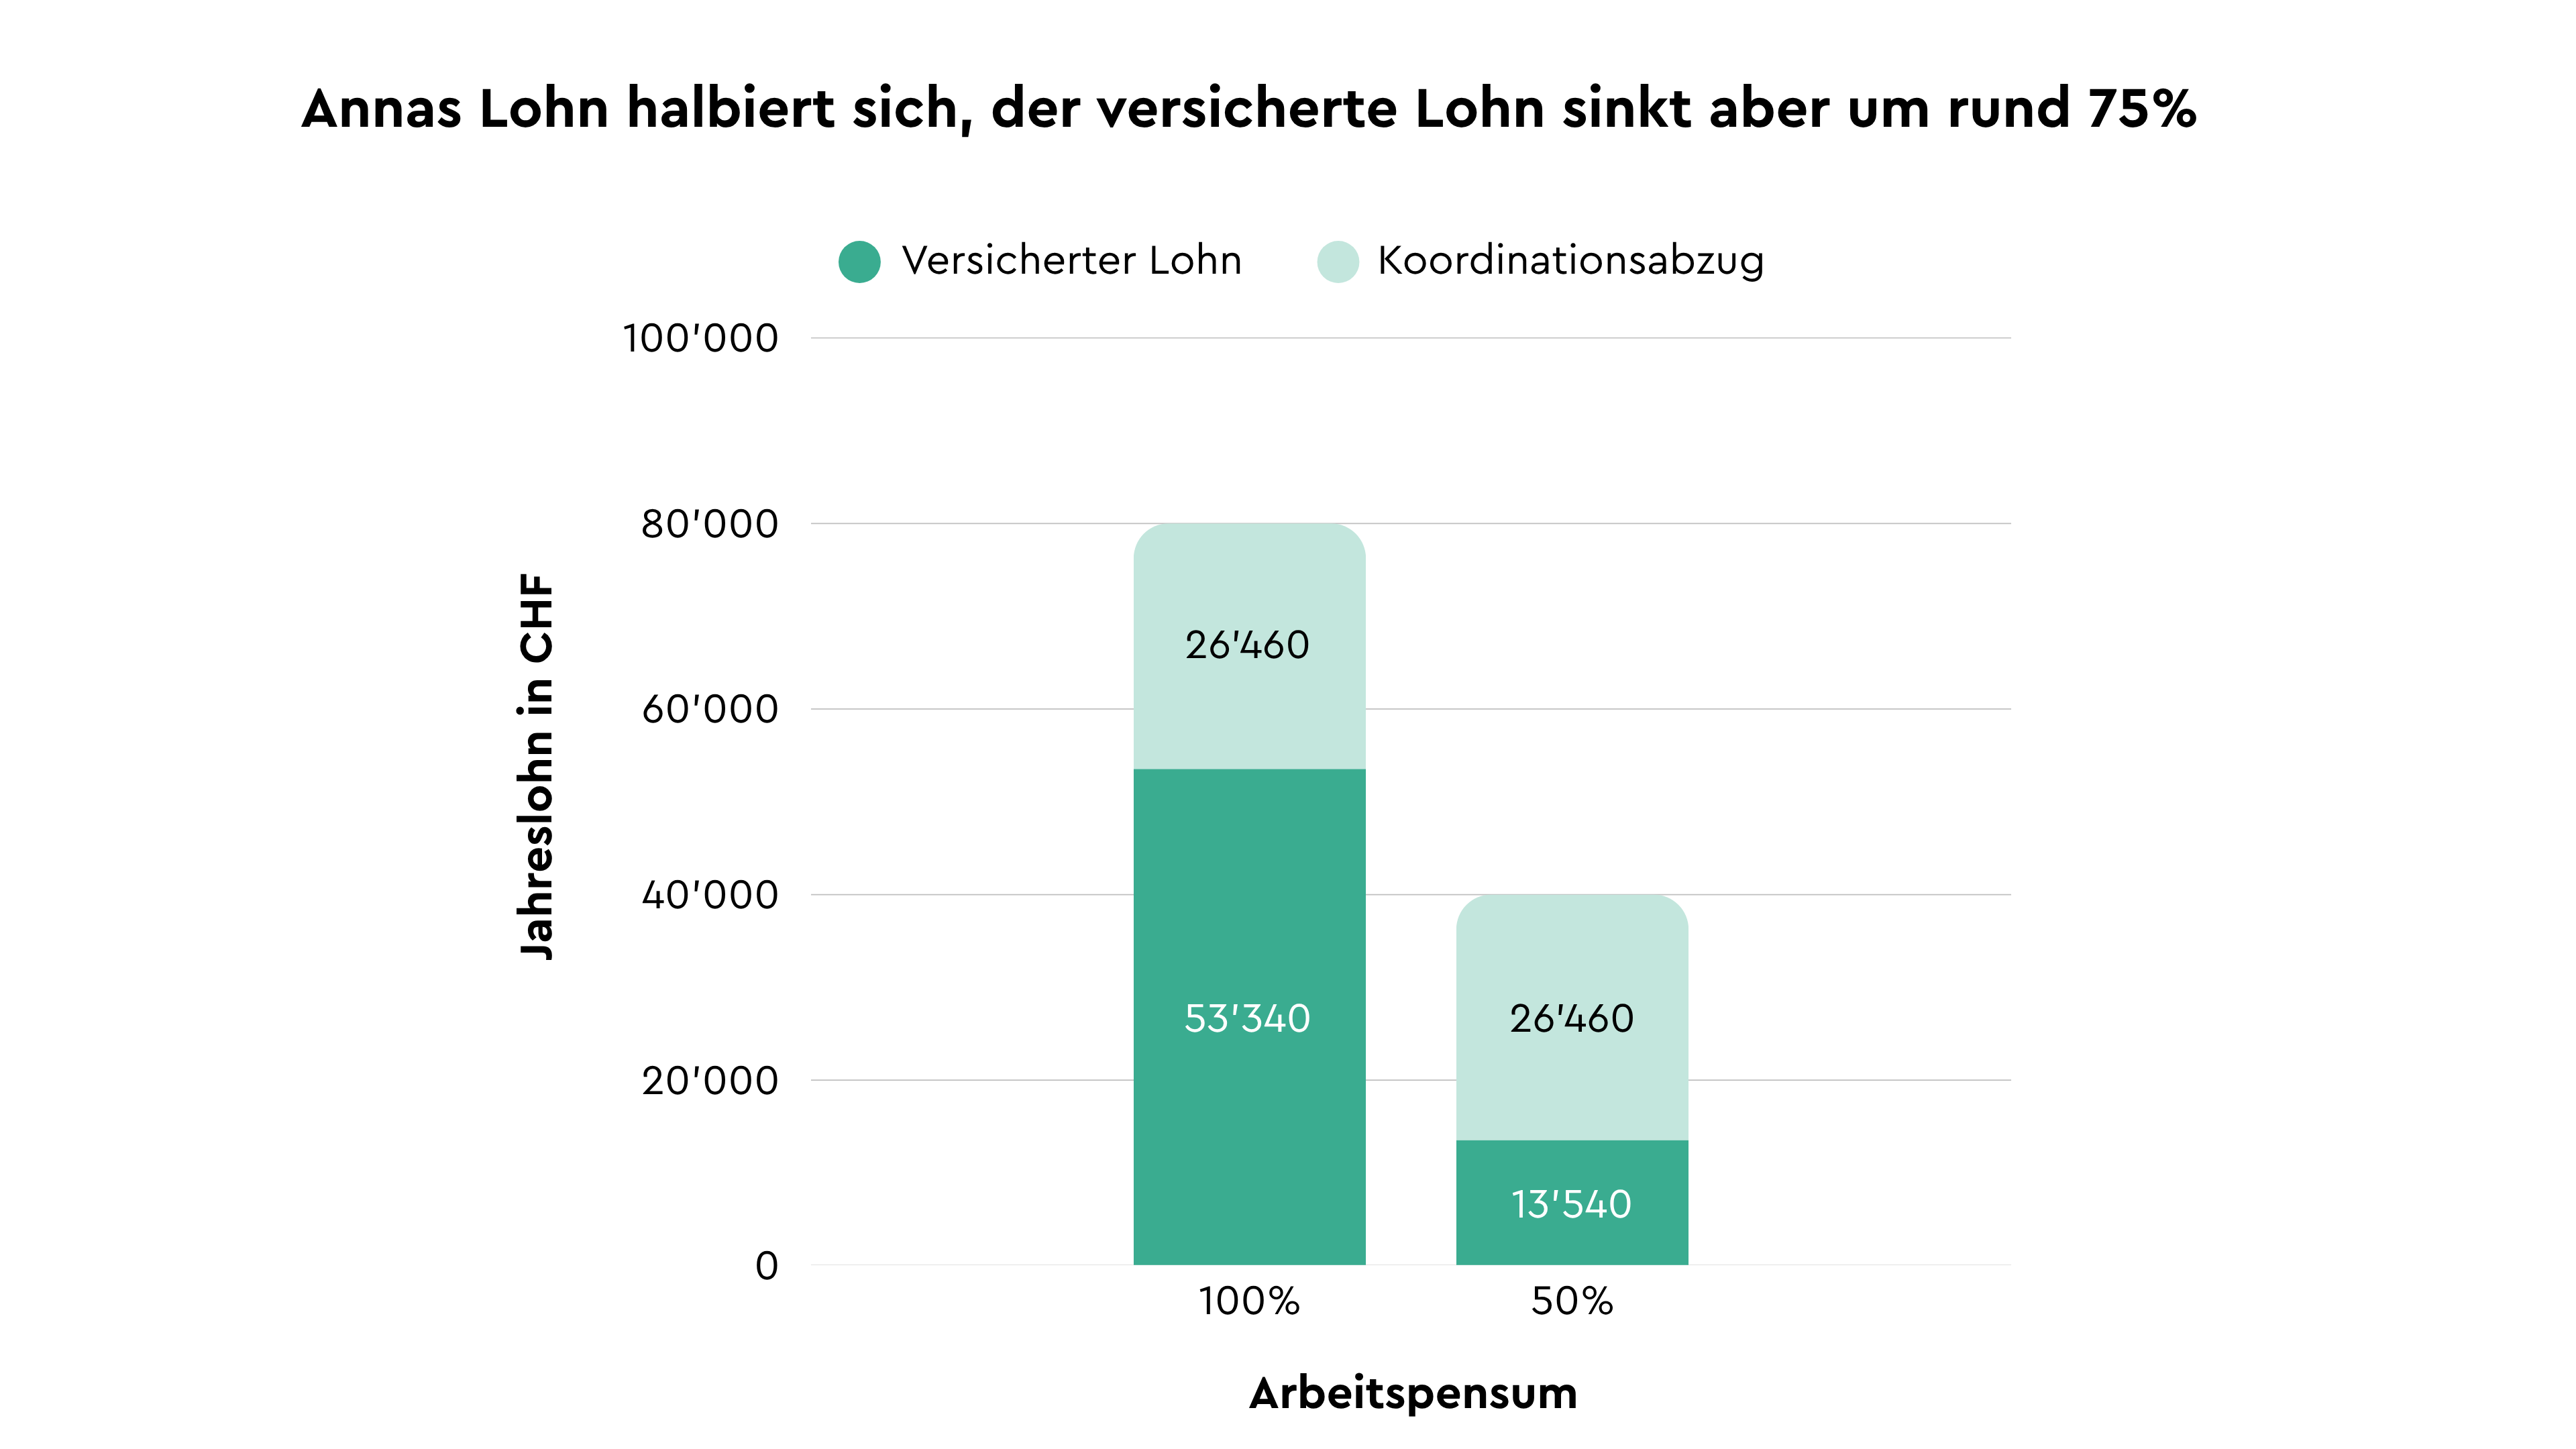
Sie spart dadurch über die Jahre deutlich weniger Kapital in der Pensionskasse an. Doch je nach Situation gibt es Möglichkeiten, die Auswirkungen von Teilzeitarbeit auf die 2. Säule zu reduzieren. Diese drei Punkte solltest du prüfen:
Tipps für Teilzeitarbeitende zur 2. Säule
- Koordinationsabzug anpassen: Bei fortschrittlichen Pensionskassen ist es möglich, den Koordinationsabzug an dein tatsächliches Arbeitspensum anzupassen. Prüfe diese Option am besten direkt mit deinem Arbeitgeber oder der Personalabteilung.
- Mehrere Jobs zusammen versichern: Arbeitest du bei mehreren Arbeitgebern und bist bei beiden in einer Pensionskasse versichert, kann der Koordinationsabzug bei jedem Arbeitsverhältnis separat zur Anwendung kommen. Prüfe, ob du deine Einkommen bei einer Pensionskasse zusammen versichern kannst.
- Freiwillige Versicherung abschliessen: Verdienst du bei mehreren Arbeitgebern jeweils weniger als die Eintrittsschwelle, zusammen aber mehr? Dann kannst du dich unter bestimmten Voraussetzungen freiwillig in der 2. Säule versichern. Kläre ab, ob eine Versicherung über eine der Pensionskassen deiner Arbeitgeber oder über die Stiftung Auffangeinrichtung BVG möglich ist.
Welche Rolle spielt die 3. Säule bei Teilzeitarbeit?
Wenn durch ein reduziertes Pensum in der 1. und 2. Säule Vorsorgelücken entstehen, wird die private Vorsorge umso wichtiger. Mit der Säule 3a kannst du zusätzlich fürs Alter vorsorgen und einen Teil deiner Vorsorgelücke selbst ausgleichen. Einzahlen darf grundsätzlich, wer ein AHV-pflichtiges Erwerbseinkomme erzielt. Wie viel du maximal in die Säule 3a einzahlen kannst, hängt davon ab, ob du einer Pensionskasse angeschlossen bist:
- Mit Pensionskasse: Der Maximalbetrag liegt bei CHF 7’258 pro Jahr (Stand 2026).
- Ohne Pensionskasse: Bist du keiner Pensionskasse angeschlossen, kannst du bis zu 20% deines Nettoerwerbseinkommens einzahlen, maximal jedoch CHF 36’288 pro Jahr (Stand 2026). Das betrifft beispielsweise Selbstständigerwerbende ohne Pensionskasse sowie Angestellte, deren Einkommen unter der Eintrittsschwelle der 2. Säule liegt.
Wichtig zu wissen ist, dass du den Maximalbetrag nicht ausschöpfen musst. Gerade bei einem tieferen Teilzeiteinkommen kannst du deine Einzahlungen flexibel an dein verfügbares Budget anpassen.
So können Teilzeitarbeitende die Säule 3a optimal nutzen:
- Früh starten: Da Teilzeitarbeitende weniger Rentenkapital aufbauen, kann sich der Zinseszinseffekt über die Jahre je nach Anlagestrategie besonders positiv auswirken. Jeder Franken, den du früh einzahlst, arbeitet lange für dich.
- Jeden Franken nutzen: Zahle so viel ein, wie es dein Budget erlaubt. So profitierst du nicht nur fürs Alter, sondern kannst das eingezahlte Geld direkt von den Steuern abziehen.
- Auf Wertschriften setzen: Da dein 3a-Geld oft über Jahrzehnte angelegt bleibt, kann es sich lohnen, in Wertschriften mit einem hohen Aktienanteil zu investieren. Damit hast du langfristig höhere Renditechancen als auf einem klassischen 3a Sparkonto und kannst stärker vom Zinseszinseffekt profitieren.
Zurück zu unserem Beispiel von Anna: Um ihre Vorsorgelücke aus der Teilzeitarbeit zu reduzieren, zahlt sie während 35 Jahren monatlich CHF 250 in ihre Säule 3a ein. Insgesamt zahlt sie so CHF 105’000 selbst ein. Für ihre Säule 3a kann Anna zwischen verschiedenen Anlagestrategien wählen. Diese unterscheiden sich unter anderem darin, wie hoch der Aktienanteil ist. Je nach gewählter Strategie und Entwicklung der Finanzmärkte kann sich ihr Guthaben unterschiedlich entwickeln. Spielen wir zwei Szenarien durch: Entscheidet sich Anna für eine Strategie mit einem Aktienanteil von 40%, wächst ihr 3a-Guthaben bei einer angenommenen Nettorendite von 4% pro Jahr auf rund CHF 228’433 an. Bei einer Strategie mit nahezu 100% Aktien und einer angenommenen Nettorendite von 7% pro Jahr wären es rund CHF 450’264.
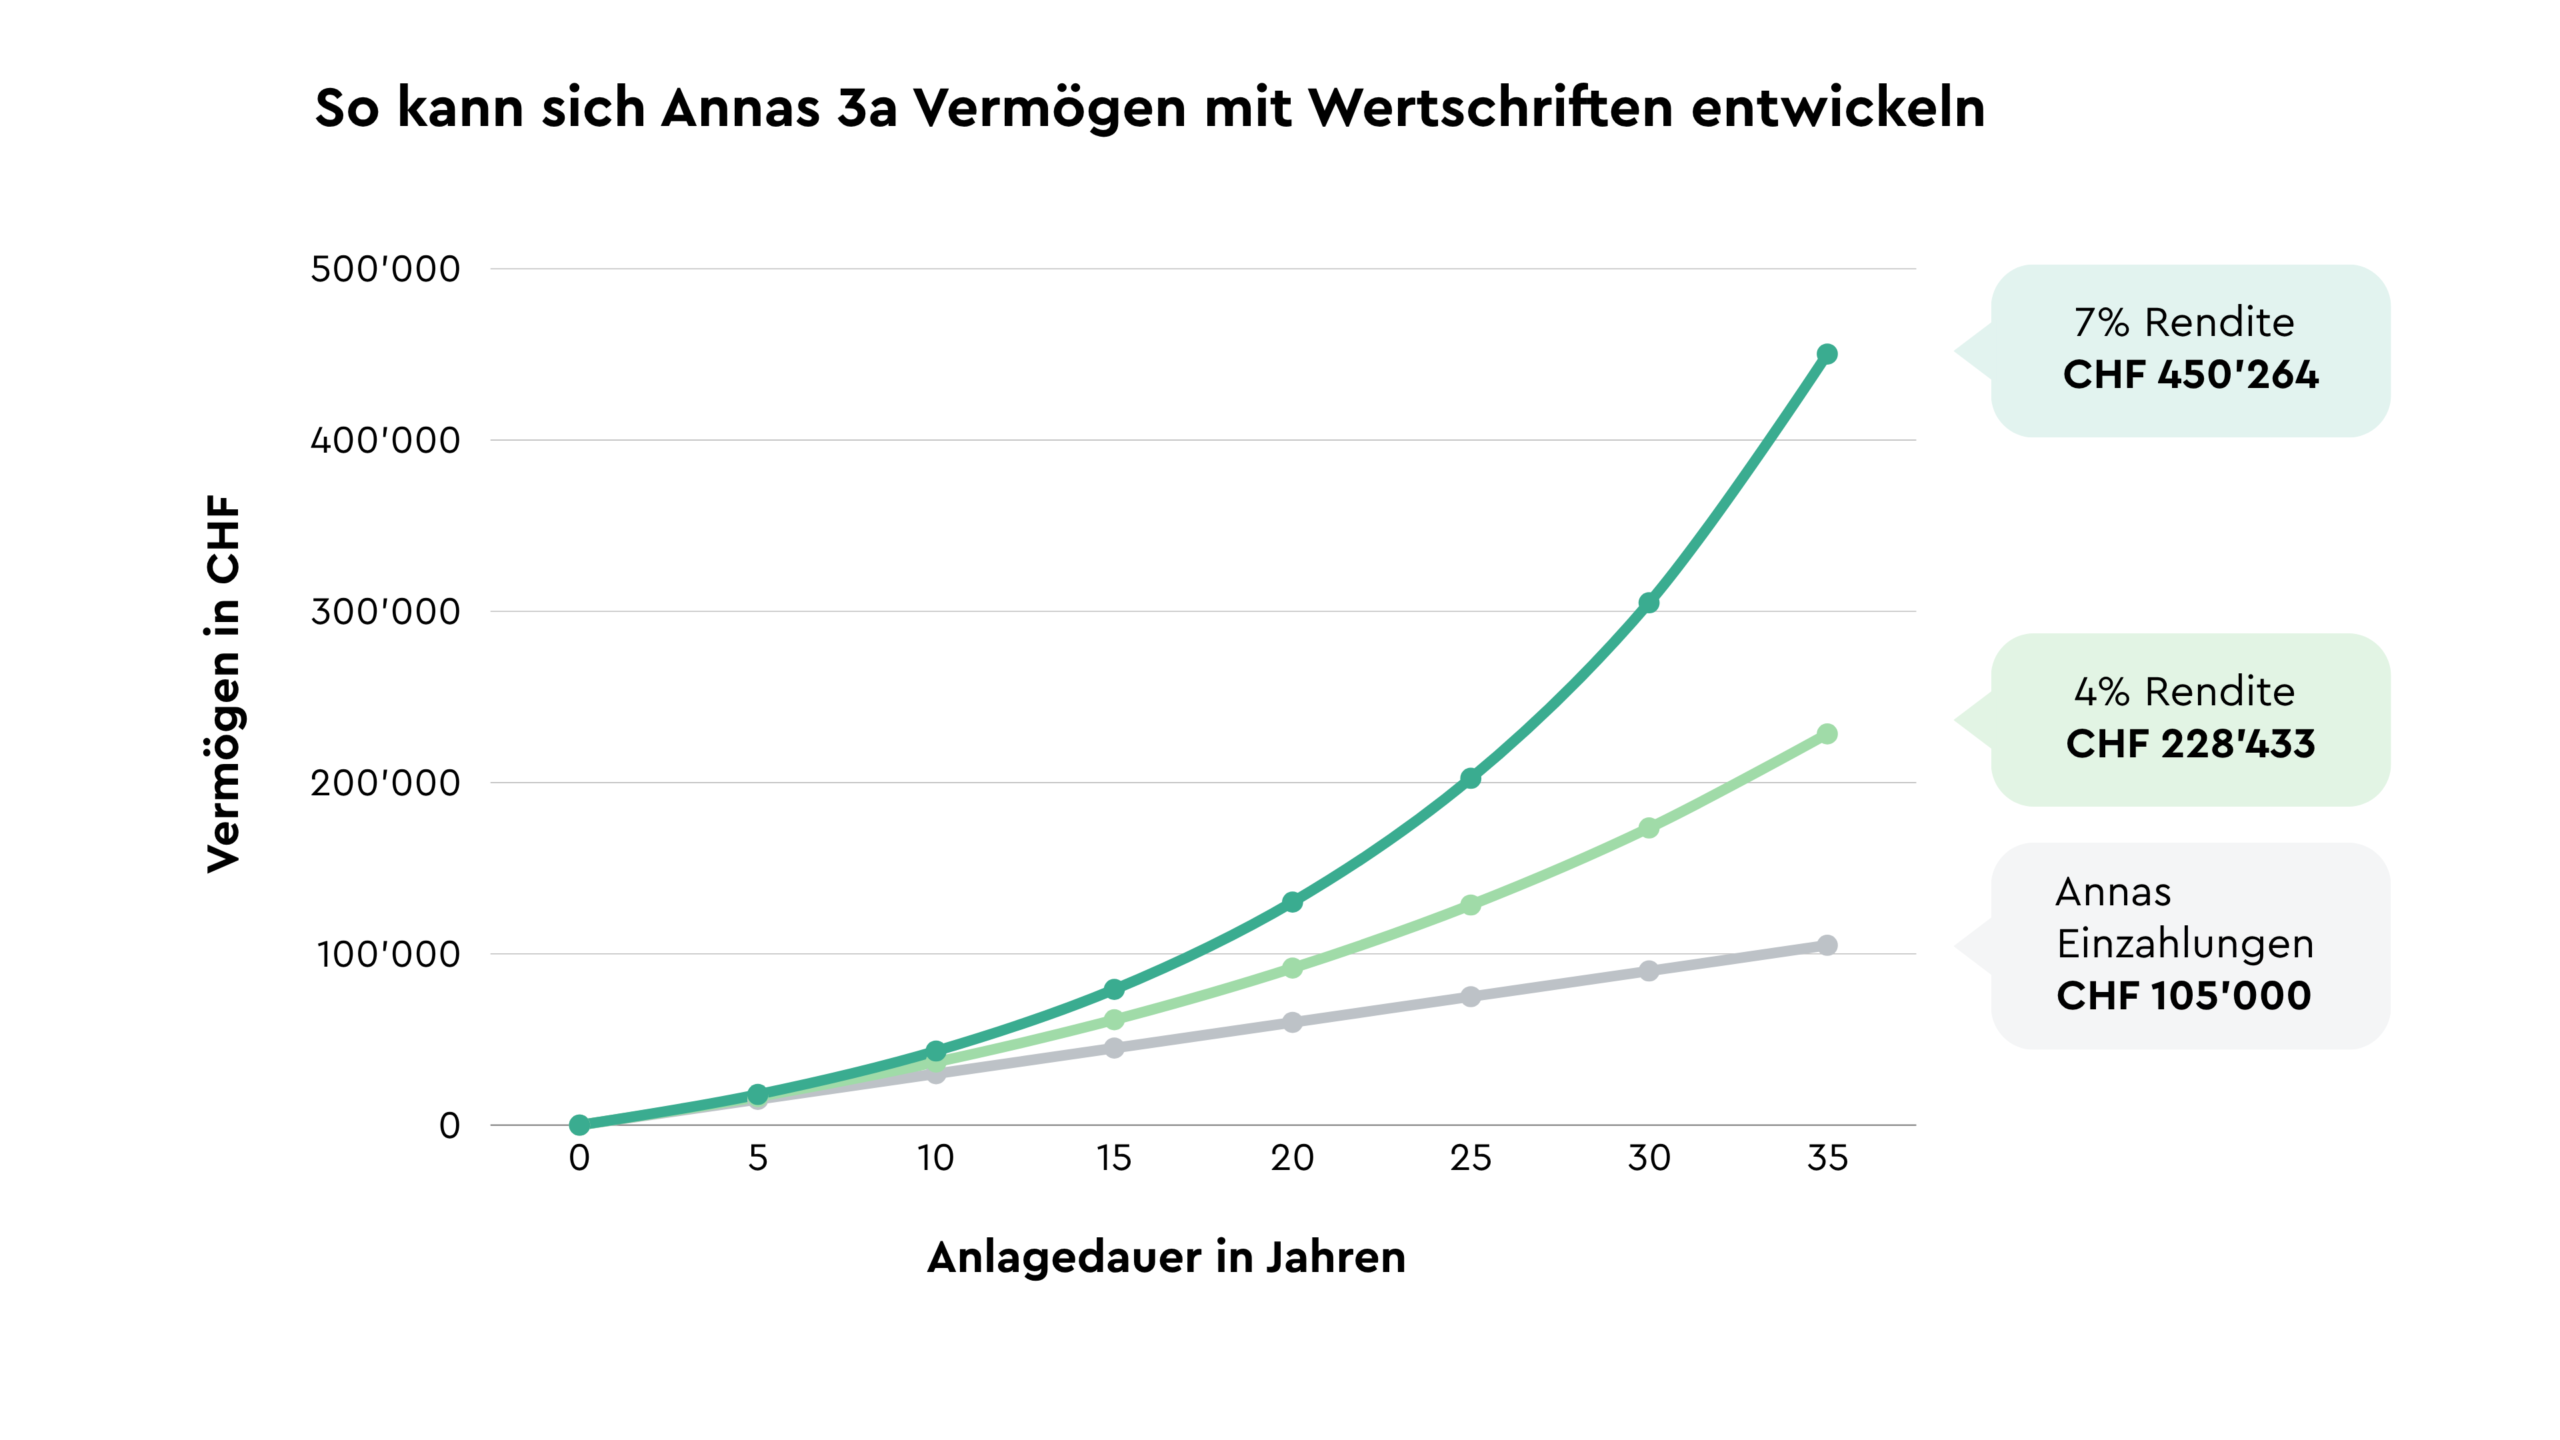
Annahme: Monatliche Einzahlung über 35 Jahre von 250 Franken.
Konstante angenommene Nettorendite von 4% bzw. 7% pro Jahr. Renditen sind nicht garantiert.
Die beiden Szenarien zeigen, welchen Unterschied die Rendite über einen langen Zeitraum machen kann. Dabei spielt auch die Zeit eine wichtige Rolle: Je früher Anna mit dem Einzahlen beginnt, desto länger kann sie vom Zinseszinseffekt profitieren. Du möchtest wie Anna deine Vorsorge selbst in die Hand nehmen und deine Vorsorgelücke gezielt reduzieren? Dann eröffne unkompliziert deine Säule 3a beim Testsieger VIAC.
Disclaimer
Dieser Artikel stellt keine Vorsorge- oder Finanzberatung dar. Die persönliche Vorsorgesituation ist individuell verschieden und hängt von verschiedenen Faktoren ab. Bei spezifischen Fragen empfiehlt es sich, eine Fachperson oder die zuständige Vorsorgeeinrichtung zu konsultieren. Obwohl VIAC die obigen Inhalte und Informationen sorgfältig recherchiert hat, kann keine Gewähr für deren Richtigkeit und Vollständigkeit geboten werden. Jegliche Haftung wird ausgeschlossen.