De combien d’argent as-tu besoin à la retraite? Et comment t’assurer de pouvoir conserver ton niveau de vie habituel après ton départ à la retraite? L’AVS et la caisse de pension constituent la base de ta prévoyance vieillesse. Selon ton revenu et ta situation personnelle, l’argent provenant de ces deux sources peut toutefois ne pas suffire à couvrir toutes tes dépenses actuelles.
C’est notamment là qu’intervient le pilier 3a. Il te permet d’épargner volontairement pour la retraite, et l’État soutient tes efforts par un avantage fiscal. Grâce à un horizon de placement long, le pilier 3a se prête idéalement à un investissement en bourse. Le montant que tu peux verser, le moment où tu peux accéder à ton argent et la forme de placement qui te convient dépendent de différents facteurs.
1. Qu’est-ce que le pilier 3a?
Le pilier 3a est la prévoyance privée liée en Suisse. Tu y verses volontairement de l’argent qui est en principe destiné à ta prévoyance vieillesse. En contrepartie, tu bénéficies d’avantages fiscaux: tu peux déduire tes versements de ton revenu imposable. L’État fixe le montant que tu peux verser chaque année, selon que tu exerces une activité salariée ou indépendante. C’est ce que l’on appelle le montant maximal. Autre avantage: pendant la durée de détention, aucun impôt sur la fortune ni sur le revenu n’est prélevé.
En contrepartie, tu ne peux pas retirer ton argent à tout moment. Un retrait n’est possible que sous certaines conditions légales, par exemple au moment de la retraite ou pour l’achat d’un logement en propriété à usage personnel. Tu trouveras plus d’informations sur le retrait du pilier 3a au chapitre 8.
En bref: la prévoyance vieillesse en Suisse – les trois piliers
- 1er pilier (AVS/AI): La prévoyance étatique. Elle assure la couverture des besoins vitaux à la retraite.
- 2e pilier (caisse de pension): La prévoyance professionnelle. Elle offre aux salariés des prestations de rente supplémentaires ainsi qu’une protection contre les risques. Elle complète l’AVS et doit, avec elle, aider à maintenir le niveau de vie habituel. Selon une règle empirique, les deux premiers piliers permettent de compter sur des prestations de rente d’environ 60% du dernier salaire. C’est là qu’intervient le 3e pilier.
- 3e pilier (pilier 3a): La prévoyance privée et facultative. Elle t’aide à couvrir les pourcentages restants, à combler d’éventuelles lacunes de prévoyance et à te constituer un patrimoine supplémentaire.
Mehr Details über das 3-Säulen-System in der Schweiz findest du Tu trouveras plus de détails sur le système des 3 piliers en Suisse dans cet article.
Le montant que tu percevras plus tard de l’AVS et de la caisse de pension dépend notamment de ton revenu et de ton parcours professionnel jusqu’ici. C’est surtout en cas de travail à temps partiel, d’interruptions prolongées de l’activité professionnelle ou de revenu élevé qu’il vaut la peine de prévoir une prévoyance privée supplémentaire.
2. Pourquoi le pilier 3a vaut-il la peine?
Le pilier 3a t’offre plusieurs avantages. Ce que tu en retires dépend du montant que tu verses, de ton lieu de résidence, du niveau de ton salaire, de la durée pendant laquelle ton argent reste placé et de la solution que tu choisis.
Tu économises des impôts
Tu peux déduire de ton revenu imposable les versements effectués dans le pilier 3a. Tu paies ainsi moins d’impôt sur le revenu pour l’année concernée.
Le montant que tu économises dépend de ton revenu, de ton lieu de domicile et de ton versement. Pour illustrer cela, voici un aperçu de l’économie d’impôt réalisée par quatre profils différents (état: 2026):
| Profil | Bâle | ZH | Genève |
| Célibataire, CHF 85’000, montant maximal | 1’729 | 1’467 | 1’906 |
| Célibataire, CHF 150’000, montant maximal | 2’174 | 2’205 | 2’459 |
| Couple marié, CHF 120’000, montant maximal chacun | 3’870 | 2’534 | 3’213 |
| Couple marié, CHF 250’000, montant maximal chacun | 4’929 | 4’989 | 5’519 |
Dans ce bref exemple, nous avons supposé pour tous les profils un âge de 35 ans, l’absence d’enfants et l’absence d’appartenance confessionnelle.
Avec le calculateur d’impôts de l’Administration fédérale des contributions, tu peux calculer ton économie d’impôt personnelle. Pour pouvoir indiquer la déduction du pilier 3a, tu dois cliquer sur « calcul détaillé ».
Tu te constitues un patrimoine à long terme
Chaque versement fait grandir ton avoir de prévoyance. Si tu investis ton argent en titres, tu as en plus la possibilité de profiter de l’évolution des marchés financiers.
L’effet des intérêts composés joue en ta faveur: les rendements que tu réalises avec ton argent placé restent investis et peuvent eux-mêmes générer de nouveaux rendements. Sur de nombreuses années, cela peut faire une grande différence.
Cela ne fonctionne toutefois pas de manière linéaire. Les titres peuvent perdre de la valeur entre-temps, et un rendement positif n’est pas garanti. Tu trouveras plus d’informations sur les intérêts composés au chapitre 7.
Tu bénéficies de rendements exonérés d’impôt pendant la durée de détention
Tant que ton avoir reste dans le pilier 3a, aucun impôt sur la fortune n’est dû sur celui-ci. Les intérêts et les revenus de placement ne sont pas non plus imposés comme revenu pendant cette période.
Lors du retrait, l’avoir est imposé séparément du reste du revenu, à un taux réduit. Tu trouveras plus d’informations sur les impôts au chapitre 10.
Tu te demandes si le pilier 3a vaut la peine pour toi? Nous l’avons calculé à partir de deux exemples, avec Patrick Eugster. Tu trouveras l’article ici.
3. Combien peux-tu verser dans le pilier 3a?
La Confédération fixe le montant maximal que tu peux verser chaque année dans le pilier 3a et déduire de tes impôts. Cela dépend du fait que tu sois affilié ou non à une caisse de pension.
Les montants maximaux pour 2027
| Catégorie | Montant maximal par an |
| Avec caisse de pension | CHF 7’373 |
| Sans caisse de pension | CHF 36’864 maximum 20% du revenu net de l’activité lucrative |
Tu trouveras plus d’informations sur les montants maximaux 2027 dans cet article.
Pourquoi les montants maximaux changent-ils?
Les montants ne sont pas fixés chaque année. Ils s’appuient sur les montants limites légaux de la prévoyance professionnelle, que le Conseil fédéral réexamine chaque année. Lorsque ceux-ci augmentent, les montants maximaux du pilier 3a peuvent eux aussi changer. C’est pourquoi les montants restent parfois identiques pendant plusieurs années avant d’être adaptés.
Tu n’as pas à verser le montant maximal
C’est toi qui décides du montant que tu veux verser. Si ton budget est serré ou si tu veux épargner pour d’autres objectifs, tu peux aussi constituer ta prévoyance avec des montants plus modestes. Tu n’as pas besoin d’atteindre le montant maximal chaque année pour profiter des avantages fiscaux du pilier 3a. L’essentiel est surtout de ne pas verser plus que le montant maximal.
Kann ich für vergangene Jahre 3a-Beiträge nachzahlen?
Falls du nicht immer den Maximalbetrag einzahlen konntest, gibt es gute Nachrichten für dich: Seit 2025 kannst du Nachzahlungen in deine Säule 3a tätigen. Dafür gelten jedoch spezifische Voraussetzungen. Das sind die wichtigsten:
- Les règles ne s’appliquent qu’aux lacunes de prévoyance apparues à partir de 2025; les lacunes antérieures à 2025 ne peuvent pas être comblées.
- Un revenu d’activité lucrative soumis à l’AVS doit avoir été perçu pendant l’année concernée.
- Durant l’année où le rachat est effectué, le montant maximal ordinaire du pilier 3a doit déjà avoir été versé.
- Un seul rachat rétroactif par année de lacune est autorisé.
- Seules les lacunes datant de 10 ans au plus peuvent encore être comblées.
- Le montant des rachats rétroactifs est limité: au cours d’une année civile, il n’est pas possible de racheter plus que le montant maximal pour combler des lacunes.
- Si le preneur de prévoyance effectue un retrait en raison de l’âge, les rachats ne sont plus autorisés.
Dans cet article, tu trouveras toutes les informations sur les rachats dans le pilier 3a.
4. Qui peut verser dans le pilier 3a?
En principe, tu peux verser dans le pilier 3a si tu perçois un revenu d’activité lucrative soumis à l’AVS. Cela concerne par exemple:
- Les salariés dont le salaire est soumis à l’AVS.
- Les indépendants dont le revenu d’activité lucrative est soumis à l’AVS.
- Les personnes qui perçoivent des indemnités de chômage et remplissent ainsi les conditions requises.
- Les frontaliers, pour autant que les conditions légales soient remplies. Tu trouveras plus d’informations à ce sujet dans cet article ainsi que dans cet autre article.
5. Solution d’assurance ou solution bancaire?
Lorsque tu ouvres un pilier 3a, tu peux en principe choisir entre une solution d’assurance et une solution bancaire. Elles présentent des caractéristiques différentes. Celle qui te convient le mieux dépend de ce que tu souhaites: avant tout épargner et investir, ou couvrir en même temps certains risques.
| Caractéristique | Solution d’assurance | Solution bancaire |
| Objectif | Épargne de prévoyance et couverture d’assurance sont combinées. | Accent mis sur l’épargne et le placement. L’effet des intérêts composés est pleinement exploité. |
| Flexibilité | Très limitée selon le contrat (obligation de versement ou d’épargne). Des modifications ou une résiliation anticipée peuvent entraîner des désavantages financiers. | Les versements et la stratégie de placement peuvent en général être adaptés de manière flexible et gratuite. |
| Coûts | Les coûts peuvent être complexes et se composer de plusieurs éléments. | Les coûts varient selon le prestataire et sont souvent plus transparents que chez les標準 assureurs. Des prestataires numériques comme VIAC sont nettement moins chers que les solutions des banques et assurances traditionnelles. |
| Couverture | Selon le contrat, des prestations en cas de décès ou d’incapacité de gain sont incluses. | Aucune couverture en cas d’invalidité et/ou de décès. L’exception est VIAC: grâce à la protection gratuite VIAC Life Basic, la couverture peut être étendue à très bas coût avec Life Plus. |
| En cas de résiliation anticipée | Si tu résilies ton assurance, tu peux récupérer nettement moins d’argent que les primes que tu as payées. | En règle générale, un changement gratuit est possible. |
Avec une solution d’assurance, il vaut la peine de lire attentivement le contrat avant de signer. Vérifie en particulier quels coûts et quelles commissions s’appliquent, à combien s’élèvent les prestations garanties et ce qui se passe en cas de résiliation anticipée. Selon le contrat, une résiliation peut entraîner des pertes financières.
Avec une solution bancaire aussi, tu devrais comparer attentivement les coûts. Toutes les solutions bancaires ne se valent pas en termes de prix. Prends en compte les coûts totaux, y compris les frais des produits de placement (coûts des produits, TER). Des frais de gestion peu élevés ne disent pas tout: outre les frais de gestion et les coûts des produits, il existe souvent d’autres frais qui pèsent dans la balance. Si des termes comme courtages, rétrocessions ou frais liés aux devises étrangères ne te disent rien, cet article t’aide à t’y retrouver dans la jungle des frais.
Si tu gardes l’épargne et la couverture d’assurance séparées, tu peux choisir et adapter chacun des deux domaines indépendamment de l’autre. Chez VIAC, l’accent est mis sur une solution de prévoyance numérique et économique. Le savais-tu? Si tu as une solution de prévoyance chez VIAC, tu bénéficies de VIAC Life Basic, la couverture gratuite contre l’invalidité ou le décès. Si tu as besoin d’une couverture supplémentaire, VIAC Life Plus est une solution intéressante.
Tu trouveras plus d’informations sur les avantages d’un pilier 3a auprès d’une banque par rapport à une solution d’assurance dans cet article.
6. Compte ou titres: veux-tu placer ton avoir 3a?
Si tu optes pour une solution bancaire, la question suivante se pose: ton argent doit-il rester sur un compte de prévoyance rémunéré ou être investi en titres?
La solution compte
Avec une solution compte, ton avoir est rémunéré. Le solde du compte ne fluctue pas en fonction des cours de bourse. En contrepartie, le rendement est généralement plutôt faible. Cela peut être judicieux si tu as bientôt besoin de ton argent ou si tu ne veux pas supporter de fluctuations de cours.
Avec un horizon de placement long, il existe toutefois un inconvénient majeur: si le taux d’intérêt est inférieur à l’inflation, le pouvoir d’achat de ton avoir diminue.
Inflation: un exemple simplifié
Supposons que tu aies CHF 10’000 sur un compte qui n’offre aucun intérêt. L’inflation est constante, à 2% par an.
Après 10 ans, le pouvoir d’achat de tes CHF 10’000 initiaux diminue de près de 18% pour atteindre environ CHF 8’200; autrement dit, au bout de 10 ans, tu peux acheter nettement moins avec tes CHF 10’000 qu’auparavant.
Une règle empirique valable pour la Suisse, le pouvoir d’achat de ton argent diminue de moitié environ tous les 40 ans.
Avec un calculateur d’inflation, tu peux facilement calculer toi-même combien l’inflation grignote de ton argent.
La solution titres
Avec une solution titres, ton argent est investi principalement via des fonds dans des classes d’actifs telles que les actions, les obligations ou l’immobilier. Tu peux ainsi obtenir à long terme des rendements plus élevés qu’avec une solution compte pure. Ce n’est toutefois pas garanti.
La valeur de ton portefeuille peut fluctuer et baisser sensiblement par moments. Tu ne devrais donc prendre que le risque que tu peux supporter financièrement et émotionnellement.
La stratégie adaptée dépend surtout de la durée pendant laquelle ton argent peut rester investi et de la manière dont tu réagirais à des pertes. Plus ton horizon de placement est long, plus tu as en principe de temps pour laisser passer les baisses intermédiaires. Il n’existe toutefois aucune garantie à ce sujet.
Une combinaison des deux
Rien ne t’oblige à choisir une solution exclusivement compte ou exclusivement titres. Selon le prestataire et la stratégie, une partie de l’avoir peut rester sur le compte rémunéré pendant que le reste est investi.
Chez VIAC, tu peux choisir entre une solution compte et différentes stratégies en titres. Selon la stratégie choisie, une part d’actions de 0% à 99% est possible.
7. Quand devrais-tu commencer à investir?
Si tu veux te constituer un patrimoine sur le long terme, le temps joue un rôle important. Plus tu commences tôt à investir, plus longtemps tes rendements peuvent eux-mêmes générer de nouveaux rendements. C’est ce que l’on appelle l’effet des intérêts composés.
Voici un exemple simplifié qui montre la puissance des intérêts composés:
| Durée du placement | Montant final | Rendement par rapport à la période précédente |
| 10 ans | Environ CHF 8’144 | CHF 3’144 |
| 20 ans | Environ CHF 13’266 | CHF 5’122 |
| 30 ans | Environ CHF 21’610 | CHF 8’344 |
Supposons que tu investisses une seule fois CHF 5’000 et que tu obtiennes à long terme un rendement moyen de 5% par an. Les frais, les impôts et l’inflation ne sont pas pris en compte dans ce calcul.
Tu vois: l’argent ne croît pas seulement grâce au versement initial. Avec le temps, les rendements déjà obtenus contribuent eux aussi à la croissance ultérieure. Important: ce calcul est une simulation et non une prévision de rendement. Sur les marchés financiers, il n’existe aucun rendement garanti. Tu peux facilement refaire ce calcul avec tes propres montants et ta propre durée de placement à l’aide d’un calculateur d’intérêts.
Ce que change réellement un horizon de placement plus long:
Nous comparons deux personnes. Sur une période de 30 ans, elles ont investi la même somme. Nous partons d’un rendement régulier de 5% par an. La seule différence est le moment où elles ont commencé à investir.
- Personne A: investit CHF 200 par mois, soit CHF 2’400 par an, depuis 2026
- Personne B: investit CHF 300 par mois, soit CHF 3’600 par an, depuis 2036
Au total, après 30 ans, chacune a investi CHF 72’000.
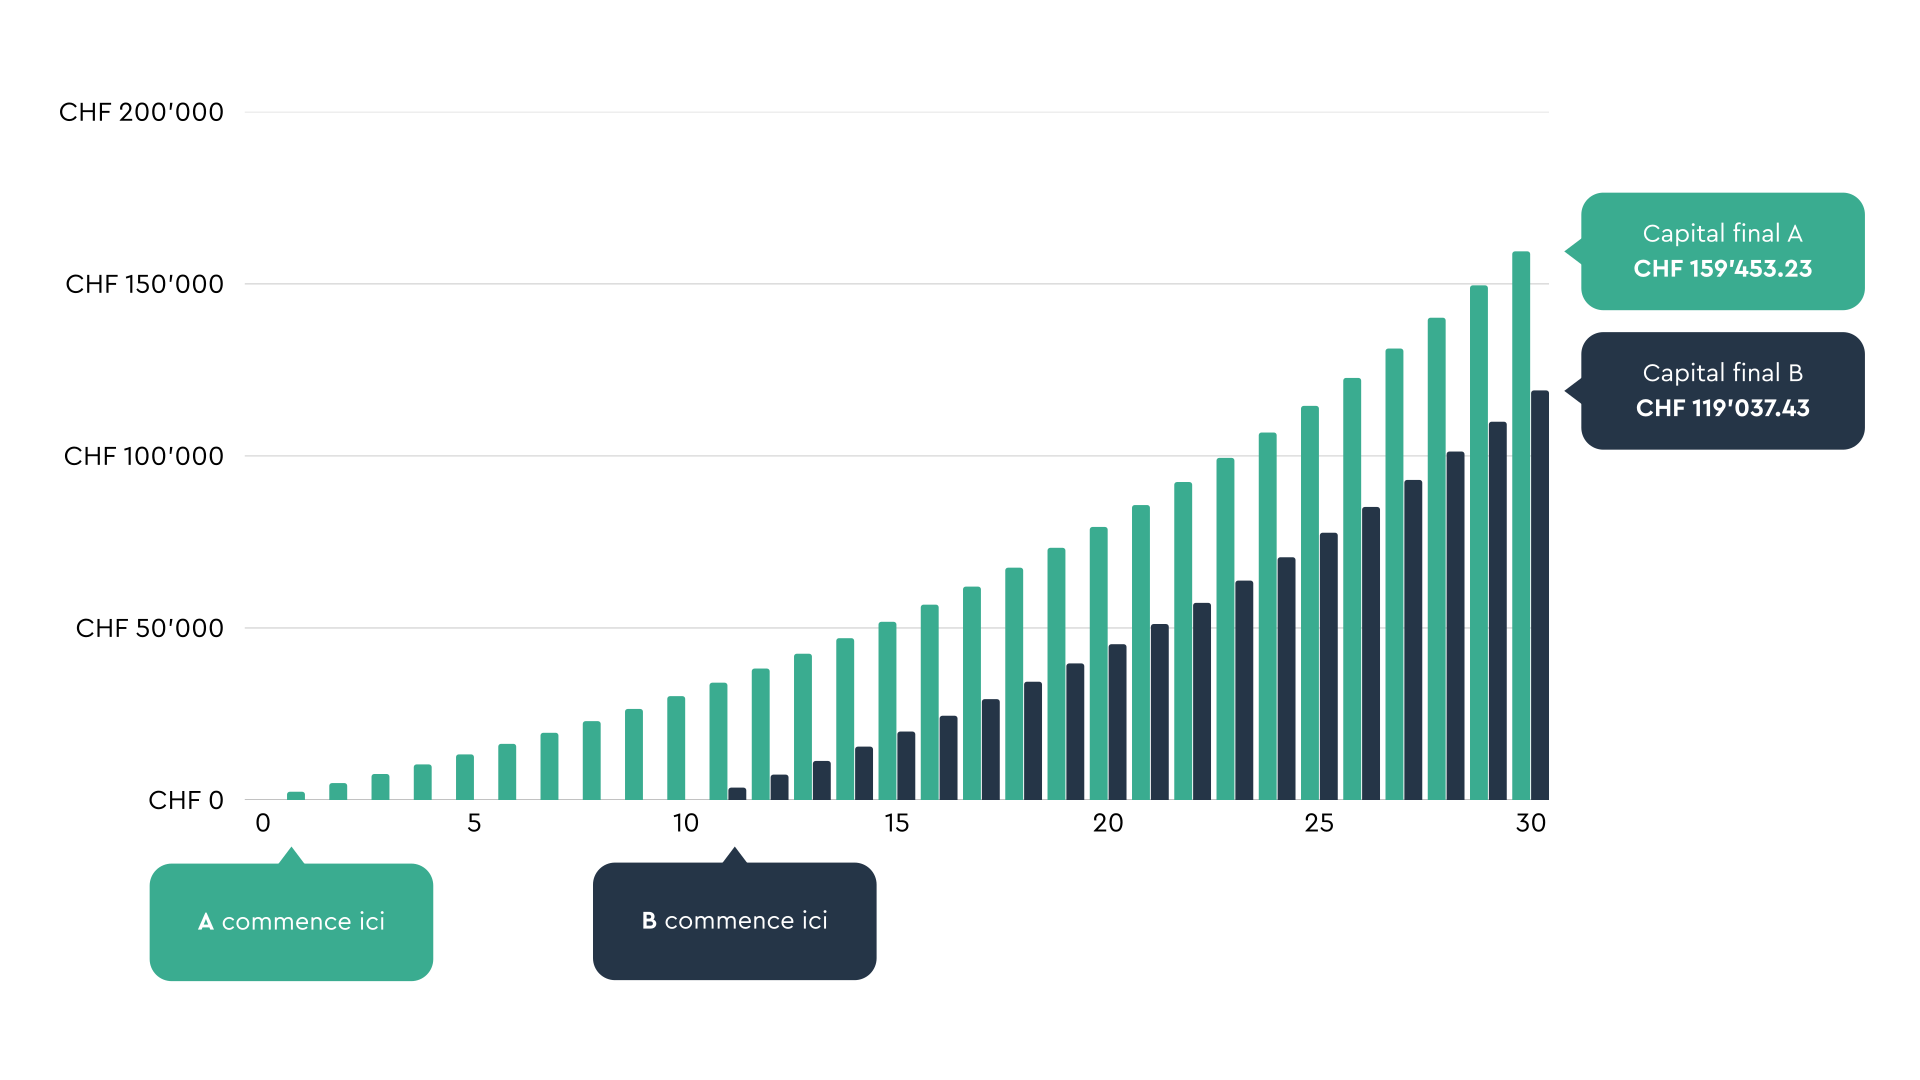
Bien qu’elles aient toutes deux versé le même montant, la personne A a en 2055 pas moins de CHF 40’415.80 de plus dans son portefeuille que la personne B, et cela uniquement parce que son horizon de placement est plus long.
Verser régulièrement plutôt qu’attendre le moment parfait
Tu n’as pas besoin d’essayer de repérer le meilleur moment pour entrer en bourse. Si tu verses régulièrement, tu investis à des cours différents. Tu achètes ainsi davantage de parts lorsque les cours sont bas et moins lorsque les cours sont élevés, pour le même montant. C’est ce que l’on appelle l’effet du coût moyen. Tu trouveras des informations plus détaillées ainsi que des exemples de calcul dans cet article.
Cela peut aider à réduire le risque d’un moment d’entrée défavorable. Cela n’empêche toutefois pas les pertes et ne garantit pas non plus un rendement plus élevé.
Un ordre permanent mensuel peut t’aider à investir régulièrement sans avoir à y penser à chaque fois.
Dois-je attendre un bon moment pour investir? Existe-t-il seulement un moment parfait pour investir?
Pour faire simple: il n’existe pas, car ni toi ni personne d’autre ne peut voir l’avenir. C’est précisément ce que nous avons calculé à partir de cours de bourse historiques et de quatre investisseurs hypothétiques. Tu trouveras l’article détaillé ainsi que les calculs ici.
En conclusion: Être investi compte plus que de chercher à anticiper le marché. Comme les écarts de rendement entre un moment aléatoire et le moment « parfait » sont étonnamment faibles, l’entrée la plus précoce possible est décisive.
8. Quand peux-tu retirer ton pilier 3a?
L’avoir du pilier 3a est bloqué. Tu ne peux donc pas simplement le retirer si tu en as besoin pour un achat privé ou une dépense plus importante. La loi prévoit toutefois différents motifs de retrait.
- À la retraite: En principe, tu peux retirer ton avoir au plus tôt cinq ans avant d’atteindre l’âge de référence ordinaire de l’AVS. Si tu continues ensuite à percevoir un revenu soumis à l’AVS, tu peux, le cas échéant, aussi différer le retrait.
- Pour un logement en propriété à usage personnel: Tu peux utiliser ton avoir pour l’achat ou la construction d’un logement à usage personnel ou pour le remboursement d’une hypothèque. Certains investissements dans ton logement en propriété sont également possibles. Savais-tu que VIAC propose aussi une hypothèque en collaboration avec la Banque WIR?
- Lors du démarrage d’une activité indépendante: Si tu commences une activité indépendante et que tu n’es plus obligatoirement affilié à une caisse de pension, un retrait anticipé peut être possible. Des délais légaux et des obligations de justification s’appliquent alors.
- En cas de départ définitif de Suisse: Si tu quittes définitivement la Suisse, tu peux en principe retirer ton avoir 3a. Les conséquences fiscales dépendent notamment de ta situation personnelle. Les documents dont tu as besoin pour clôturer ton 3a suite à un départ de Suisse, tu les trouveras ici.
- En cas d’invalidité: Un retrait peut être possible sous certaines conditions légales, par exemple en cas de rente d’invalidité entière et d’absence de couverture d’assurance pour le risque correspondant.
9. Pilier 3a lors de l’achat d’un logement: versement anticipé ou mise en gage?
Si tu souhaites acheter un logement, tu peux utiliser ton avoir 3a à cet effet. Il existe deux possibilité: le versement anticipé et la mise en gage.
Versement anticipé: tu retires ton avoir de prévoyance
Lors d’un versement anticipé, tout ou partie de l’avoir de ton pilier 3a t’est versé. Tu peux utiliser cet argent, par exemple, pour les fonds propres lors de l’achat d’un logement ou pour le remboursement d’une hypothèque.
L’avantage: tu disposes de plus de fonds propres et as, selon les cas, besoin d’une hypothèque plus petite.
L’inconvénient: cet argent manque ensuite dans ta prévoyance vieillesse. Si tu vends des titres, un moment de bourse défavorable peut en outre réduire le produit obtenu. De plus, l’impôt sur les prestations en capital est dû sur le montant versé.
Mise en gage: ton avoir reste dans le pilier 3a
Avec une mise en gage, tu ne retires pas ton avoir de prévoyance. Celui-ci sert à la place de garantie supplémentaire à ta banque pour l’hypothèque. Ton avoir reste donc dans le pilier 3a et peut continuer à être rémunéré ou investi. En contrepartie, la banque peut accorder une hypothèque plus élevée que sans cette garantie supplémentaire.
La mise en gage peut être fiscalement attrayante, car la mise en gage elle-même n’entraîne aucun retrait et, de ce fait, aucun impôt sur les prestations en capital n’est dû dans un premier temps. Tu dois toutefois être en mesure de financer l’hypothèque plus élevée et tu continues de supporter le risque de placement.
La meilleure variante dépend notamment de ton revenu, de ta capacité financière, du taux hypothécaire et de ta stratégie de placement. Une mise en gage n’est pas automatiquement plus avantageuse. Fais calculer les deux variantes avant de te décider.
10. Comment économiser des impôts avec le pilier 3a?
L’économie d’impôt commence dès le versement. Tu peux déduire tes cotisations de ton revenu imposable. Pendant la durée de détention également, ton avoir n’est soumis ni à l’impôt sur la fortune ni à l’impôt sur le revenu.
Lors du retrait, l’avoir est imposé séparément du reste du revenu, à un taux réduit. Le montant de l’impôt dépend notamment du montant retiré, de ton lieu de domicile et de ton état civil.
Il existe toutefois une possibilité de réduire la charge fiscale lors du retrait: plusieurs comptes 3a, respectivement plusieurs rapports de prévoyance.
Pourquoi plusieurs comptes 3a peuvent être judicieux
Si tu retires l’intégralité de ton avoir de prévoyance en une seule année, la totalité du montant est imposée cette année-là. Comme l’impôt est progressif, le taux d’imposition peut être plus élevé en cas de montant retiré important.
Si tu répartis ton avoir sur plusieurs rapports de prévoyance, tu peux les retirer au cours d’années différentes. Tu répartis ainsi les retraits sur plusieurs périodes fiscales et peux briser la progressivité de l’impôt. Tu trouveras plus d’informations sur le retrait échelonné dans cet article.
Dans la pratique, jusqu’à cinq comptes 3a peuvent être judicieux. Tiens aussi compte du fait que tous les prestataires ne permettent pas plusieurs rapports de prévoyance dans la même mesure. Chez VIAC, tu as la possibilité de créer jusqu’à 5 portefeuilles, qui permettent le retrait échelonné pour briser la progressivité de l’impôt.
Important: lors d’un retrait, les conditions légales de retrait doivent être remplies. Un compte 3a donné ne peut pas être retiré à volonté en montants partiels; il doit toujours être retiré en totalité. Planifie donc la répartition suffisamment tôt et renseigne-toi sur les conséquences fiscales dans ton canton de domicile.
Qu’est-ce qui distingue le pilier 3a de VIAC?
Lorsque tu choisis ta solution 3a, il vaut la peine de ne pas regarder seulement les coûts, mais aussi les opportunités de rendement, la flexibilité et les services proposés.
Chez VIAC, tu peux gérer ta prévoyance en ligne et choisir toi-même ta stratégie de placement.
Numérique et simple: Tu ouvres ton pilier 3a en ligne et gères ta prévoyance confortablement via l’application VIAC ou le portail web.
Économique: Les coûts dépendent de la stratégie choisie. Chez VIAC, les coûts totaux sont indiqués de manière transparente. Il n’y a pas de frais de gestion sur l’avoir de compte non investi. Tu trouveras les frais actuels pour chaque stratégie ici.
Investir de manière flexible: Tu peux commencer à verser dès CHF 1 et choisir entre une solution compte et différentes stratégies en titres. Selon la stratégie, jusqu’à 99% d’actions sont possibles. Tu peux adapter ta stratégie en fonction de tes besoins.
Surveillance automatique: Le VIAC Autopilot surveille ton portefeuille et t’aide à conserver la stratégie choisie. Tu trouveras plus d’informations sur le VIAC Autopilot ici.
Protection de base gratuite: Avec VIAC Life Basic, tu bénéficies d’une couverture de base gratuite en cas d’invalidité ou de décès. Elle est calculée en fonction de ton patrimoine de prévoyance investi. Tu trouveras les prestations et conditions exactes ici.
Sécurité grâce à des partenaires solides: Ton pilier 3a est géré par la Fondation de prévoyance Terzo de la Banque WIR. La structure juridique de la solution de prévoyance et le traitement des avoirs en cas de faillite sont clairement réglés.
VIAC Deals: En tant que client VIAC, tu as accès à des offres exclusives et à des avantages pour divers produits, services et assurances. Tu trouveras plus d’informations sur VIAC Deals ici.
11. Qu’est-ce que le pilier 3b?
L’appellation pilier 3b est souvent utilisée pour la prévoyance privée libre. Contrairement au pilier 3a, il ne s’agit pas d’une forme de prévoyance définie par la loi et soumise à un régime uniforme.
Le terme est surtout utilisé comme appellation collective pour différentes possibilités de se constituer un patrimoine à titre privé.
En font partie, par exemple:
- Comptes d’épargne et dépôts de titres
- L’argent sous ton matelas et dans la tirelire
- Biens immobiliers
- Assurances-vie
- Et bien plus encore.
Contrairement au pilier 3a, l’argent de la prévoyance libre est disponible à tout moment. Il n’existe toutefois en principe aucun avantage fiscal comme pour le pilier 3a. La question de savoir si, et comment, les revenus sont imposés dépend de la forme de placement concernée.
Si tu souhaites te constituer un patrimoine en plus du pilier 3a, un dépôt de titres peut constituer un complément judicieux. Tu restes flexible et peux utiliser l’argent, par exemple, pour un achat important, une pause prolongée ou ton indépendance financière.
VIAC Invest est notre solution de placement pour le patrimoine libre
Avec VIAC Invest, tu peux investir dès CHF 1, gérer plusieurs portefeuilles pour différents objectifs et déterminer toi-même ta stratégie de placement.
Pour les familles, il existe en outre le portefeuille pour enfants, avec lequel tu peux placer de l’argent à long terme pour tes enfants. Pourquoi tu devrais absolument investir pour tes enfants, tu le découvriras ici.
Et si tu souhaites plus tard retirer régulièrement de l’argent de ton portefeuille, le plan de retrait t’y aide. Tu peux ainsi, de manière économique et efficace, placer par exemple le retrait en capital de ton avoir de caisse de pension et te verser ta « rente personnelle » chaque mois. L’avantage par rapport à la rente d’une caisse de pension: ton patrimoine chez VIAC Invest serait versé à tes héritiers en cas de décès.
12. Que devient mon pilier 3a en cas de décès?
Si tu décèdes, ton avoir 3a ne fait pas simplement partie de ta succession ordinaire. Pour le versement, un ordre légal de bénéficiaires s’applique.
Il s’agit en premier lieu du conjoint ou de la conjointe, respectivement du partenaire enregistré ou de la partenaire enregistrée. Viennent ensuite, selon la situation familiale, d’autres personnes telles que les enfants et d’autres bénéficiaires prévus par la loi.
Tu trouveras une explication simple du fonctionnement du droit successoral en Suisse dans cet article de blog ou dans ces FAQ.
13. Quel est le degré de sécurité de mon argent dans le pilier 3a?
En matière de sécurité de ta prévoyance, tu dois faire la différence entre les avoirs en compte et les titres.
Avoirs en compte: Les avoirs d’un pilier 3a ne sont certes pas protégés par la garantie des dépôts ordinaire, mais, si la banque ou la structure de prévoyance compétente fait faillite, ils bénéficient d’un privilège de faillite particulier. Chez VIAC, les avoirs en compte auprès de la Fondation de prévoyance Terzo de la Banque WIR sont privilégiés jusqu’à CHF 100’000 par fondation, au sein de la classe de collocation prévue par la loi.
Titres: Si tu investis dans des fonds, les titres font en principe partie de la fortune séparée et ne tombent pas, en cas de faillite de la banque dépositaire, dans sa masse en faillite. Cela te protège contre la perte des titres du seul fait d’une faillite bancaire. Cela ne te protège toutefois pas contre les pertes de cours sur les marchés financiers.
Une solution en titres n’est donc pas sans risque. Tu dois distinguer entre le risque de faillite d’une banque et le risque de placement. Les deux aspects sont pertinents pour le choix de ta stratégie.
Tu trouveras plus d’informations sur la sécurité dans ces deux articles de la FAQ.
14. Les mythes les plus répandus sur le pilier 3a
«Je dois verser de l’argent chaque année.»
Non. Les versements sont facultatifs. Tu peux décider chaque année si tu verses et combien. Si tu as souscrit une solution d’assurance, des obligations contractuelles peuvent toutefois exister.
«Je n’ai le droit de verser que le montant maximal.»
Non. Tu peux aussi verser moins. Le plafond détermine simplement le montant maximal que tu peux verser et déduire fiscalement chaque année.
«Une solution compte est toujours plus sûre qu’une solution titres.»
Pas à tous égards. Avec une solution compte, le solde ne fluctue pas avec les cours de bourse. En revanche, l’inflation peut réduire le pouvoir d’achat de ton argent. Les titres offrent de meilleures opportunités de rendement, mais aussi des risques de perte. La solution qui convient le mieux dépend de ta situation.
«Je peux retirer mon argent du pilier 3a à tout moment si j’en ai besoin.»
Non. L’avoir du pilier 3a est bloqué. Un retrait n’est possible que dans les cas prévus par la loi, par exemple à la retraite, lors de l’achat d’un logement en propriété à usage personnel ou en cas de départ définitif de Suisse.
«Le pilier 3a ne vaut la peine que si je verse le montant maximal.»
Non. Même de petites cotisations peuvent s’additionner sur de nombreuses années. Ce qui compte, c’est que tu cotises régulièrement, dans la limite de tes moyens financiers.
«Tous les prestataires du pilier 3a coûtent à peu près le même prix.»
Non. Les coûts peuvent fortement varier. Compare toujours les coûts totaux et pas seulement les frais de gestion indiqués. Des frais élevés réduisent le rendement et donc le patrimoine que tu peux te constituer jusqu’à la retraite.
Conclusion: commence à constituer ta prévoyance
Le pilier 3a t’aide à te constituer une prévoyance privée pour la retraite, à économiser des impôts et à bâtir un patrimoine à long terme. Tu n’as pas besoin de verser tout de suite ou toujours le montant maximal. Le plus important est de trouver une solution qui correspond à ton budget et à tes objectifs.
Fais attention aux coûts, choisis ta stratégie de placement en fonction de ton horizon de placement et garde à l’esprit quand tu auras vraisemblablement besoin de ton argent.
Avec VIAC, tu peux ouvrir ton pilier 3a en ligne, déterminer toi-même ta stratégie de placement et gérer ta prévoyance de manière flexible. Lance-toi dès maintenant avec ton pilier 3a chez VIAC et fais le premier pas vers ton avenir financier.
Tu as d’autres questions? Alors consulte nos FAQ ou la VIAC Academy.
Tu n’as pas trouvé de réponse? Alors contacte notre support! Nous sommes là pour toi du lundi au vendredi, de 8h30 à 18h00!
Appelle-nous: 0800 80 40 40
Envoie-nous un e-mail: support@viac.ch