Wie viel Geld brauchst du im Alter? Und wie sorgst du dafür, dass du deinen gewohnten Lebensstandard auch nach der Pensionierung halten kannst? Die AHV und die Pensionskasse bilden für deine Altersvorsorge die Grundlage. Je nach Einkommen und persönlicher Situation reicht das Geld aus diesen beiden Quellen aber nicht aus, um alle bisherigen Ausgaben zu decken.
Hier kommt unter anderem die Säule 3a ins Spiel. Du kannst damit freiwillig fürs Alter sparen und der Staat unterstützt deine Bemühungen mit einem Steuervorteil. Dank langem Anlagehorizont eignet sich die Säule 3a ideal zum Anlegen an der Börse. Wie viel du einzahlen darfst, wann du an dein Geld kommst und welche Anlageform zu dir passt, hängt von verschiedenen Faktoren ab.
1. Was ist die Säule 3a?
Die Säule 3a ist die gebundene private Vorsorge in der Schweiz. Du zahlst freiwillig Geld ein, das grundsätzlich für deine Altersvorsorge bestimmt ist. Dafür profitierst du von steuerlichen Vorteilen: Deine Einzahlungen kannst du vom steuerbaren Einkommen abziehen. Der Staat gibt jeweils vor wie viel pro Jahr als angestellte Person, respektive Selbstständige einbezahlt werden darf. Das nennt man den Maximalbetrag. Während der Laufzeit fallen als weiterer Vorteil keine Vermögens- oder Einkommenssteuern an.
Im Gegenzug kannst du das Geld nicht jederzeit beziehen. Eine Auszahlung ist nur unter bestimmten gesetzlichen Voraussetzungen möglich, beispielsweise bei der Pensionierung oder für den Kauf von selbstgenutztem Wohneigentum. Mehr zum Thema Auszahlung der Säule 3a findest du in Kapitel 8.
In Kürze: Die Altersvorsorge in der Schweiz – die drei Säulen
- Säule (AHV/IV): Die staatliche Vorsorge. Sie sichert die Existenzgrundlage im Alter.
- Säule (Pensionskasse): Die berufliche Vorsorge. Sie bietet Arbeitnehmern zusätzliche Rentenleistungen und Risikoschutz. Sie ergänzt die AHV und soll zusammen mit ihr helfen, den gewohnten Lebensstandard zu halten. Als Faustregel kann in den ersten beiden Säulen mit Rentenleistungen im Umfang von ca. 60% des letzten Lohnes gerechnet werden. Hier kommt die 3. Säule ins Spiel.
- Säule (Säule 3a): Die private/freiwillige Vorsorge. Sie hilft dir, die restlichen Prozente abzudecken und allfällige Vorsorgelücken zu schliessen sowie zusätzliches Vermögen aufzubauen.
Mehr Details über das 3-Säulen-System in der Schweiz findest du in diesem Artikel.
Wie viel Geld du später aus der AHV und der Pensionskasse erhältst, hängt unter anderem von deinem Einkommen und deinem bisherigen Erwerbsleben ab. Gerade bei Teilzeitarbeit, längeren Erwerbsunterbrüchen oder einem hohen Einkommen lohnt es sich, zusätzlich privat vorzusorgen.
2. Warum lohnt sich die Säule 3a?
Die Säule 3a bietet dir gleich mehrere Vorteile. Wie stark du davon profitierst, hängt davon ab, wie viel du einzahlst, wo du wohnst, wie hoch dein Lohn ist, wie lange dein Geld angelegt bleibt und welche Lösung du wählst.
Du sparst Steuern
Einzahlungen in die Säule 3a kannst du vom steuerbaren Einkommen abziehen. Dadurch zahlst du im entsprechenden Jahr weniger Einkommenssteuern.
Wie viel du sparst, hängt von deinem Einkommen, Wohnort und deiner Einzahlung ab. Zur Verdeutlichung folgt eine Übersicht der Steuerersparnis von vier verschiedenen Profilen (Stand: 2026):
| Profil | Basel | Zürich | Genf |
| Ledig, CHF 85’000, Maximalbetrag | 1’729 | 1’467 | 1’906 |
| Ledig, CHF 150’000, Maximalbetrag | 2’174 | 2’205 | 2’459 |
| Verheiratet, CHF 120’000, jeweils Maximalbetrag | 3’870 | 2’534 | 3’213 |
| Verheiratet, CHF 250’000, jeweils Maximalbetrag | 4’929 | 4’989 | 5’519 |
In diesem kurzen Beispiel haben wir für die Berechnung für alle Profile ein Alter von 35 Jahren, keine Kinder sowie Konfessionslosigkeit angenommen.
Mit dem Steuerrechner der Eidgenössischen Steuerverwaltung kannst du deine persönliche Steuerersparnis berechnen. Um den Säule-3a-Abzug angeben zu können, musst du auf ‹detaillierte Berechnung› klicken.
Du baust langfristig Vermögen auf
Mit jeder Einzahlung wächst dein Vorsorgeguthaben. Wenn du dein Geld in Wertschriften investierst, hast du zusätzlich die Chance, von der Entwicklung der Finanzmärkte zu profitieren.
Dabei hilft dir der Zinseszinseffekt: Erträge, die du mit deinem angelegten Geld erzielst, bleiben investiert und können selbst wieder Erträge erwirtschaften. Über viele Jahre kann daraus ein grosser Unterschied entstehen.
Das funktioniert allerdings nicht geradlinig. Wertschriften können zwischenzeitlich an Wert verlieren, und eine positive Rendite ist nicht garantiert. Mehr zum Thema Zinseszins findest du in Kapitel 7.
Du profitierst von steuerfreien Erträgen während der Laufzeit
Während dein Geld in der Säule 3a bleibt, fallen auf dem Guthaben keine Vermögenssteuern an. Auch Zinsen und Anlageerträge werden während dieser Zeit nicht als Einkommen besteuert.
Bei der Auszahlung wird das Guthaben separat vom übrigen Einkommen zu einem reduzierten Satz besteuert. Mehr zum Thema Steuern findest du in Kapitel 10.
Du fragst dich, ob sich die Säule 3a für dich lohnt? Wir haben das anhand zweier Beispiele zusammen mit Patrick Eugster nachgerechnet. Den Artikel findest du hier.
3. Wie viel darfst du in die Säule 3a einzahlen?
Der Bund legt fest, wie viel du pro Jahr maximal in die Säule 3a einzahlen und von den Steuern abziehen darfst. Dabei kommt es darauf an, ob du einer Pensionskasse angeschlossen bist.
Die Maximalbeträge für 2027
| Kategorie | Maximalbetrag pro Jahr |
| Mit Pensionskasse | CHF 7’373 |
| Ohne Pensionskasse | CHF 36’864 maximal 20% des Nettoerwerbseinkommens |
Mehr zum Thema Maximalbeiträge 2027 findest du in diesem Artikel.
Warum ändern sich die Maximalbeträge?
Die Beiträge werden nicht jedes Jahr frei festgelegt. Sie orientieren sich an den gesetzlichen Grenzbeträgen der beruflichen Vorsorge, welche der Bundesrat jährlich überprüft. Steigen diese, können sich auch die Maximalbeträge der Säule 3a verändern. Deshalb bleiben die Beiträge teilweise mehrere Jahre gleich und werden anschliessend angepasst.
Du musst nicht den Maximalbetrag einzahlen
Du entscheidest selbst, wie viel du einzahlen möchtest. Wenn dein Budget knapp ist oder du für andere Ziele sparen willst, kannst du auch mit kleineren Beträgen vorsorgen. Du musst nicht jedes Jahr den Maximalbetrag ausschöpfen, um von den Steuervorteilen der Säule 3a zu profitieren. Wichtig ist vor allem, dass du nicht mehr als den Maximalbetrag einzahlst.
Kann ich für vergangene Jahre 3a-Beiträge nachzahlen?
Falls du nicht immer den Maximalbetrag einzahlen konntest, gibt es gute Nachrichten für dich: Seit 2025 kannst du Nachzahlungen in deine Säule 3a tätigen. Dafür gelten jedoch spezifische Voraussetzungen. Das sind die wichtigsten:
- Die Regelungen gelten nur für Vorsorgelücken ab 2025, d.h. Vorsorgelücken, die vor 2025 entstanden sind, können nicht geschlossen werden.
- Im betreffenden Jahr muss ein AHV-pflichtiges Erwerbseinkommen vorhanden gewesen sein.
- Im Jahr, in dem man die Nachzahlung tätigt, muss der ordentliche 3a-Maximalbetrag schon einbezahlt worden sein.
- Nur eine nachträgliche Einzahlung pro Lückenjahr ist erlaubt.
- Nur Lücken, die nicht älter als 10 Jahre sind, können noch geschlossen werden.
- Die Höhe der nachträglichen Einzahlungen ist begrenzt: In einem Kalenderjahr kann nicht mehr als der Maximalbetrag als Lückenfüller getätigt werden.
- Tätigt der Vorsorgenehmer einen Bezug infolge Alter, sind Einkäufe nicht mehr zulässig.
In diesem Artikel findest du alle Informationen zu Säule 3a-Nachzahlungen.
4. Wer darf in die Säule 3a einzahlen?
Grundsätzlich darfst du in die Säule 3a einzahlen, wenn du ein AHV-pflichtiges Erwerbseinkommen erzielst. Dazu gehören beispielsweise:
- Angestellte mit einem AHV-pflichtigen Lohn.
- Selbstständigerwerbende mit AHV-pflichtigem Erwerbseinkommen.
- Personen, die Arbeitslosenentschädigung beziehen und damit die entsprechenden Voraussetzungen erfüllen.
- Grenzgänger, sofern die gesetzlichen Voraussetzungen erfüllt sind. Mehr dazu findest du in diesem sowie in diesem Artikel.
5. Versicherungslösung oder Banklösung?
Wenn du eine Säule 3a eröffnest, kannst du grundsätzlich zwischen einer Versicherungslösung und einer Banklösung wählen. Beide haben unterschiedliche Eigenschaften. Welche besser zu dir passt, hängt davon ab, ob du vor allem sparen und investieren oder gleichzeitig bestimmte Risiken absichern möchtest.
| Merkmal | Versicherungslösung | Banklösung |
| Zweck | Vorsorgesparen und Versicherungsschutz werden kombiniert. | Fokus auf Sparen und Anlegen. Der Zinseszinseffekt wird voll ausgeschöpft. |
| Flexibilität | Je nach Vertrag sehr eingeschränkt (Einzahlungs-/Sparzwang). Änderungen oder eine vorzeitige Kündigung können finanzielle Nachteile haben. | Einzahlungen und Anlagestrategie lassen sich in der Regel flexibel und kostenlos anpassen. |
| Kosten | Kosten können komplex sein und sich aus mehreren Bestandteilen zusammensetzen. | Kosten sind je nach Anbieter unterschiedlich und oft transparenter aufgebaut als bei Versicherungen. Digitale Anbieter wie VIAC sind weitaus günstiger als Lösungen von traditionellen Banken und Versicherungen. |
| Absicherung | Je nach Vertrag sind Leistungen bei Tod oder Erwerbsunfähigkeit enthalten. | Keine Invaliditäts- und/oder Todesabsicherung. Die Ausnahme ist VIAC, dank dem kostenlosen Schutz VIAC Life Basic und mit Life Plus sehr kostengünstig erweiterbar. |
| Bei vorzeitiger Kündigung | Wenn du deine Versicherung kündigst, erhältst du unter Umständen deutlich weniger Geld zurück, als du an Prämien bezahlt hast. | In der Regel ist ein kostenloser Wechsel möglich. |
Bei einer Versicherungslösung lohnt es sich, den Vertrag vor der Unterschrift genau zu lesen. Prüfe insbesondere, welche Kosten und Provisionen anfallen, wie hoch die garantierten Leistungen sind und was bei einer vorzeitigen Kündigung passiert. Je nach Vertrag kann eine Kündigung finanzielle Verluste verursachen.
Bei einer Banklösung solltest du die Kosten ebenfalls genau vergleichen. Nicht jede Banklösung ist gleich günstig. Achte auf die gesamten Kosten, einschliesslich der Gebühren für die Anlageprodukte (Produktkosten, TER). Eine tiefe Verwaltungsgebühr allein sagt noch nicht alles aus: Neben Verwaltungs- und Produktkosten gibt es oft weitere Gebühren, die ins Gewicht fallen. Falls dir Begriffe wie Courtagen, Retrozessionen oder Fremdwährungskosten nichts sagen, hilft dir dieser Artikel, den Durchblick im Gebührendschungel zu behalten.
Wenn du Sparen und Versicherungsschutz getrennt hältst, kannst du beide Bereiche unabhängig voneinander auswählen und anpassen. Bei VIAC liegt der Fokus auf einer digitalen und kostengünstigen Vorsorgelösung. Hast du gewusst? Als VIAC-Vorsorgekunde erhältst du VIAC Life Basic, die kostenlose Absicherung gegen Invalidität oder Todesfall. Falls du zusätzliche Absicherung benötigst, dann ist VIAC Life Plus eine spannende Lösung dafür.
Mehr Informationen über die Vorteile einer Säule 3a bei einer Bank gegenüber einer Versicherungslösung findest du in diesem Artikel.
6. Konto oder Wertschriften: Willst du dein 3a-Geld anlegen?
Wenn du dich für eine Banklösung entscheidest, stellt sich die nächste Frage: Soll dein Geld auf einem verzinsten Vorsorgekonto liegen oder in Wertschriften investiert werden?
Die Kontolösung
Bei einer Kontolösung wird dein Guthaben verzinst. Der Kontostand schwankt nicht aufgrund von Börsenkursen. Dafür ist die Rendite meist eher tief. Das kann sinnvoll sein, wenn du dein Geld bald benötigst oder keine Kursschwankungen tragen möchtest.
Bei einem langen Anlagehorizont gibt es aber einen schwerwiegenden Nachteil: Wenn der Zins tiefer ist als die Inflation, sinkt die Kaufkraft deines Guthabens.
Inflation: Ein vereinfachtes Beispiel
Nehmen wir an du hast CHF 10’000 auf einem Konto, das keinen Zins anbietet. Die Inflation beträgt jährlich stetige 2%.
Nach 10 Jahren verringert sich die Kaufkraft deiner ursprünglichen CHF 10’000 um knapp 18% auf ca. CHF 8’200, sprich du kannst dir nach 10 Jahren mit deinen CHF 10’000 deutlich weniger kaufen als zuvor.
Eine Faustregel für die Schweiz besagt, dass sich die Kaufkraft deines Geldes ca. alle 40 Jahre halbiert.
Mit Hilfe eines Inflationsrechners kannst du dir ganz einfach selbst ausrechnen, wieviel die Inflation von deinem Geld wegfrisst.
Die Wertschriftenlösung
Bei einer Wertschriftenlösung wird dein Geld vor allem über Fonds in Anlageklassen wie Aktien, Obligationen oder Immobilien investiert. Damit kannst du langfristig höhere Renditen erzielen als mit einer reinen Kontolösung. Garantiert ist das allerdings nicht.
Der Wert deines Portfolios kann schwanken und zeitweise deutlich sinken. Deshalb solltest du nur so viel Risiko eingehen, wie du finanziell und emotional tragen kannst.
Die passende Strategie hängt vor allem davon ab, wie lange dein Geld investiert bleiben kann und wie du auf Verluste reagieren würdest. Je länger dein Anlagehorizont ist, desto mehr Zeit bleibt grundsätzlich, um zwischenzeitliche Rückgänge auszusitzen. Eine Garantie dafür gibt es nicht.
Eine Kombination aus beidem
Du musst dich nicht zwingend für eine reine Konto- oder Wertschriftenlösung entscheiden. Je nach Anbieter und Strategie kann ein Teil des Guthabens auf dem verzinsten Konto bleiben, während der Rest investiert wird.
Bei VIAC kannst du zwischen einer Kontolösung und verschiedenen Wertschriftenstrategien wählen. Je nach gewählter Strategie ist ein Aktienanteil von 0% bis zu 99% möglich.
7. Wann solltest du mit dem Investieren anfangen?
Wenn du langfristig Vermögen aufbauen willst, spielt die Zeit eine grosse Rolle. Je früher du mit dem Investieren beginnst, desto länger können deine Erträge selbst wieder Erträge erwirtschaften. Dies nennt man den Zinseszinseffekt.
Die Macht des Zinseszinses zeigt ein vereinfachtes Beispiel. Angenommen, du investierst einmalig CHF 5’000 und erzielst langfristig eine durchschnittliche Rendite von 5% pro Jahr. Gebühren, Steuern und Inflation sind in dieser Rechnung nicht berücksichtigt.
| Anlagezeitraum | Endbetrag | Rendite gegenüber Vorperiode |
| 10 Jahre | Rund CHF 8’144 | CHF 3’144 |
| 20 Jahre | Rund CHF 13’266 | CHF 5’122 |
| 30 Jahre | Rund CHF 21’610 | CHF 8’344 |
Du siehst: Das Geld wächst nicht nur durch die ursprüngliche Einzahlung. Mit der Zeit tragen auch die bereits erzielten Erträge zum weiteren Wachstum bei. Wichtig: Die Rechnung ist eine Modellrechnung, keine Renditeprognose. An den Finanzmärkten gibt es keine garantierte Rendite. Diese Berechnung kannst du einfach mit deinen eigenen Beträgen und deiner eigenen Anlagedauer nachrechnen mit einem Zinsrechner.
Was ein längerer Anlagehorizont wirklich ausmacht, siehst du an folgendem Beispiel:
Wir vergleichen zwei Personen. Sie haben über einen Zeitraum von 30 Jahren gleich viel Geld investiert. Wir gehen von einer gleichmässigen Rendite von 5% pro Jahr aus. Unterschiedlich ist nur, wann sie angefangen haben zu investieren.
- Person A: Investiert CHF 200 pro Monat bzw. CHF 2’400 pro Jahr seit 2026
- Person B: Investiert CHF 300 pro Monat bzw. CHF 3’600 pro Jahr seit 2036
Insgesamt haben sie also nach 30 Jahren jeweils CHF 72’000 investiert.
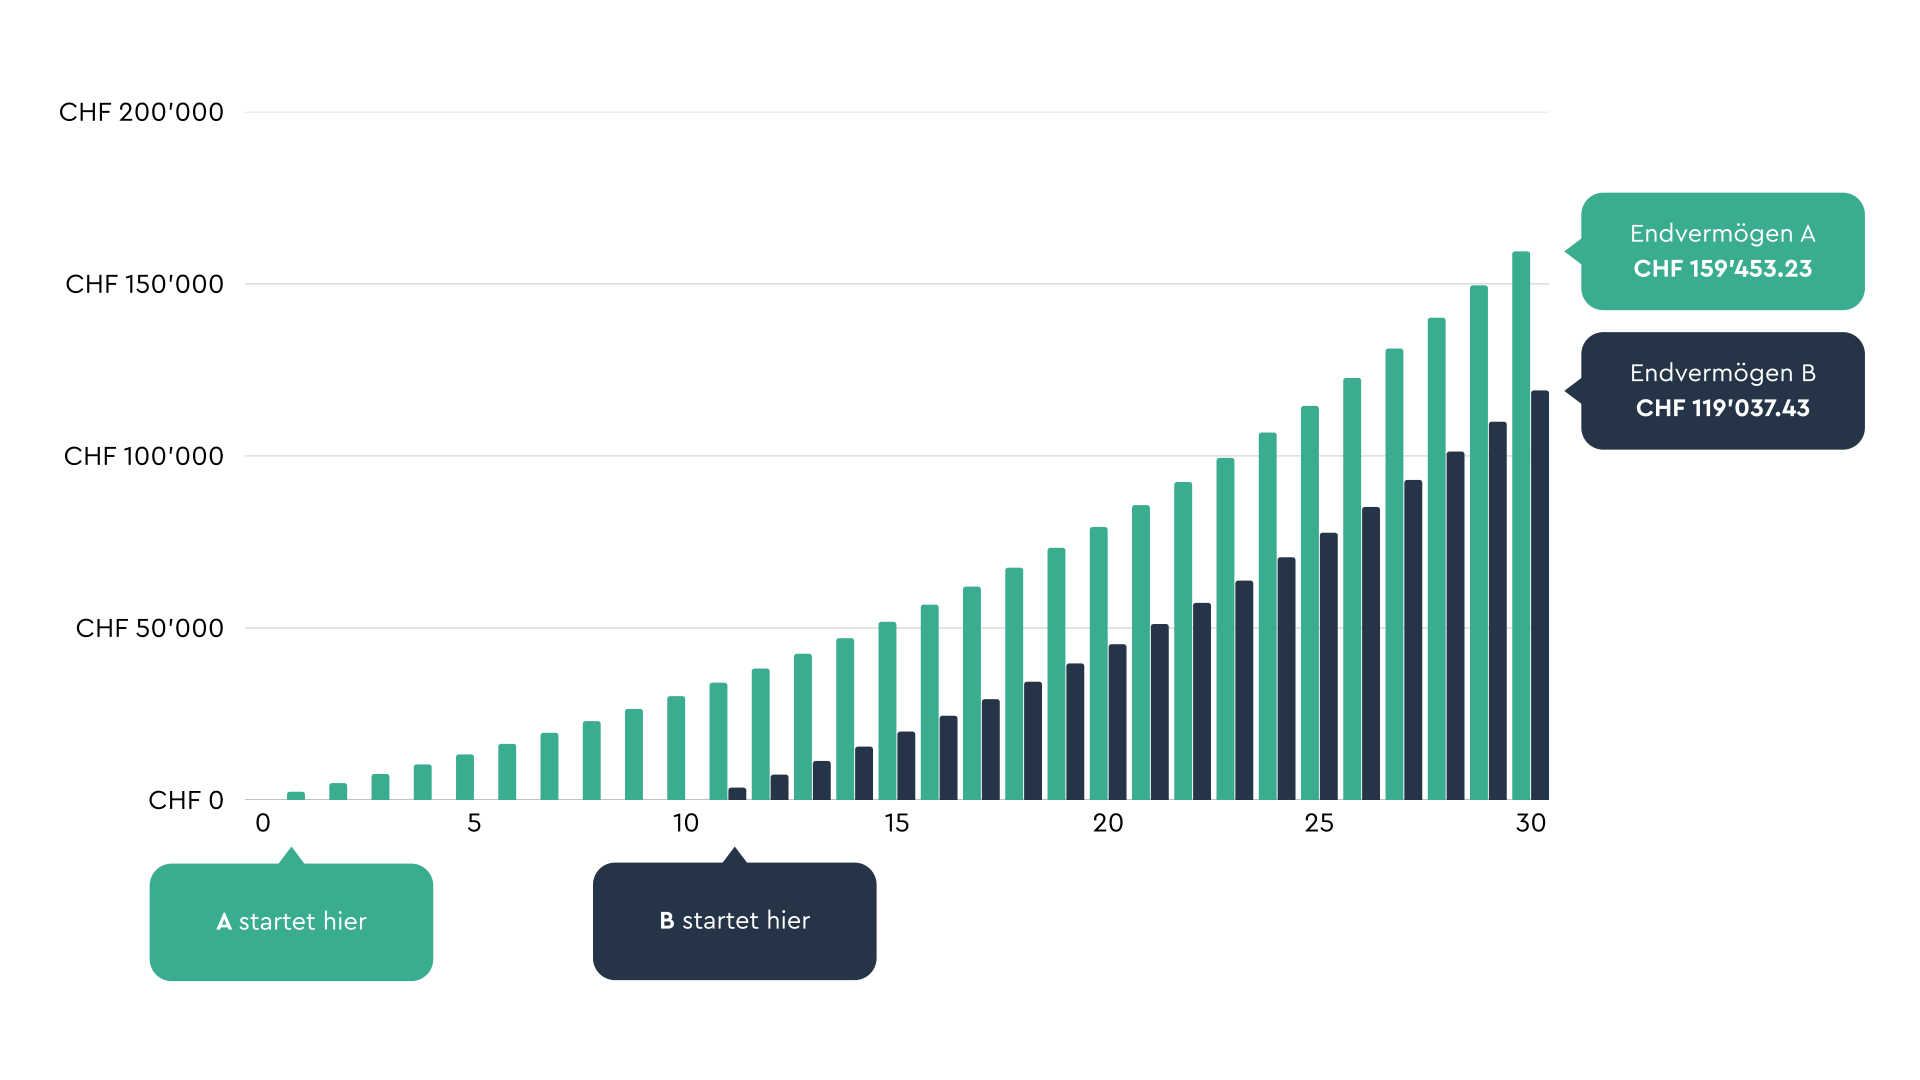
Obwohl sie beide den gleichen Betrag eingezahlt haben, hat Person A im Jahr 2055 satte CHF 40’415.80 mehr im Portfolio als Person B, und das nur weil der Anlagehorizont länger ist.
Regelmässig einzahlen statt auf den perfekten Zeitpunkt warten
Du musst nicht versuchen, den besten Börsenzeitpunkt zu erwischen. Wer regelmässig einzahlt, investiert bei unterschiedlichen Kursen. Dadurch kaufst du bei tiefen Kursen mehr und bei hohen Kursen weniger Anteile für denselben Betrag. Das nennt man den Durchschnittskosteneffekt. Genauere Informationen sowie Beispielrechnungen findest du in diesem Artikel.
Das kann helfen, das Risiko eines ungünstigen Einstiegszeitpunkts zu reduzieren. Es verhindert aber keine Verluste und garantiert auch keine höhere Rendite.
Ein monatlicher Dauerauftrag kann dir dabei helfen, regelmässig zu investieren, ohne jedes Mal selbst daran denken zu müssen.
Soll ich auf einen guten Zeitpunkt für meine Investition warten? Gibt es überhaupt den perfekten Zeitpunkt zum Investieren?
Einfach gesagt: Den gibt es nicht, da du sowie alle anderen Menschen nicht in die Zukunft sehen kannst. Genau das haben wir anhand historischer Börsenkurse und vier hypothetischen Investoren berechnet. Den detaillierten Artikel sowie die Berechnungen findest du hier.
Das Fazit: Investiert zu sein, ist wichtiger, als den Markt zu timen. Da die Renditeunterschiede zwischen einem zufälligen und dem ‹perfekten› Zeitpunkt überraschend gering sind, ist der frühestmögliche Einstieg entscheidend.
8. Wann kannst du deine Säule 3a auszahlen lassen?
Das Geld in der Säule 3a ist gebunden. Du kannst es deshalb nicht einfach abheben, wenn du es für einen privaten Kauf oder eine grössere Ausgabe benötigst. Das Gesetz sieht aber verschiedene Gründe für eine Auszahlung vor.
- Bei der Pensionierung: Du kannst dein Guthaben grundsätzlich frühestens fünf Jahre vor dem Erreichen des ordentlichen AHV-Referenzalters beziehen. Wenn du danach weiterhin ein AHV-pflichtiges Einkommen generierst, kannst du den Bezug ggf. auch aufschieben bzw.
- Für selbstgenutztes Wohneigentum: Du darfst dein Guthaben für den Kauf oder Bau eines selbstgenutzten Eigenheims oder für die Rückzahlung einer Hypothek verwenden. Hast du gewusst, dass VIAC in Zusammenarbeit mit der Bank WIR auch eine Hypothek anbietet?
- Bei Aufnahme einer selbstständigen Erwerbstätigkeit: Wenn du eine selbstständige Tätigkeit aufnimmst und nicht mehr obligatorisch einer Pensionskasse angeschlossen bist, kann ein Vorbezug möglich sein. Dabei gelten gesetzliche Fristen und Nachweispflichten.
- Bei definitivem Wegzug aus der Schweiz: Wenn du die Schweiz endgültig verlässt, kannst du dein 3a-Guthaben grundsätzlich beziehen. Die steuerlichen Folgen hängen unter anderem von deiner persönlichen Situation ab. Welche Dokumente du benötigst, um dein 3a in Folge Wegzug Schweiz zu saldieren, findest du
- Bei Invalidität: Ein Bezug kann unter bestimmten gesetzlichen Voraussetzungen möglich sein, beispielsweise bei einer vollen Invalidenrente und fehlendem Versicherungsschutz für das entsprechende Risiko.
9. Säule 3a beim Hauskauf: Vorbezug oder Verpfändung?
Wenn du ein Eigenheim kaufen möchtest, kannst du dein 3a-Guthaben dafür einsetzen. Dabei gibt es zwei Möglichkeiten: den Vorbezug und die Verpfändung.
Vorbezug: Du beziehst dein Vorsorgegeld
Beim Vorbezug wird ein Teil oder das gesamte Guthaben aus deiner Säule 3a ausbezahlt. Das Geld kannst du beispielsweise für das Eigenkapital beim Hauskauf oder für die Rückzahlung einer Hypothek verwenden.
Der Vorteil: Du verfügst über mehr Eigenkapital und benötigst unter Umständen eine kleinere Hypothek.
Der Nachteil: Das Geld fehlt anschliessend in deiner Altersvorsorge. Wenn du Wertschriften verkaufst, kann ausserdem ein ungünstiger Börsenzeitpunkt den erzielten Erlös reduzieren. Auf den ausbezahlten Betrag fallen zudem Kapitalauszahlungssteuern an.
Verpfändung: Dein Guthaben bleibt in der Säule 3a
Bei einer Verpfändung beziehst du dein Vorsorgeguthaben nicht. Stattdessen dient es deiner Bank als zusätzliche Sicherheit für die Hypothek. Dein Geld bleibt also in der Säule 3a und kann weiterhin verzinst oder investiert werden. Dafür kann die Bank eine höhere Hypothek gewähren, als sie es ohne die zusätzliche Sicherheit tun würde.
Die Verpfändung kann steuerlich attraktiv sein, weil bei der Verpfändung selbst keine Auszahlung erfolgt und deshalb zunächst keine Kapitalauszahlungssteuer anfällt. Du musst aber die höhere Hypothek finanzieren können und trägst weiterhin das Anlagerisiko.
Welche Variante besser ist, hängt unter anderem von deinem Einkommen, deiner Tragbarkeit, dem Hypothekarzins und deiner Anlagestrategie ab. Eine Verpfändung ist nicht automatisch günstiger. Lass dir beide Varianten durchrechnen, bevor du dich entscheidest.
10. Wie kannst du mit der Säule 3a Steuern sparen?
Die Steuerersparnis beginnt bei der Einzahlung. Du kannst deine Beiträge vom steuerbaren Einkommen abziehen. Auch während der Laufzeit fallen auf dem Guthaben keine Vermögens- oder Einkommenssteuern an.
Bei der Auszahlung wird das Guthaben separat vom übrigen Einkommen zu einem reduzierten Satz besteuert. Die Höhe der Steuer hängt unter anderem vom Auszahlungsbetrag, deinem Wohnort und deinem Zivilstand ab.
Es gibt aber eine Möglichkeit, die Steuerbelastung bei der Auszahlung zu reduzieren: mehrere 3a-Konten beziehungsweise Vorsorgebeziehungen.
Warum mehrere 3a-Konten sinnvoll sein können
Wenn du dein gesamtes Vorsorgeguthaben in einem Jahr beziehst, wird der ganze Betrag in diesem Jahr besteuert. Weil die Steuer progressiv ist, kann der Steuersatz bei einem hohen Auszahlungsbetrag höher ausfallen.
Wenn du dein Guthaben auf mehrere Vorsorgebeziehungen verteilst, kannst du diese in unterschiedlichen Jahren beziehen. So verteilst du die Auszahlungen auf mehrere Steuerperioden und kannst die Steuerprogression brechen. Mehr Informationen zum gestaffelten Bezug findest du in diesem Artikel.
In der Praxis können bis zu fünf 3a-Konten sinnvoll sein. Beachte auch, dass nicht jeder Anbieter mehrere Vorsorgebeziehungen im gleichen Umfang ermöglicht. Bei VIAC hast du die Möglichkeit bis zu 5 Portfolios einzurichten, die den gestaffelten Bezug zur Brechung der Steuerprogression möglich machen.
Wichtig: Bei einer Auszahlung müssen die gesetzlichen Bezugsvoraussetzungen erfüllt sein. Ein einzelnes 3a-Konto lässt sich nicht einfach beliebig in Teilbeträgen beziehen, sondern es muss immer voll bezogen werden. Plane die Aufteilung deshalb frühzeitig und kläre die steuerlichen Folgen für deinen Wohnkanton ab.
Was macht die Säule 3a von VIAC aus?
Bei der Wahl deiner 3a-Lösung lohnt es sich, nicht nur auf die Kosten, sondern auch auf die Renditechancen, die Flexibilität und die angebotenen Dienstleistungen zu achten.
Bei VIAC kannst du deine Vorsorge digital verwalten und deine Anlagestrategie selbst wählen.
Digital und einfach: Du eröffnest deine Säule 3a digital und verwaltest deine Vorsorge bequem über die VIAC App oder das Webportal.
Kostengünstig: Die Kosten hängen von der gewählten Strategie ab. Bei VIAC sind die Gesamtkosten transparent ausgewiesen. Auf dem nicht investierten Kontoguthaben fällt keine Verwaltungsgebühr an. Die aktuellen Gebühren für die einzelnen Strategien findest du hier.
Flexibel investieren: Du kannst bereits ab CHF 1 einzahlen und zwischen einer Kontolösung und verschiedenen Wertschriftenstrategien wählen. Je nach Strategie sind bis zu 99% Aktien möglich. Du kannst deine Strategie nach Bedarf anpassen.
Automatische Überwachung: Der VIAC Autopilot überwacht dein Portfolio und hilft dabei, die gewählte Strategie beizubehalten. Mehr Infos zum VIAC Autopilot findest du hier.
Kostenloser Basisschutz: Mit VIAC Life Basic erhältst du eine kostenlose Grundabsicherung bei Invalidität oder Tod. Sie berechnet sich anhand deines investierten Vorsorgevermögens. Die genauen Leistungen und Bedingungen findest du hier.
Sicherheit durch starke Partner: Deine Säule 3a wird über die Terzo Vorsorgestiftung der Bank WIR geführt. Die rechtliche Struktur der Vorsorgelösung und die Behandlung der Guthaben im Konkursfall sind dabei klar geregelt.
VIAC Deals: Als VIAC Kunde erhältst du Zugang zu exklusiven Angeboten und Vergünstigungen für verschiedene Produkte, Dienstleistungen und Versicherungen. Mehr Infos zu VIAC Deals findest du hier.
11. Was ist die Säule 3b?
Die Bezeichnung Säule 3b wird häufig für die freie private Vorsorge verwendet. Anders als bei der Säule 3a handelt es sich dabei nicht um eine gesetzlich definierte Vorsorgeform mit einem einheitlichen Regelwerk.
Der Begriff wird vor allem als Sammelbezeichnung für verschiedene Möglichkeiten verwendet, privat Vermögen aufzubauen.
Dazu gehören beispielsweise:
- Sparkonten und Wertschriftendepots
- Das Geld unter deiner Matratze und im Sparschwein
- Immobilien
- Lebensversicherungen
- Uvm.
Im Unterschied zur Säule 3a ist das Geld bei der freien Vorsorge jederzeit verfügbar. Es gibt jedoch grundsätzlich keine steuerlichen Vorteile wie bei der Säule 3a. Ob und wie Erträge besteuert werden, hängt von der jeweiligen Anlageform ab.
Wenn du zusätzlich zur Säule 3a Vermögen aufbauen möchtest, kann ein Wertschriftendepot eine sinnvolle Ergänzung sein. Du bleibst flexibel und kannst das Geld beispielsweise für eine grössere Anschaffung, eine längere Auszeit oder deine finanzielle Unabhängigkeit einsetzen.
VIAC Invest ist unsere Anlagelösung für das freie Vermögen
Mit VIAC Invest kannst du ab CHF 1 investieren, mehrere Portfolios für unterschiedliche Ziele führen und deine Anlagestrategie selbst bestimmen.
Für Familien gibt es ausserdem das Kinderportfolio, mit dem du langfristig Geld für deine Kinder anlegen kannst. Wieso du unbedingt für deine Kinder investieren solltest, findest du hier heraus.
Und wenn du später regelmässig Geld aus deinem Portfolio beziehen möchtest, unterstützt dich der Entnahmeplan dabei. So kannst du kostengünstig und effizient beispielsweise den Kapitalbezug deines Pensionskassenvermögens anlegen und dir deine «persönliche Rente» monatlich auszahlen. Der Vorteil im Gegensatz zur Rente bei einer Pensionskasse: Dein Vermögen bei VIAC Invest würde im Todesfall deinen Erben ausbezahlt.
12. Was passiert mit meiner Säule 3a im Todesfall?
Wenn du stirbst, wird dein 3a-Guthaben nicht einfach Teil deines normalen Nachlasses. Für die Auszahlung gilt eine gesetzlich festgelegte Reihenfolge von begünstigten Personen.
Dazu gehören in erster Linie der Ehepartner oder die eingetragene Partnerin beziehungsweise der eingetragene Partner. Danach folgen, abhängig von der familiären Situation, weitere Personen wie Kinder und andere gesetzlich vorgesehene Begünstigte.
Eine einfache Erklärung, wie das Erbrecht in der Schweiz funktioniert findest du in diesem Blogartikel oder in diesen FAQs.
13. Wie sicher ist mein Geld in der Säule 3a?
Bei der Sicherheit deiner Vorsorge musst du zwischen Kontoguthaben und Wertschriften unterscheiden.
Kontoguthaben: Das Geld in einer Säule 3a ist zwar nicht durch die normale Einlagensicherung geschützt, es geniesst jedoch bei einem Konkurs der Bank bzw. der zuständigen Vorsorgestruktur ein besonderes Konkursprivileg. Bei VIAC sind Kontoguthaben bei der Terzo Vorsorgestiftung der Bank WIR bis zu CHF 100’000 pro Stiftung privilegiert, innerhalb der gesetzlich vorgesehenen Konkursklasse.
Wertschriften: Wenn du in Fonds investierst, gehören die Wertschriften grundsätzlich zum Sondervermögen und fallen bei einem Konkurs der Depotbank nicht in deren Konkursmasse. Das schützt dich vor dem Verlust der Wertschriften allein aufgrund eines Bankkonkurses. Es schützt dich aber nicht vor Kursverlusten an den Finanzmärkten.
Eine Wertschriftenlösung ist deshalb nicht risikofrei. Du solltest zwischen dem Risiko eines Bankkonkurses und dem Anlagerisiko unterscheiden. Für die Wahl deiner Strategie sind beide Aspekte relevant.
Mehr zum Thema Sicherheit findest du in diesen beiden FAQ-Artikeln.
14. Die häufigsten Mythen rund um die Säule 3a
«Ich muss jedes Jahr einzahlen.»
Nein. Einzahlungen sind freiwillig. Du kannst jedes Jahr selbst entscheiden, ob und wie viel du einzahlst. Wenn du eine Versicherungslösung abgeschlossen hast, können allerdings vertragliche Verpflichtungen bestehen.
«Ich darf nur den Maximalbetrag einzahlen.»
Nein. Du kannst auch weniger einzahlen. Die Obergrenze bestimmt lediglich, wie viel du pro Jahr maximal einzahlen und steuerlich abziehen darfst.
«Eine Kontolösung ist immer sicherer als eine Wertschriftenlösung.»
Nicht in jeder Hinsicht. Bei einer Kontolösung schwankt der Kontostand nicht mit den Börsenkursen. Dafür kann die Inflation die Kaufkraft deines Geldes reduzieren. Bei Wertschriften gibt es höhere Renditechancen, aber auch Verlustrisiken. Welche Lösung besser passt, hängt von deiner Situation ab.
«Ich kann mein 3a-Geld jederzeit abheben, wenn ich es brauche.»
Nein. Die Säule 3a ist gebunden. Ein Bezug ist nur in gesetzlich vorgesehenen Fällen möglich, etwa bei der Pensionierung, beim Kauf von selbstgenutztem Wohneigentum oder bei einem definitiven Wegzug aus der Schweiz.
«Die Säule 3a lohnt sich nur, wenn ich den Maximalbetrag einzahle.»
Nein. Auch kleinere Beiträge können sich über viele Jahre summieren. Entscheidend ist, dass du regelmässig und im Rahmen deiner finanziellen Möglichkeiten vorsorgst.
«Alle Säule-3a-Anbieter sind ungefähr gleich teuer.»
Nein. Die Kosten können sich stark unterscheiden. Vergleiche immer die Gesamtkosten und nicht nur die ausgewiesene Verwaltungsgebühr. Hohe Gebühren schmälern die Rendite und damit das Vermögen, das du bis zur Pensionierung aufbauen kannst.
Fazit: Fang mit deiner Vorsorge an
Die Säule 3a hilft dir, privat für das Alter vorzusorgen, Steuern zu sparen und langfristig Vermögen aufzubauen. Du musst nicht sofort oder immer den Maximalbetrag einzahlen. Wichtiger ist, dass du eine Lösung findest, die zu deinem Budget und deinen Zielen passt.
Achte auf die Kosten, wähle deine Anlagestrategie passend zu deinem Anlagehorizont und behalte im Blick, wann du dein Geld voraussichtlich benötigen wirst.
Mit VIAC kannst du deine Säule 3a digital eröffnen, deine Anlagestrategie selbst bestimmen und deine Vorsorge flexibel verwalten. Starte jetzt mit deiner Säule 3a bei VIAC und mach den ersten Schritt für deine finanzielle Zukunft.
Du hast noch weitere Fragen? Dann schau in unsere FAQs oder in die VIAC Academy.
Keine Antwort gefunden? Dann melde dich bei unserem Support! Wir sind von Montag bis Freitag zwischen 8.30 Uhr und 18.00 Uhr für dich da!
Ruf uns an: 0800 80 40 40
Sende uns eine E-Mail: support@viac.ch