Di quanto denaro hai bisogno per la vecchiaia? E come puoi fare in modo di mantenere il tuo tenore di vita abituale anche dopo il pensionamento? L’AVS e la cassa pensioni costituiscono la base della tua previdenza per la vecchiaia. A seconda del reddito e della situazione personale, il denaro proveniente da queste due fonti può però non bastare a coprire tutte le spese attuali.
È qui che entra in gioco, tra l’altro, il pilastro 3a. Con questo strumento puoi risparmiare volontariamente per la vecchiaia e lo Stato sostiene i tuoi sforzi con un vantaggio fiscale. Grazie a un orizzonte d’investimento lungo, il pilastro 3a è ideale per investire in borsa. L’importo che puoi versare, il momento in cui puoi accedere al tuo denaro e la forma d’investimento più adatta a te dipendono da diversi fattori.
1. Che cos’è il pilastro 3a?
Il pilastro 3a è la previdenza privata vincolata in Svizzera. Versi volontariamente denaro che, di principio, è destinato alla tua previdenza per la vecchiaia. In cambio, approfitti di vantaggi fiscali: puoi dedurre i tuoi versamenti dal reddito imponibile. Lo Stato stabilisce ogni anno quanto puoi versare, a seconda che tu sia dipendente o indipendente. È il cosiddetto importo massimo. Come ulteriore vantaggio, durante il periodo di detenzione non sono dovute imposte sulla sostanza né sul reddito.
In compenso, non puoi prelevare il denaro in qualsiasi momento. Un prelievo è possibile solo a determinate condizioni previste dalla legge, ad esempio al momento del pensionamento o per l’acquisto di un’abitazione di proprietà ad uso proprio. Trovi maggiori informazioni sul prelievo del pilastro 3a nel capitolo 8.
In breve: la previdenza per la vecchiaia in Svizzera – i tre pilastri
- pilastro (AVS/AI): La previdenza statale. Garantisce la copertura del fabbisogno vitale nella vecchiaia.
- pilastro (cassa pensioni): La previdenza professionale. Offre ai dipendenti prestazioni di rendita supplementari e protezione dai rischi. Integra l’AVS e, insieme a essa, ha lo scopo di aiutare a mantenere il tenore di vita abituale. Come regola empirica, nei primi due pilastri si può contare su prestazioni di rendita pari a circa il 60% dell’ultimo salario. È qui che entra in gioco il 3° pilastro.
- pilastro (pilastro 3a): La previdenza privata e facoltativa. Ti aiuta a coprire la percentuale restante, a colmare eventuali lacune previdenziali e a costituire un patrimonio supplementare.
Trovi maggiori dettagli sul sistema dei 3 pilastri in Svizzera in questo articolo.
L’importo che riceverai in futuro dall’AVS e dalla cassa pensioni dipende, tra l’altro, dal tuo reddito e dal tuo percorso professionale fino a oggi. Soprattutto in caso di lavoro a tempo parziale, di lunghe interruzioni dell’attività professionale o di reddito elevato conviene prevedere anche una previdenza privata supplementare.
2. Perché conviene il pilastro 3a?
Il pilastro 3a ti offre diversi vantaggi. Quanto ne approfitti dipende dall’importo che versi, da dove vivi, dal tuo salario, da quanto tempo il tuo denaro resta investito e dalla soluzione che scegli.
Risparmi imposte
Puoi dedurre dal reddito imponibile i versamenti effettuati nel pilastro 3a. In questo modo, nell’anno in questione paghi meno imposte sul reddito.
Quanto risparmi dipende dal tuo reddito, dal tuo domicilio e dall’importo versato. Per chiarire il concetto, ecco una panoramica del risparmio fiscale per quattro profili diversi (stato: 2026):
| Profilo | Basilea | ZH | Ginevra |
| Celibe/nubile, CHF 85’000, importo massimo | 1’729 | 1’467 | 1’906 |
| Celibe/nubile, CHF 150’000, importo massimo | 2’174 | 2’205 | 2’459 |
| Coppia sposata, CHF 120’000, importo massimo ciascuno | 3’870 | 2’534 | 3’213 |
| Coppia sposata, CHF 250’000, importo massimo ciascuno | 4’929 | 4’989 | 5’519 |
In questo breve esempio, per tutti i profili abbiamo ipotizzato un’età di 35 anni, l’assenza di figli e l’assenza di confessione religiosa.
Con il calcolatore delle imposte dell’Amministrazione federale delle contribuzioni puoi calcolare il tuo risparmio fiscale personale. Per poter indicare la deduzione del pilastro 3a, devi cliccare su «calcolo dettagliato».
Costruisci un patrimonio a lungo termine
Con ogni versamento cresce il tuo avere di previdenza. Se investi il tuo denaro in titoli, hai inoltre la possibilità di approfittare dell’andamento dei mercati finanziari.
In questo ti aiuta l’effetto dell’interesse composto: i rendimenti che ottieni con il tuo denaro investito restano investiti e possono a loro volta generare altri rendimenti. Nel corso di molti anni, ne può derivare una grande differenza.
Tuttavia, non si tratta di un andamento lineare. I titoli possono nel frattempo perdere valore e un rendimento positivo non è garantito. Maggiori informazioni sull’interesse composto le trovi nel capitolo 7.
Approfitti di rendimenti esenti da imposte per tutto il periodo di detenzione
Finché il tuo avere rimane nel pilastro 3a, su di esso non è dovuta alcuna imposta sulla sostanza. Anche gli interessi e i proventi degli investimenti non vengono tassati come reddito durante questo periodo.
Al momento del prelievo, l’avere viene tassato separatamente dal resto del reddito a un’aliquota ridotta. Maggiori informazioni sulle imposte le trovi nel capitolo 10.
Ti chiedi se il pilastro 3a ti convenga? Insieme a Patrick Eugster abbiamo fatto i conti su due esempi. L’articolo lo trovi qui.
3. Quanto puoi versare nel pilastro 3a?
La Confederazione stabilisce l’importo massimo che puoi versare ogni anno nel pilastro 3a e dedurre dalle imposte. Dipende dal fatto che tu sia affiliato o meno a una cassa pensioni.
Gli importi massimi per il 2027
| Categoria | Importo massimo all’anno |
| Con cassa pensioni | CHF 7’373 |
| Senza cassa pensioni | CHF 36’864 al massimo il 20% del reddito netto da attività lucrativa |
Maggiori informazioni sugli importi massimi 2027 le trovi in questo articolo.
Perché cambiano gli importi massimi?
Gli importi non vengono stabiliti liberamente ogni anno. Si basano sugli importi limite legali della previdenza professionale, che il Consiglio federale verifica annualmente. Se questi aumentano, possono cambiare anche gli importi massimi del pilastro 3a. Per questo motivo gli importi a volte restano invariati per diversi anni e vengono poi adeguati.
Non devi per forza versare l’importo massimo
Decidi tu quanto vuoi versare. Se il tuo budget è limitato o vuoi risparmiare per altri obiettivi, puoi costruire la tua previdenza anche con importi più piccoli. Non è necessario esaurire ogni anno l’importo massimo per approfittare dei vantaggi fiscali del pilastro 3a. L’importante è soprattutto non versare più dell’importo massimo.
Posso riscattare contributi 3a per gli anni passati?
Falls du nicht immer den Maximalbetrag einzahlen konntest, gibt es gute Nachrichten für dich: Seit 2025 kannst du Nachzahlungen in deine Säule 3a tätigen. Dafür gelten jedoch spezifische Voraussetzungen. Das sind die wichtigsten:
- Le disposizioni valgono solo per le lacune previdenziali sorte a partire dal 2025; le lacune sorte prima del 2025 non possono essere colmate.
- Nell’anno in questione deve essere stato percepito un reddito da attività lucrativa soggetto all’AVS.
- Nell’anno in cui si effettua il riscatto, l’importo massimo ordinario del pilastro 3a deve essere già stato versato.
- È consentito un solo riscatto retroattivo per ogni anno di lacuna.
- Possono essere ancora colmate solo le lacune che non risalgono a più di 10 anni.
- L’importo dei riscatti retroattivi è limitato: in un anno solare non si può riscattare più dell’importo massimo per colmare le lacune.
- Se il titolare della previdenza effettua un prelievo per raggiunti limiti di età, i riscatti non sono più ammessi.
In questo articolo trovi tutte le informazioni sui riscatti nel pilastro 3a.
4. Chi può versare nel pilastro 3a?
In linea di principio puoi versare nel pilastro 3a se percepisci un reddito da attività lucrativa soggetto all’AVS. Ne fanno parte, ad esempio:
-
- I dipendenti con un salario soggetto all’AVS.
- I lavoratori indipendenti con un reddito da attività lucrativa soggetto all’AVS.
- Le persone che percepiscono l’indennità di disoccupazione e soddisfano così i requisiti richiesti.
- I frontalieri, a condizione che siano soddisfatti i requisiti di legge. Maggiori informazioni in merito le trovi in questo nonché in quest’altro articolo.
5. Soluzione assicurativa o soluzione bancaria?
Quando apri un pilastro 3a, puoi scegliere in linea di principio tra una soluzione assicurativa e una soluzione bancaria. Le due soluzioni hanno caratteristiche diverse. Quella più adatta a te dipende dal fatto che tu voglia soprattutto risparmiare e investire oppure, allo stesso tempo, tutelarti da determinati rischi.
| Caratteristica | Soluzione assicurativa | Soluzione bancaria |
| Scopo | Risparmio previdenziale e copertura assicurativa vengono combinati. | Focus su risparmio e investimento. L’effetto dell’interesse composto viene sfruttato appieno. |
| Flessibilità | Molto limitata a seconda del contratto (obbligo di versamento o di risparmio). Modifiche o una disdetta anticipata possono comportare svantaggi finanziari. | I versamenti e la strategia d’investimento possono di regola essere modificati in modo flessibile e gratuito. |
| Costi | I costi possono essere complessi e composti da più elementi. | I costi variano a seconda del fornitore e sono spesso strutturati in modo più trasparente rispetto alle assicurazioni. I fornitori digitali come VIAC sono molto più convenienti delle soluzioni delle banche e assicurazioni tradizionali. |
| Copertura | A seconda del contratto sono incluse prestazioni in caso di decesso o di incapacità al guadagno. | Nessuna copertura in caso di invalidità e/o di decesso. L’eccezione è VIAC, grazie alla protezione gratuita VIAC Life Basic, ampliabile a costi molto contenuti con Life Plus. |
| In caso di disdetta anticipata | Se disdici la tua assicurazione, potresti ricevere molto meno denaro di quanto hai pagato in premi. | Di regola è possibile cambiare gratuitamente. |
Con una soluzione assicurativa conviene leggere attentamente il contratto prima di firmare. Verifica in particolare quali costi e provvigioni vengono applicati, a quanto ammontano le prestazioni garantite e che cosa succede in caso di disdetta anticipata. A seconda del contratto, una disdetta può comportare perdite finanziarie.
Anche con una soluzione bancaria dovresti confrontare attentamente i costi. Non tutte le soluzioni bancarie sono ugualmente convenienti. Fai attenzione ai costi complessivi, comprese le commissioni per i prodotti d’investimento (costi dei prodotti, TER). Una commissione di gestione bassa da sola non dice ancora tutto: oltre ai costi di gestione e dei prodotti ci sono spesso altre spese che incidono in modo significativo. Se termini come courtage, retrocessioni o costi in valuta estera non ti dicono nulla, questo articolo ti aiuta a orientarti nella giungla dei costi.
Se tieni separati risparmio e copertura assicurativa, puoi scegliere e adeguare i due ambiti in modo indipendente l’uno dall’altro. In VIAC l’accento è posto su una soluzione previdenziale digitale e a basso costo. Lo sapevi? Come cliente VIAC con una soluzione di previdenza recevi VIAC Life Basic, la copertura gratuita contro l’invalidità o il decesso. Se hai bisogno di una copertura aggiuntiva, VIAC Life Plus è una soluzione interessante.
Maggiori informazioni sui vantaggi di un pilastro 3a presso una banca rispetto a una soluzione assicurativa le trovi in questo articolo.
6. Conto o titoli: vuoi investire il tuo avere 3a?
Se scegli una soluzione bancaria, si pone la domanda successiva: il tuo denaro deve restare su un conto previdenziale fruttifero oppure essere investito in titoli?
La soluzione conto
Con una soluzione conto, il tuo avere frutta interessi. Il saldo del conto non oscilla in base ai corsi di borsa. In compenso, il rendimento è di solito piuttosto basso. Può avere senso se ti serve presto il denaro o se non vuoi sopportare oscillazioni dei corsi.
Con un orizzonte d’investimento lungo c’è però uno svantaggio importante: se il tasso d’interesse è inferiore all’inflazione, il potere d’acquisto del tuo avere diminuisce.
Inflazione: un esempio semplificato
Supponiamo che tu abbia CHF 10’000 su un conto che non offre alcun interesse. L’inflazione è costante e pari al 2% annuo.
Dopo 10 anni il potere d’acquisto dei tuoi CHF 10’000 iniziali diminuisce di quasi il 18% e scende a circa CHF 8’200; in altre parole, dopo 10 anni con i tuoi CHF 10’000 puoi comprare molto meno di prima.
Una regola empirica valida per la Svizzera, il potere d’acquisto del tuo denaro si dimezza circa ogni 40 anni.
Con l’aiuto di un calcolatore dell’inflazione puoi calcolare facilmente in autonomia quanto l’inflazione si mangia del tuo denaro.
La soluzione titoli
Con una soluzione titoli, il tuo denaro viene investito soprattutto tramite fondi in classi di investimento come azioni, obbligazioni o immobili. In questo modo puoi ottenere nel lungo periodo rendimenti più elevati rispetto a una pura soluzione conto. Non è tuttavia garantito.
Il valore del tuo portafoglio può oscillare e zeitweise diminuire in modo significativo. Per questo dovresti assumerti solo il rischio che puoi sostenere dal punto di vista finanziario ed emotivo.
La strategia adatta dipende soprattutto da quanto tempo il tuo denaro può rimanere investito e da come reagiresti alle perdite. Più lungo è il tuo orizzonte d’investimento, più tempo hai in linea di principio per attendere che i cali intermedi rientrino. Non c’è però alcuna garanzia in merito.
Una combinazione di entrambe
Non devi per forza scegliere una soluzione basata esclusivamente su un conto o esclusivamente su titoli. A seconda del fornitore e della strategia, una parte dell’avere può restare sul conto fruttifero mentre il resto viene investito.
Con VIAC puoi scegliere tra una soluzione conto e diverse strategie in titoli. A seconda della strategia scelta, è possibile una quota azionaria dallo 0% fino al 99%.
7. Quando dovresti iniziare a investire?
Se vuoi costruire un patrimonio nel lungo periodo, il tempo gioca un ruolo importante. Prima inizi a investire, più a lungo i tuoi rendimenti possono a loro volta generare altri rendimenti. Questo fenomeno si chiama effetto dell’interesse composto.
Un esempio semplificato mostra la potenza dell’interesse composto:
| Periodo d’investimento | Importo finale | Rendimento rispetto al periodo precedente |
| 10 anni | Circa CHF 8’144 | CHF 3’144 |
| 20 anni | Circa CHF 13’266 | CHF 5’122 |
| 30 anni | Circa CHF 21’610 | CHF 8’344 |
Supponiamo che tu investa una sola volta CHF 5’000 e ottenga nel lungo periodo un rendimento medio del 5% annuo. Commissioni, imposte e inflazione non sono considerate in questo calcolo.
Come vedi: il denaro non cresce solo grazie al versamento iniziale. Con il tempo, anche i rendimenti già ottenuti contribuiscono all’ulteriore crescita. Importante: il calcolo è una simulazione, non una previsione di rendimento. Sui mercati finanziari non esiste alcun rendimento garantito. Puoi rifare facilmente questo calcolo con i tuoi importi e con la tua durata d’investimento utilizzando un calcolatore degli interessi.
Che cosa comporta davvero un orizzonte d’investimento più lungo lo vedi nell’esempio seguente:
Confrontiamo due persone. Nell’arco di 30 anni hanno investito la stessa somma di denaro. Partiamo dal presupposto di un rendimento costante del 5% annuo. L’unica differenza è il momento in cui hanno iniziato a investire.
- Persona A: investe CHF 200 al mese, ovvero CHF 2’400 all’anno, dal 2026
- Persona B: investe CHF 300 al mese, ovvero CHF 3’600 all’anno, dal 2036
In totale, dopo 30 anni, ciascuna ha investito CHF 72’000.
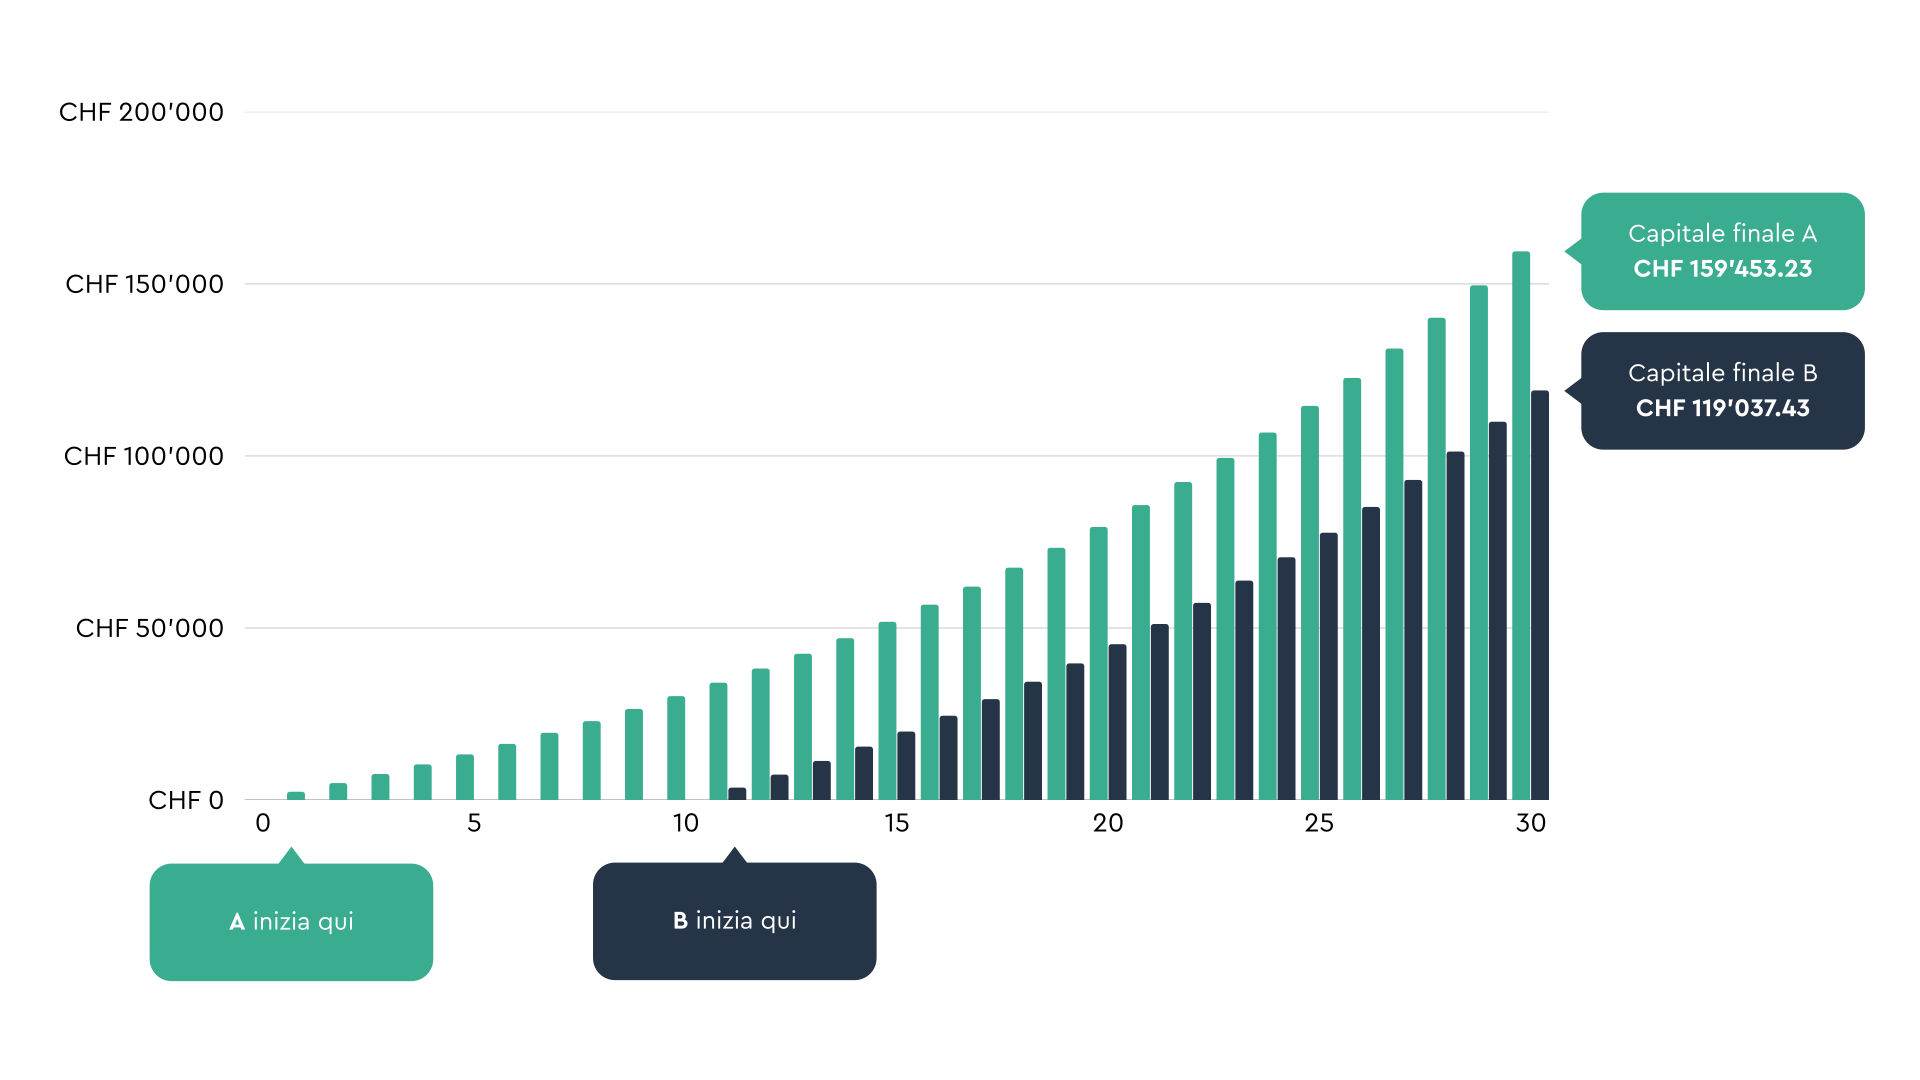
Anche se entrambe hanno versato lo stesso importo, nel 2055 la persona A ha nel portafoglio ben CHF 40’415.80 in più rispetto alla persona B, e questo solo perché l’orizzonte d’investimento è più lungo.
Versare regolarmente invece di aspettare il momento perfetto
Non devi cercare di cogliere il momento migliore per entrare in borsa. Chi versa regolarmente investe a corsi diversi. In questo modo, a parità di importo, acquisti più quote quando i corsi sono bassi e meno quote quando sono alti. Questo si chiama effetto del costo medio. Informazioni più dettagliate ed esempi di calcolo li trovi in questo articolo.
Questo può aiutare a ridurre il rischio di un momento d’ingresso sfavorevole. Non impedisce però le perdite e non garantisce nemmeno un rendimento più elevato.
Un ordine permanent mensile può aiutarti a investire con regolarità senza doverci pensare ogni volta.
Devo aspettare un buon momento per il mio investimento? Esiste davvero il momento perfetto per investire?
In parole semplici: non esiste, perché né tu né nessun altro può prevedere il futuro. È proprio ciò che abbiamo calcolato sulla base di corsi di borsa storici e di quattro investitori ipotetici. L’articolo dettagliato e i calcoli li trovi qui.
In conclusione: Essere investiti è più importante che cercare di prevedere il momento giusto del mercato. Poiché le differenze di rendimento tra un momento casuale e il momento «perfetto» sono sorprendentemente ridotte, è decisivo entrare il prima possibile.
8. Quando puoi prelevare il tuo pilastro 3a?
L’avere del pilastro 3a è vincolato. Non puoi quindi semplicemente prelevarlo se ti serve per un acquisto privato o per una spesa più consistente. La legge prevede però diversi motivi per un prelievo.
- Al pensionamento: Di norma puoi prelevare il tuo avere al più presto cinque anni prima di raggiungere l’età di riferimento AVS ordinaria. Se in seguito continui a percepire un reddito soggetto all’AVS, puoi eventualmente anche rinviare il prelievo.
- Per un’abitazione di proprietà ad uso proprio: Puoi utilizzare il tuo avere per l’acquisto o la costruzione di un’abitazione ad uso proprio o per il rimborso di un’ipoteca. Determinati investimenti nella tua abitazione di proprietà sono ugualmente possibili. Lo sapevi che VIAC offre anche un’ipoteca in collaborazione con la Banca WIR?
- All’avvio di un’attività indipendente: Se avvii un’attività indipendente e non sei più obbligatoriamente affiliato a una cassa pensioni, può essere possibile un prelievo anticipato. Si applicano termini di legge e obblighi di documentazione.
- In caso di trasferimento definitivo fuori dalla Svizzera: Se lasci definitivamente la Svizzera, puoi in linea di principio prelevare il tuo avere 3a. Le conseguenze fiscali dipendono, tra l’altro, dalla tua situazione personale. I documenti di cui hai bisogno per chiudere il tuo 3a a seguito del trasferimento dalla Svizzera li trovi qui.
- In caso di invalidità: Un prelievo può essere possibile a determinate condizioni di legge, ad esempio in caso di rendita d’invalidità intera e di assenza di copertura assicurativa per il rischio corrispondente.
9. Pilastro 3a per l’acquisto di un’abitazione: prelievo anticipato o costituzione in pegno?
Se vuoi acquistare un’abitazione, puoi utilizzare a tal fine il tuo avere 3a. Esistono due possibilità: il prelievo anticipato e la costituzione in pegno.
Prelievo anticipato: prelevi il tuo avere previdenziale
Con il prelievo anticipato, una parte o l’intero avere del tuo pilastro 3a ti viene versato. Puoi utilizzare il denaro, ad esempio, come capitale proprio per l’acquisto di un’abitazione o per il rimborso di un’ipoteca.
Il vantaggio: disponi di più capitale proprio e, a seconda dei casi, ti serve un’ipoteca più bassa.
Lo svantaggio: il denaro viene poi a mancare nella tua previdenza per la vecchiaia. Se vendi titoli, un momento di borsa sfavorevole può inoltre ridurre il ricavo ottenuto. Sull’importo prelevato è altresì dovuta l’imposta sulle prestazioni in capitale.
Costituzione in pegno: il tuo avere resta nel pilastro 3a
Con la costituzione in pegno non prelevi il tuo avere di previdenza. Esso serve invece alla tua banca come garanzia aggiuntiva per l’ipoteca. Il tuo avere rimane quindi nel pilastro 3a e può continuare a fruttare interessi o essere investito. In cambio, la banca può concedere un’ipoteca più elevata di quanto farebbe senza la garanzia aggiuntiva.
La costituzione in pegno può essere interessante dal punto di vista fiscale, perché la costituzione in pegno in sé non comporta alcun prelievo e quindi, in un primo momento, non è dovuta alcuna imposta sulle prestazioni in capitale. Devi però essere in grado di finanziare l’ipoteca più elevata e continui a sostenere il rischio d’investimento.
Quale variante sia migliore dipende, tra l’altro, dal tuo reddito, dalla tua sostenibilità finanziaria, dal tasso ipotecario e dalla tua strategia d’investimento. Una costituzione in pegno non è automaticamente più conveniente. Fai calcolare entrambe le varianti prima di decidere.
10. Come puoi risparmiare imposte con il pilastro 3a?
Il risparmio fiscale inizia con il versamento. Puoi dedurre i tuoi contributi dal reddito imponibile. Anche durante il periodo di detenzione, sull’avere non sono dovute imposte sulla sostanza né sul reddito.
Al momento del prelievo, l’avere viene tassato separatamente dal resto del reddito a un’aliquota ridotta. L’importo dell’imposta dipende, tra l’altro, dall’importo prelevato, dal tuo domicilio e dal tuo stato civile.
Esiste però una possibilità di ridurre il carico fiscale al momento del prelievo: più conti 3a, ovvero più rapporti di previdenza.
Perché più conti 3a possono essere utili
Se prelevi tutto il tuo avere di previdenza in un solo anno, l’intero importo viene tassato in quell’anno. Poiché l’imposta è progressiva, l’aliquota può risultare più alta se l’importo prelevato è elevato.
Se distribuisci il tuo avere su più rapporti di previdenza, puoi prelevarli in anni diversi. In questo modo ripartisci i prelievi su più periodi fiscali e puoi spezzare la progressività dell’imposta. Maggiori informazioni sul prelievo scaglionato le trovi in questo articolo.
In pratica possono essere utili fino a cinque conti 3a. Tieni presente che non tutti i fornitori consentono più rapporti di previdenza nella stessa misura. Con VIAC hai la possibilità di creare fino a 5 portafogli, che rendono possibile il prelievo scaglionato per spezzare la progressività dell’imposta.
Importante: in caso di prelievo devono essere soddisfatti i requisiti di legge per il prelievo. Un singolo conto 3a non può essere prelevato a piacere in importi parziali, ma deve essere sempre prelevato per intero. Pianifica quindi la suddivisione per tempo e informati sulle conseguenze fiscali nel tuo cantone di domicilio.
Che cosa distingue il pilastro 3a di VIAC?
Nella scelta della tua soluzione 3a conviene prestare attenzione non solo ai costi, ma anche alle opportunità di rendimento, alla flessibilità e ai servizi offerti.
Con VIAC puoi gestire la tua previdenza in digitale e scegliere autonomamente la tua strategia d’investimento.
Digitale e semplice: Apri il tuo pilastro 3a in digitale e gestisci comodamente la tua previdenza tramite l’app VIAC o il portale web.
A basso costo: I costi dipendono dalla strategia scelta. In VIAC i costi complessivi sono indicati in modo trasparente. Sull’avere del conto non investito non viene applicata alcuna commissione di gestione. Le commissioni attuali per le singole strategie le trovi qui.
Investire in modo flessibile: Puoi iniziare a versare già da CHF 1 e scegliere tra una soluzione conto e diverse strategie in titoli. A seconda della strategia, è possibile arrivare fino al 99% di azioni. Puoi adeguare la tua strategia in base alle tue esigenze.
Monitoraggio automatico: VIAC Autopilot monitora il tuo portafoglio e aiuta a mantenere la strategia scelta. Maggiori informazioni su VIAC Autopilot le trovi qui.
Protezione di base gratuita: Con VIAC Life Basic ricevi una copertura di base gratuita in caso di invalidità o di decesso. Viene calcolata in base al tuo patrimonio previdenziale investito. Le prestazioni e le condizioni esatte le trovi qui.
Sicurezza grazie a partner solidi: Il tuo pilastro 3a è gestito tramite la Fondazione di previdenza Terzo della Banca WIR. La struttura giuridica della soluzione previdenziale e il trattamento degli averi in caso di fallimento sono chiaramente disciplinati.
VIAC Deals: Come cliente VIAC hai accesso a offerte esclusive e agevolazioni per diversi prodotti, servizi e assicurazioni. Maggiori informazioni su VIAC Deals le trovi qui.
11. Che cos’è il pilastro 3b?
La denominazione pilastro 3b viene spesso utilizzata per la previdenza privata libera. A differenza del pilastro 3a, non si tratta di una forma di previdenza definita per legge con un regolamento uniforme.
Il termine viene utilizzato soprattutto come denominazione collettiva per diverse possibilità di costituire un patrimonio a titolo privato.
Ne fanno parte, ad esempio:
- Conti di risparmio e depositi titoli
- Il denaro sotto il materasso e nel salvadanaio
- Immobili
- Assicurazioni sulla vita
- E molto altro.
A differenza del pilastro 3a, con la previdenza libera il denaro è disponibile in qualsiasi momento. In linea di principio non ci sono tuttavia vantaggi fiscali come per il pilastro 3a. Se e come i rendimenti vengano tassati dipende dalla rispettiva forma d’investimento.
Se desideri costruire un patrimonio in aggiunta al pilastro 3a, un deposito titoli può essere un’integrazione utile. Resti flessibile e puoi impiegare il denaro, ad esempio, per un acquisto importante, una lunga pausa dal lavoro o la tua indipendenza finanziaria.
VIAC Invest è la nostra soluzione d’investimento per il patrimonio libero
Con VIAC Invest puoi investire già da CHF 1, gestire più portafogli per obiettivi diversi e definire autonomamente la tua strategia d’investimento.
Per le famiglie c’è inoltre il portafoglio per bambini, con il quale puoi investire denaro a lungo termine per i tuoi figli. Perché dovresti assolutamente investire per i tuoi figli, lo scopri qui.
E se in seguito desideri prelevare regolarmente denaro dal tuo portafoglio, ti viene in aiuto il piano di prelievo. In questo modo puoi investire in modo economico ed efficiente, ad esempio, il capitale prelevato dalla tua cassa pensioni e farti pagare ogni mese la tua «rendita personale». Il vantaggio rispetto alla rendita di una cassa pensioni: il tuo patrimonio presso VIAC Invest verrebbe versato ai tuoi eredi in caso di decesso.
12. Che cosa succede al mio pilastro 3a in caso di decesso?
Se muori, il tuo avere 3a non entra semplicemente a far parte della tua successione ordinaria. Per il pagamento vale un ordine di beneficiari stabilito dalla legge.
Ne fanno parte in primo luogo il coniuge oppure il partner registrato o la partner registrata. Seguono poi, a seconda della situazione familiare, altre persone come i figli e altri beneficiari previsti dalla legge.
Una spiegazione semplice di come funziona il diritto successorio in Svizzera la trovi in questo articolo del blog o in queste FAQ.
13. Quanto è sicuro il mio denaro nel pilastro 3a?
Per quanto riguarda la sicurezza della tua previdenza, devi distinguere tra averi sul conto e titoli.
Averi sul conto: Gli averi di un pilastro 3a non sono certo coperti dalla normale protezione dei depositi, ma, se la banca o la struttura previdenziale competente fallisce, godono di uno speciale privilegio fallimentare. In VIAC gli averi sul conto presso la Fondazione di previdenza Terzo della Banca WIR sono privilegiati fino a CHF 100’000 per fondazione, nell’ambito della classe di graduazione prevista dalla legge.
Titoli: Se investi in fondi, i titoli fanno di norma parte del patrimonio separato e, in caso di fallimento della banca depositaria, non rientrano nella sua massa fallimentare. Questo ti protegge dalla perdita dei titoli dovuta unicamente al fallimento di una banca. Non ti protegge però dalle perdite di corso sui mercati finanziari.
Una soluzione titoli non è quindi priva di rischi. Dovresti distinguere tra il rischio di fallimento di una banca e il rischio d’investimento. Entrambi gli aspetti sono rilevanti per la scelta della tua strategia.
Maggiori informazioni sul tema della sicurezza le trovi in questi due articoli delle FAQ.
14. I miti più diffusi sul pilastro 3a
«Devo versare ogni anno.»
No. I versamenti sono facoltativi. Puoi decidere ogni anno se e quanto versare. Se hai stipulato una soluzione assicurativa, possono tuttavia sussistere obblighi contrattuali.
«Posso versare solo l’importo massimo.»
No. Puoi anche versare meno. Il limite massimo stabilisce semplicemente quanto puoi versare al massimo ogni anno e dedurre fiscalmente.
«Una soluzione conto è sempre più sicura di una soluzione titoli.»
Non sotto ogni aspetto. Con una soluzione conto il saldo non oscilla con i corsi di borsa. In compenso, l’inflazione può ridurre il potere d’acquisto del tuo denaro. Con i titoli ci sono maggiori opportunità di rendimento, ma anche rischi di perdita. Quale soluzione sia più adatta dipende dalla tua situazione.
«Posso prelevare il mio denaro del pilastro 3a in qualsiasi momento, quando mi serve.»
No. Il pilastro 3a è vincolato. Un prelievo è possibile solo nei casi previsti dalla legge, ad esempio al pensionamento, all’acquisto di un’abitazione di proprietà ad uso proprio o in caso di trasferimento definitivo fuori dalla Svizzera.
«Il pilastro 3a conviene solo se verso l’importo massimo.»
No. Anche contributi più piccoli possono sommarsi nel corso di molti anni. Ciò che conta è che tu costruisca la tua previdenza con regolarità e nei limiti delle tue possibilità finanziarie.
«Tutti i fornitori del pilastro 3a costano più o meno lo stesso.»
No. I costi possono differire notevolmente. Confronta sempre i costi complessivi e non solo la commissione di gestione indicata. Commissioni elevate riducono il rendimento e quindi il patrimonio che puoi accumulare fino al pensionamento.
Conclusione: inizia a costruire la tua previdenza
Il pilastro 3a ti aiuta a prepararti privatamente alla vecchiaia, a risparmiare imposte e a costruire un patrimonio nel lungo periodo. Non devi versare subito o sempre l’importo massimo. Più importante è trovare una soluzione che si adatti al tuo budget e ai tuoi obiettivi.
Presta attenzione ai costi, scegli la tua strategia d’investimento in base al tuo orizzonte d’investimento e tieni presente quando presumibilmente ti servirà il denaro.
Con VIAC puoi aprire il tuo pilastro 3a in digitale, definire autonomamente la tua strategia d’investimento e gestire la tua previdenza in modo flessibile.
Inizia subito con il tuo pilastro 3a presso VIAC e fai il primo passo per il tuo futuro finanziario.
Hai altre domande? Allora dai un’occhiata alle nostre FAQ o alla VIAC Academy.
Non hai trovato risposta? Allora contatta il nostro supporto! Siamo a tua disposizione dal lunedì al venerdì, dalle 8.30 alle 18.00!
Chiamaci: 0800 80 40 40
Inviaci un’e-mail: support@viac.ch